

ОПУБЛИКОВАНО:: 2026-10-21
3КАТЕГОРИЯ: База знаний
Доходности казначейских бумаг США помогают определять стоимость денег во всей мировой экономике. Понимание этого рынка позволяет точнее оценивать движения золота, биткоина и акций и замечать, когда за внешне благоприятным снижением ставок скрывается ухудшение экономических условий.
В статье простым языком разобраны устройство государственного долга, обратная связь между ценой облигации и доходностью, кривая доходности и защищённые от инфляции бумаги. Числовые примеры и данные за октябрь 2026 года показывают, как применять эти знания при принятии инвестиционных решений.
01 / Главное
Доходность Treasuries — это доход, который инвесторы требуют за предоставление долларов правительству США. Казначейские бумаги служат ориентиром для долларового финансирования, поэтому изменение доходностей влияет на привлекательность денежных резервов, стоимость заимствований и оценку будущей прибыли компаний.
Одного направления движения недостаточно. Доходности могут снижаться из-за замедления инфляции или страха рецессии, а расти — благодаря укреплению экономики или ухудшению отношения к долгосрочному долгу. Для золота, криптовалют и акций важны причины движения, а также собственные факторы спроса, предложения и прибыли.
Ключевое различие проходит между доходом по инструменту и его меняющейся рыночной ценой. Фиксированный купон не защищает облигацию от снижения стоимости, а указанная доходность не равна результату за следующий месяц.
Связь между ними зависит от срока погашения, дюрации и периода владения. Понимать этот механизм полезно даже инвестору, который вообще не собирается покупать американские государственные бумаги.
Практический подход начинается с небольшого набора ориентиров: коротких и длинных номинальных доходностей, реальной доходности, наклона кривой и состояния кредитного рынка. Затем эти наблюдения нужно связать с прибылью бизнеса, спросом на драгоценные металлы или финансированием криптовалютных позиций. Октябрьский пример показывает, как выполнить такую проверку и не превращать движение одного дня в прогноз для всех остальных рынков.
02 / Устройство рынка
Казначейская бумага США — это заём правительству с заранее определёнными условиями возврата средств. Казначейство привлекает деньги для финансирования государственных расходов и погашения ранее выпущенного долга. На аукционе инвесторы подают заявки, а сложившиеся цена и доходность определяют условия заимствования. Затем бумаги обращаются между инвесторами на вторичном рынке.
Первичный и вторичный рынки выполняют разные задачи. Когда Казначейство размещает новую бумагу, оно получает финансирование. Когда инвестор затем продаёт её другому участнику, обычно меняется владелец, а не увеличивается объём привлечённых государством денег. Но цены вторичного рынка влияют на доходность следующего сопоставимого размещения. Поэтому стоимость существующего долга и условия будущих заимствований связаны через рыночную оценку.
Аукцион определяет уровень, при котором размещение находит покупателей, а не позволяет каждому участнику назначить произвольную доходность. Конкурентные участники указывают приемлемые условия; неконкурентные соглашаются с результатом. Успешные заявки распределяются по правилам аукциона. Даже надёжный государственный заёмщик может столкнуться с повышением доходности размещения, если альтернативы стали привлекательнее или инвесторам предлагают поглотить больший объём долга.
Основные инструменты различаются сроками и выплатами. Векселя, или bills, погашаются в пределах года; доход обычно формируется из разницы между ценой покупки и номиналом. Notes выпускаются на срок от двух до десяти лет, bonds — на двадцать или тридцать лет. По notes и bonds фиксированный купон, как правило, выплачивается раз в полгода. У TIPS номинал корректируется с учётом потребительских цен в США.
Участники рынка — банки, пенсионные фонды, страховые компании, управляющие валютными резервами и инвестиционные фонды. Одним нужен предсказуемый доход, другим — ликвидный залог или защита при рыночных потрясениях. Treasuries также используются в сделках репо: краткосрочных займах под залог ценных бумаг. Поэтому их значение выходит далеко за рамки финансирования бюджета.
Значение ориентира распространяется на частные заимствования. Компания, привлекающая долгосрочные доллары, часто платит ставку, связанную с Treasuries, плюс кредитный спред — дополнительную компенсацию за риск кредитования именно этого бизнеса. Если базовая доходность растёт при неизменном спреде, потенциальная стоимость заимствований повышается. При ухудшении экономики спред способен расшириться даже на фоне падения государственных доходностей. Удешевление госдолга поэтому не гарантирует доступного финансирования всем компаниям.
Слово «надёжный» требует уточнения. Treasuries служат ориентиром низкого кредитного риска в долларах, но до погашения их рыночная цена может существенно упасть. Инфляция снижает покупательную способность выплат, а для инвестора с расходами в другой валюте добавляется валютный риск. Фонд долгосрочных гособлигаций поэтому заметно отличается от денежных резервов.
Ликвидность означает возможность продать бумагу без чрезмерной уступки в цене, но она не гарантирована в любой момент. Дилеры соединяют покупателей и продавцов, одновременно учитывая собственные запасы бумаг и ограничения баланса. В стрессовой ситуации немедленная продажа может потребовать менее выгодной цены. Следует различать способность государства произвести выплату и условия торговли в момент, когда инвестор хочет выйти из позиции.
Представим пенсионный фонд, владеющий десятилетней бумагой ради будущего обязательства, и трейдера, использующего её как залог для позиции с плечом. Падение цены отражается на обоих портфелях, но трейдер может получить требование внести дополнительное обеспечение задолго до погашения. Цели и финансирование фонда способны позволить ему ждать. Одинаковые бумаги приводят к разным решениям, потому что у владельцев различаются обязательства и источники средств.
03 / Цена и доходность
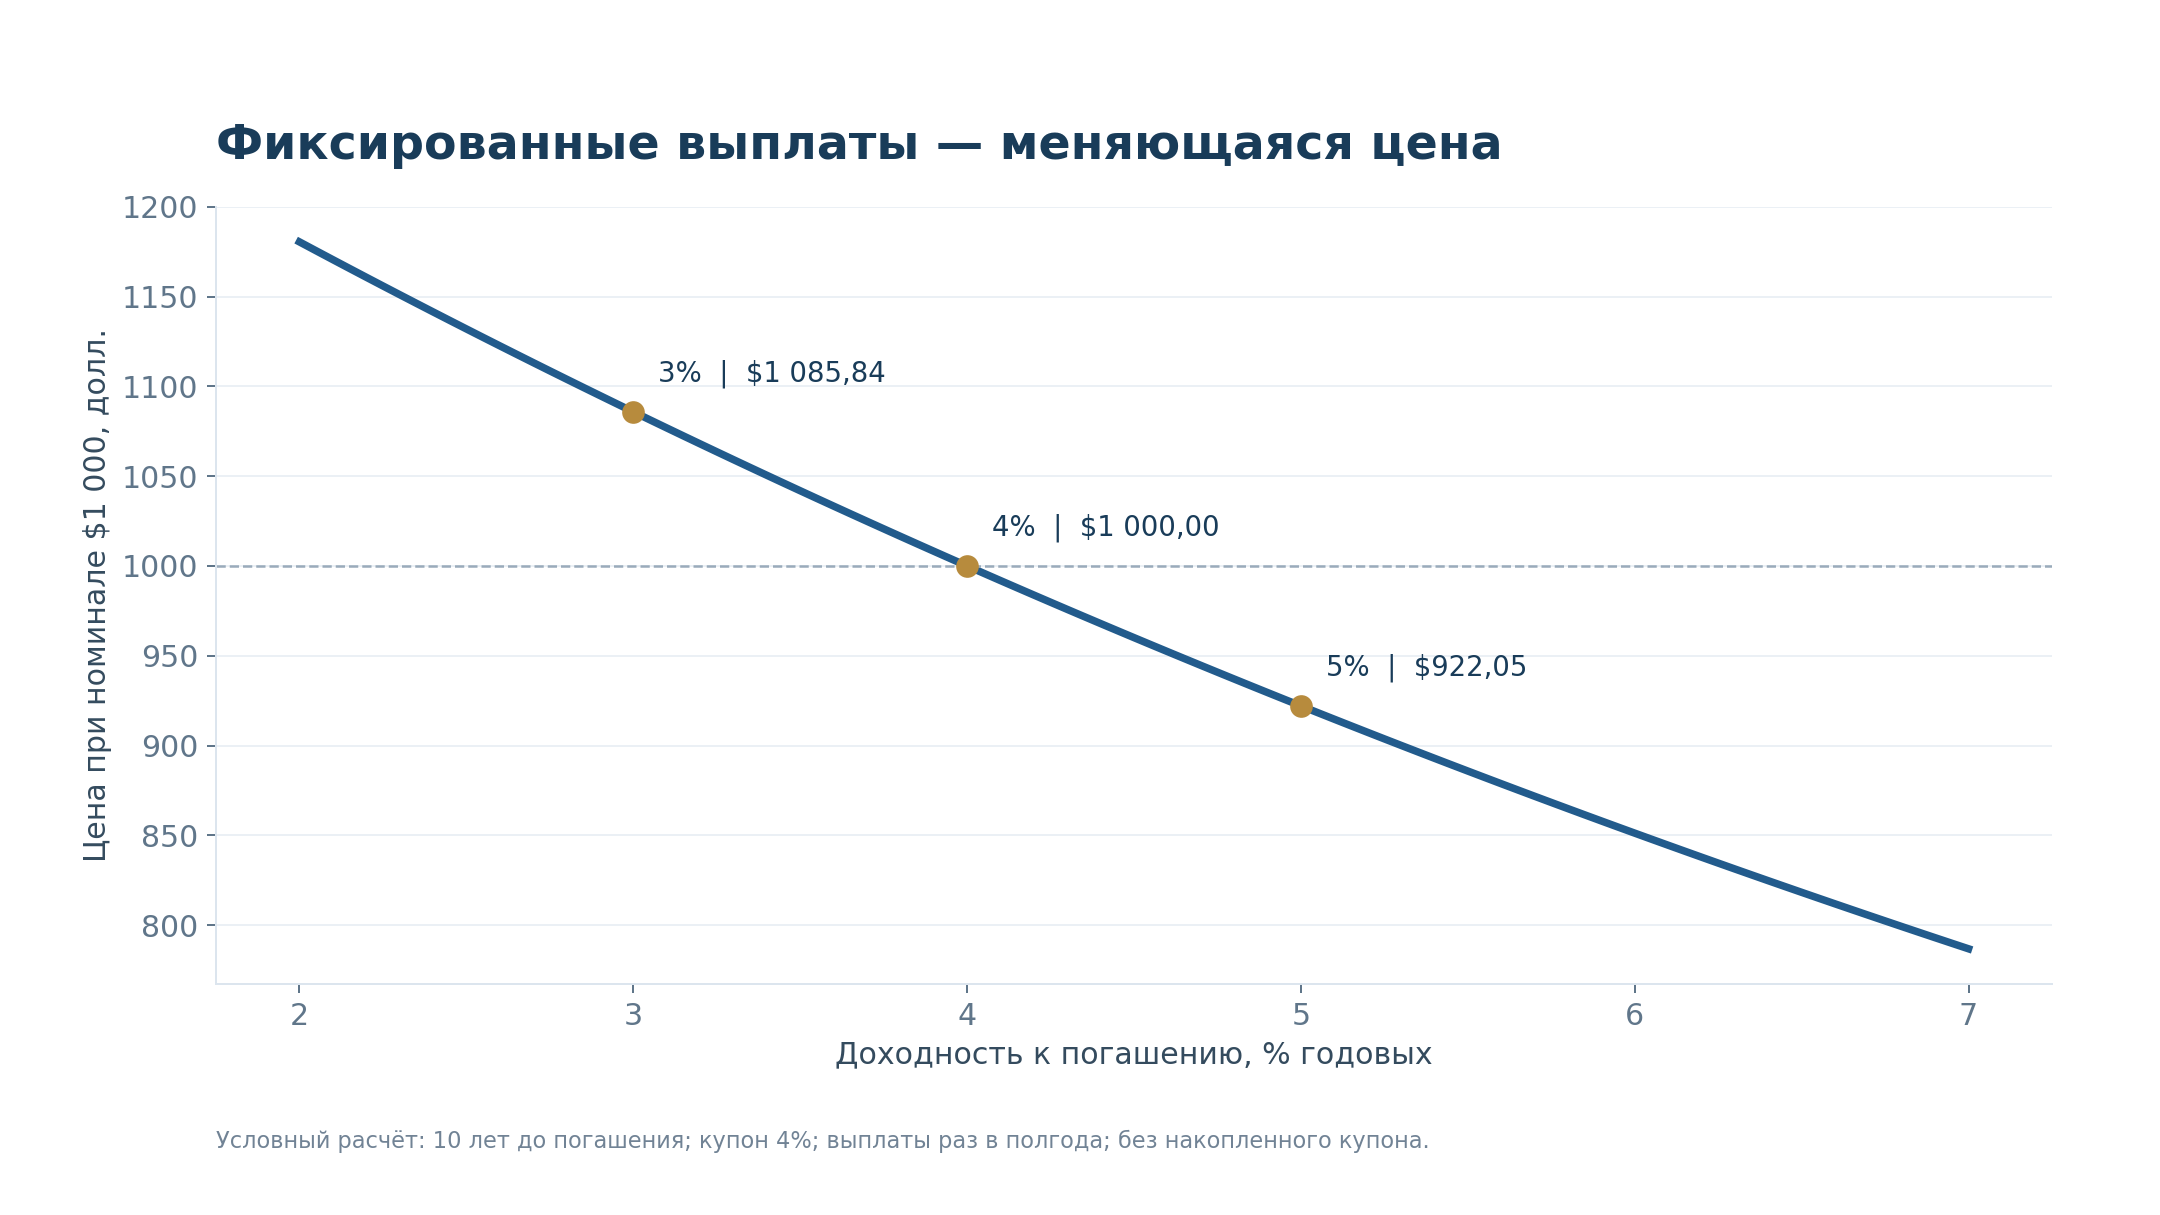
Представим новую десятилетнюю облигацию номиналом $1 000 с годовым купоном 4%. Она приносит $40 в год, обычно двумя выплатами по $20. Купонная ставка остаётся неизменной. А вот цена, которую заплатит следующий покупатель, меняется вместе с привлекательностью альтернативных вложений и ожиданиями относительно экономики.
Если сопоставимые новые бумаги предлагают 5%, ежегодные $40 по старой облигации выглядят менее привлекательно. Её цена должна снизиться, чтобы сочетание купонов и возврата номинала обеспечило конкурентную доходность. При оставшемся сроке ровно десять лет и полугодовых выплатах теоретическая цена при доходности 5% составляет около $922,05. При доходности 3% — около $1 085,84. Пример не учитывает накопленный купон, комиссии и налоги.
Обратная зависимость вытекает из структуры выплат, а не из условного правила рынка. Старая облигация не может увеличить купон, чтобы конкурировать с новой. Немедленно измениться способна её цена. Когда инвесторы согласны на меньший доход, они могут заплатить больше за те же обещанные доллары. Когда требуют большего дохода — меньше. Эта логика действует ещё до того, как мы добавим прогноз экономики.
Годовой пример без купона делает расчёт нагляднее. Если заплатить $950 и получить $1 000 ровно через год, доход за период составит $50, делённые на $950, или примерно 5,26% до расходов. Это не 5% от вложенной суммы, потому что покупатель заплатил меньше номинала. Реальные правила котирования векселей могут различаться, поэтому дисконтную ставку нельзя автоматически сопоставлять с доходностью купонной облигации.
Текущая доходность — это годовая сумма купонов, делённая на цену покупки. При цене $922,05 она составляет примерно 4,34%. Доходность к погашению учитывает также приближение цены к выплате номинала $1 000. Это ставка дисконтирования, которая уравнивает стоимость обещанных выплат с сегодняшней ценой, а не гарантия фактической среднегодовой доходности инвестора.
Для купонной бумаги дисконтирование применяется к каждой выплате отдельно. Доллар, полученный через полгода, оценивается иначе, чем доллар через десять лет. Доходность к погашению объединяет эти денежные потоки в одну годовую внутреннюю норму доходности с учётом используемой конвенции. Это удобный ориентир для сравнения, но он сводит множество сроков и выплат к единственной цифре и поэтому требует правильной интерпретации.
Экранная цена тоже нуждается в уточнении. Облигации могут котироваться по чистой цене без накопленного купонного дохода. Сумма расчёта обычно включает накопленный купон, поскольку продавец владел бумагой часть купонного периода. Это не означает, что покупатель бесплатно получает дополнительный доход в следующую дату выплаты. В нашем графике оценка производится на купонную дату, чтобы отдельно показать зависимость цены от доходности.
Результат зависит от момента продажи и ставок реинвестирования купонов. При удержании до погашения инвестор получает предусмотренные выплаты, если обязательства исполнены, но сохраняет инфляционный риск и упущенные альтернативные возможности. Облигационный фонд обычно поддерживает портфель, а не возвращает фиксированный номинал в выбранную инвестором дату выхода.
Допустим, инвестор приобрёл бумагу из примера за $922,05 и позднее продаёт после снижения доходностей. Он может получить прирост цены вместе с купонным доходом, но результат зависит от оставшегося срока и цены выхода. Если доходности выросли, краткосрочный результат способен стать отрицательным, несмотря на полученные проценты. Доход от выплат, изменение стоимости и итог за период владения следует сначала оценивать по отдельности.
04 / Процентный риск
Чем дольше приходится ждать возврата денег, тем чувствительнее их сегодняшняя стоимость к изменению ставок. Эту чувствительность описывает дюрация. Модифицированная дюрация восемь означает, что небольшому росту доходности на один процентный пункт соответствует приблизительно 8% снижения цены, а сопоставимому падению — около 8% роста. Это оценка, а не неизменное правило.
Срок погашения и дюрация связаны, но не совпадают. Срок определяет дату окончательного возврата номинала. Дюрация учитывает также размер и время промежуточных купонов. Бумага, возвращающая больше денег ранними выплатами, обычно менее чувствительна, чем сопоставимый инструмент, у которого основная сумма поступает в конце. Бескупонная облигация особенно наглядно показывает этот эффект: весь её денежный поток приходится на погашение.
Базисный пункт — одна сотая процентного пункта. Рост с 5,00% до 5,25% равен 25 базисным пунктам, а не увеличению уровня доходности на 25%. Для бумаги с модифицированной дюрацией восемь такой сдвиг означает примерно 2% потери в цене без учёта купонного дохода. Выпуклость — кривизна зависимости цены от доходности — уточняет расчёт при более крупных движениях.
Приближение через дюрацию полезно для выбора размера позиции. Для условных $10 000 при модифицированной дюрации восемь рост доходности на 0,50 процентного пункта означает около $400 снижения цены до учёта дохода и выпуклости. При дюрации два оценка составила бы около $100. Расчёт предполагает изменение соответствующей доходности на заданную величину и не описывает все возможные повороты кривой.
Выпуклость важна потому, что линия зависимости цены от доходности не является прямой. У обычной облигации с фиксированным купоном одинаковое по величине снижение доходности, как правило, даёт несколько больший выигрыш, чем потеря при соответствующем росте, при прочих равных. Дюрация описывает локальный наклон, а выпуклость уточняет кривизну. Это помогает сравнивать сценарии, но не исключает крупную просадку при дальнейшем повышении ставок.
Поэтому покупка длинных облигаций с аргументом «ставки уже высокие» является существенной ставкой на рынок. Получаемый доход может быть перекрыт дальнейшим снижением цены за короткий срок владения. У коротких векселей чувствительность обычно меньше, но их приходится раньше реинвестировать, и после снижения краткосрочных ставок новый доход может сократиться.
У постоянно обновляемого облигационного фонда есть дополнительная особенность. Он может продавать выпуски и покупать новые, чтобы сохранять заданную стратегию, поэтому процентная чувствительность портфеля остаётся и с течением времени. У отдельной бумаги при удержании до известной даты срок постепенно сокращается. Некоторые фонды с установленным сроком устроены иначе, однако условия нужно проверять по мандату, а не выводить гарантию возврата из самого наличия гособлигаций.
Обратная сторона коротких сроков — риск реинвестирования. Полугодовой вексель может хорошо сохранять стоимость за период обращения, но доходность следующей покупки окажется ниже. Длинная бумага фиксирует договорный купон на более продолжительное время, принимая больший риск колебания цены. Не существует срока, который одновременно навсегда сохраняет сегодняшний доход, обеспечивает неизменную рыночную стоимость и позволяет без потерь выйти в любой момент.
Выбор инструмента должен соответствовать задаче. Для денег, которые скоро понадобятся, важны ограниченные колебания цены и подходящая дата погашения. Позиция в расчёте на снижение длинных доходностей сознательно принимает процентный риск. Один и тот же государственный эмитент не делает эти стратегии взаимозаменяемыми.
05 / Кривая доходности
Федеральная резервная система влияет на ставки однодневного финансирования, но не устанавливает напрямую каждую доходность Treasuries. Десятилетняя доходность отражает ожидаемую траекторию краткосрочных ставок и компенсацию за владение длинной бумагой — премию за срок. На эту компенсацию влияют инфляция, рост экономики, объём государственных размещений, балансы центробанков и спрос инвесторов.
Решение по денежной политике воздействует на рынок относительно ожиданий. Если снижение ставки было заранее заложено в цены, само событие может почти ничего не изменить. Меньшее снижение, чем ожидалось, способно даже поднять доходности. Аналогично работают данные по инфляции и занятости: участники реагируют на изменение представлений о будущем, а не просто на положительное или отрицательное звучание заголовка.
Длинные доходности могут расти при смягчении ФРС, если инвесторы требуют дополнительной защиты от инфляции или риска длительного владения долгом. И наоборот: убедительная политика сдерживания инфляции может снизить длинные доходности даже при высокой текущей ключевой ставке. Поэтому последнего решения ФРС недостаточно для полноценного объяснения десятилетней доходности и её влияния на оценку активов.
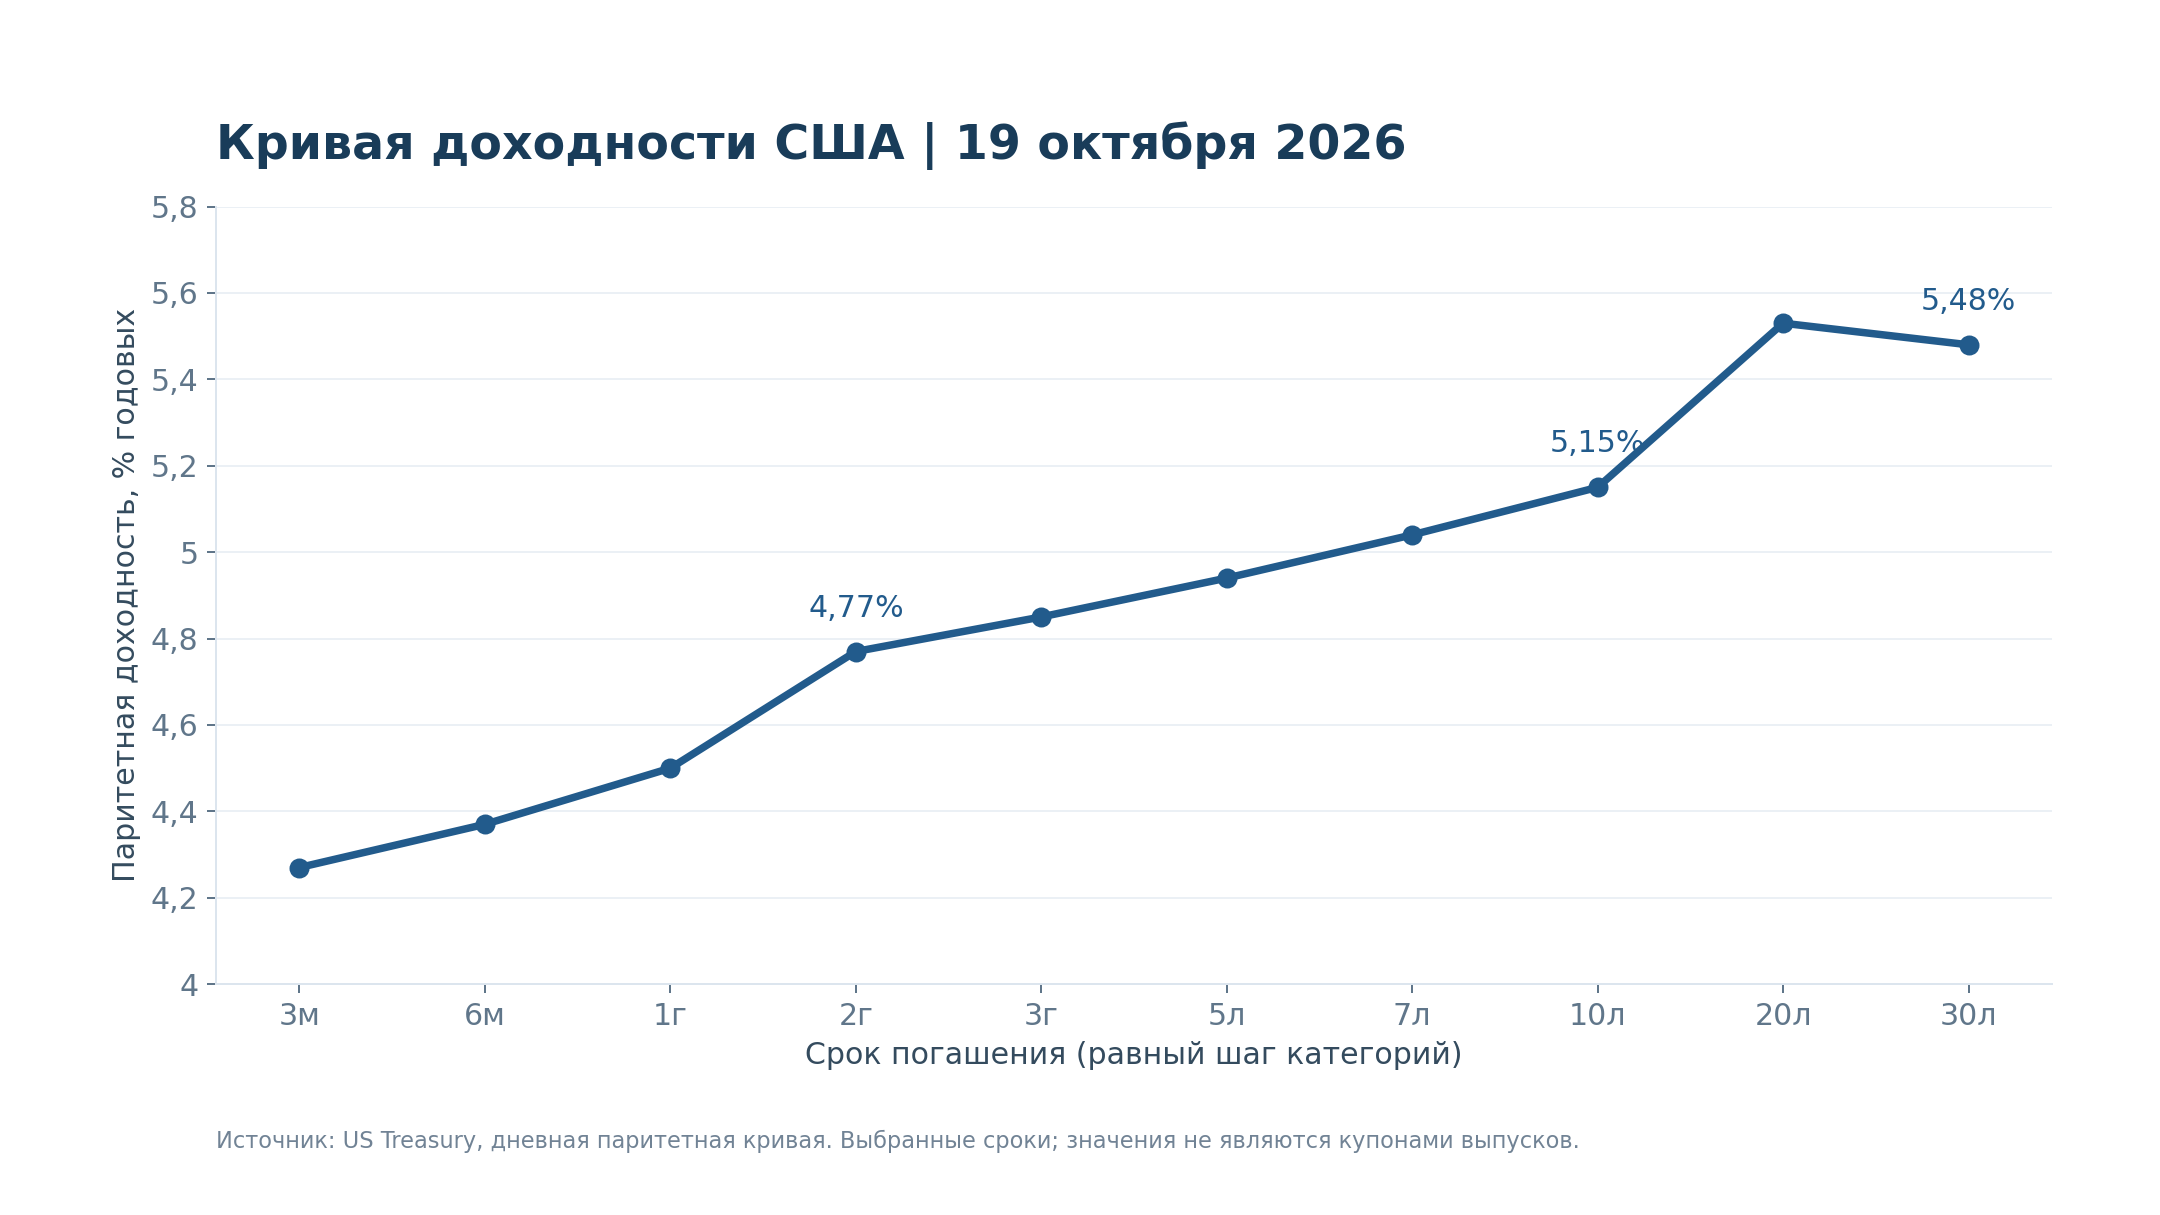
Кривая доходности показывает связь между доходностью и сроком погашения. Двухлетняя точка особенно чувствительна к ожиданиям по денежной политике; десятилетняя объединяет эти ожидания с долгосрочными рисками. Тридцатилетняя помогает оценить, какую плату рынок требует за предоставление капитала на очень долгий срок. Ни одна из них не отражает исключительно один экономический фактор.
Рыночные термины описывают путь движения, а не готовую рекомендацию. Bull steepening обычно означает снижение доходностей с более быстрым падением коротких; bear steepening — рост с более быстрым повышением длинных. При инверсии короткая бумага приносит больше длинной. Историческая сигнальная ценность инверсии не превращает кривую в точный календарь рецессии или определённую дату покупки рискованных активов.
По данным Казначейства на 19 октября 2026 года, доходности двухлетних, десятилетних и тридцатилетних бумаг составляли 4,77%, 5,15% и 5,48%. Разница между десятилетней и двухлетней доходностями равнялась +38 базисным пунктам. Восходящий наклон означает, что за более длительное кредитование требовали больший доход. Сам по себе он не доказывает устойчивость роста и не исключает рецессию.
Предложение долга и спрос заслуживают такого же внимания, как макроэкономические прогнозы. Дополнительные длинные размещения требуют от инвесторов поглощения большей дюрации. Пенсионный спрос, управление валютными резервами и вложения центробанков могут действовать в обратном направлении. Итог зависит от ожиданий и готовности покупателей держать бумаги по текущим ценам. Увеличение объёма заимствований не означает автоматического роста доходностей на заранее определённую величину.
Кривая может становиться круче из-за снижения коротких доходностей в ожидании смягчения политики либо из-за роста длинных на фоне инфляционных опасений и предложения долга. Последствия различаются. На аукционах полезно сопоставлять спрос, итоговую доходность с рынком перед размещением и последующую торговлю; один слабый аукцион не является самостоятельным сигналом обвала.
Сама премия за срок не наблюдается напрямую так же, как цена торгуемой облигации. Её оценивают с помощью моделей, опросов и предположений о будущих краткосрочных ставках. Такие расчёты полезны для анализа, однако точное число модели нельзя принимать за отдельно измеренный рыночный факт. Кривая наблюдаема, а разложение её движения на составляющие частично является аналитической конструкцией.
06 / Инфляция и покупательная способность
Номинальная доходность выражена в долларах без поправки на будущую инфляцию. Реальная связана с покупательной способностью. В простом годовом примере номинальный доход 5% при инфляции 3% даёт около 1,94% реального прироста: 1,05 разделить на 1,03 и вычесть единицу. Вычитание инфляции даёт приближение, но точная зависимость является мультипликативной.
Для инвестора различие касается покупательной способности будущих поступлений. Номинальная Treasury обещает определённую сумму в долларах; у TIPS номинал связан с соответствующим индексом инфляции. Ни один инструмент не устраняет изменения рыночной цены до продажи. Реальная доходность способна повыситься, а цена существующей TIPS — снизиться, даже если индексация увеличивает номинал, используемый при расчёте купона.
Условное сравнение показывает компромисс. Если обычные облигации предлагают 5%, а инфляционно-защищённые близкого горизонта — около 2% реальной доходности, инвестор сопоставляет фиксированную долларовую выплату с индексируемой структурой. Что окажется выгоднее, зависит от фактической инфляции, цены покупки, распределения выплат и других условий. Приблизительный разрыв в три процентных пункта помогает организовать сравнение, но не предопределяет будущий результат.
Для анализа рынка доходность TIPS полезнее, чем вычитание последнего годового CPI из десятилетней номинальной доходности. CPI описывает прошлую инфляцию, тогда как оба сегмента облигационного рынка оценивают будущее. Сопоставление обычных Treasuries и TIPS близкого срока даёт рыночную компенсацию за инфляцию, которую обычно называют breakeven inflation.
Это не чистый прогноз роста цен: показатель включает премию за инфляционный риск, различия в ликвидности и особенности бумаг. На 19 октября опубликованные десятилетние номинальная и реальная доходности составляли 5,15% и 2,80%. Простая разница — 2,35 процентного пункта — служит приблизительным ориентиром инфляционной компенсации, но не расчётом breakeven для точно сопоставленной пары выпусков.
Ожидаемая инфляция и неопределённость инфляции тоже различаются. Центральный прогноз участников может сохраниться, но уверенность в нём — уменьшиться. Тогда за принятие инфляционного риска потребуют большую премию. Рыночная компенсация способна измениться без сопоставимого пересмотра наиболее вероятного сценария роста цен. В период стресса дополнительное расхождение могут создавать различия ликвидности обычных и защищённых от инфляции выпусков.
Реальная доходность не является исчерпывающей мерой жёсткости денежной политики. Компания занимает по собственной стоимости финансирования, а не обязательно по ставке TIPS. У потребителей, государства и бизнеса различаются кредитные условия и графики платежей. Тем не менее длинная реальная доходность полезна как ориентир того, какую компенсацию за сохранение покупательной способности инвесторы требуют от сравнительно низкорискового долларового долга.
Различие важно для оценки распродажи облигаций. Если номинальные доходности растут преимущественно из-за реальных, повышается конкурентная привлекательность защищённого от инфляции долларового дохода. Если увеличивается инфляционная компенсация, сообщение рынка больше связано с неопределённостью покупательной способности. Номинальные доходности растут в обоих случаях, но последствия для золота и рискованных активов могут различаться.
При анализе других рынков вопросы стоит задавать последовательно. Изменилась ли номинальная доходность? Насколько сдвинулся реальный ориентир? Расширилась или сузилась приблизительная инфляционная компенсация? Затем сопоставьте ответ с долларом, финансированием и новостями самого актива. Так меньше риск объяснять любой рост доходностей исключительно «инфляцией», а любое падение — «дешёвыми деньгами», когда составляющие показывают более конкретную картину.
07 / Драгоценные металлы
Золото не выплачивает договорного купона. Рост реальных доходностей увеличивает доход, от которого инвестор отказывается, предпочитая металл защищённой от инфляции гособлигации. Укрепление доллара может усиливать давление на долларовую цену золота. Снижение реальных доходностей часто ослабляет эти препятствия, поэтому их динамика полезна для анализа драгоценных металлов.
Альтернативные издержки действуют через выбор, а не через обязательный переток капитала. Инвестор между золотом и Treasury сравнивает ожидаемую защиту, доход, ликвидность и риски. Более высокая реальная доходность облигаций может уменьшать привлекательность металла для нового покупателя, но не вынуждает существующих владельцев продавать. Их цели могут включать диверсификацию резервов, страхование портфеля или горизонт, выходящий за пределы ближайшего процентного цикла.
Но золото также покупают для диверсификации резервов и защиты от финансовой или геополитической неопределённости. Эти мотивы способны перевесить сравнение дохода. Поэтому золото может дорожать вместе с доходностями: инвесторы платят за защиту, несмотря на увеличение альтернативных издержек. Связь зависит от обстоятельств, и один график ставок не объясняет причину движения металла в конкретный день.
Относительно понятен условный сценарий дезинфляции: ожидания роста цен сохраняют устойчивость, реальные доходности снижаются, доллар слабеет, а серьёзного экономического шока нет. Такое сочетание ослабляет сразу несколько препятствий для золота. При устойчивой промышленности может выигрывать и серебро. Ситуация сложнее, когда реальные доходности падают из-за угрозы глубокого спада, одновременно со стремлением участников получить наличность и сократить кредитное плечо.
Во время острого дефицита финансирования даже защитный актив могут продавать, чтобы выполнить обязательства в другой части портфеля. Поэтому краткое падение золота при общей распродаже не доказывает исчезновения его долгосрочной защитной роли. Важна последовательность: первоначальная потребность в ликвидности и последующая реакция на рецессионные риски способны давать разные движения цены. Портфелю нужен запас ликвидности, чтобы избежать вынужденной продажи на первом этапе.
Серебро обладает частью денежных свойств золота, но одновременно зависит от промышленного спроса. Угроза замедления экономики может поддержать защитный спрос на золото и ослабить серебро через ухудшение ожиданий по производству. У добывающих компаний добавляются расходы на энергию, операционные результаты, финансирование и политические риски: они способны перевесить влияние цены самого металла.
Столь же важно различать металл и акции добытчиков. Производитель получает выручку от продажи золота, но оплачивает труд, энергию, развитие месторождений и налоги. Подорожание металла не гарантирует расширения маржи, если издержки растут быстрее. У роялти- и стриминговых моделей другая структура воздействия, однако в каждой компании остаются вопросы оценки, контрагентов и распределения капитала.
Практический вопрос — меняет ли движение доходностей реальные финансовые условия или отражает спрос на страховку. Если реальные доходности растут, а золото держится, стоит изучить потоки капитала и защитный спрос. Если доходности падают из-за ослабления экономики, не следует автоматически ожидать от серебра и добытчиков такой же выгоды, как от золота.
Для смешанного портфеля металлов полезно заранее определить, какая позиция служит страховкой, а какая зависит от промышленного роста или операционного рычага. Золото, серебро и добывающие компании могут находиться в одной категории, но реагировать на падение доходностей совершенно по-разному. Размер позиций должен учитывать эти различия, а не опираться исключительно на общую корреляцию драгоценных металлов с Treasuries.
08 / Акции и цифровые активы
Для акций Treasuries помогают формировать ставку дисконтирования будущих денежных потоков. В упрощённом примере $100, получаемые через десять лет, стоят сегодня около $61,39 при ставке 5% и $55,84 при 6%. Снижение примерно на 9% возникает без изменения будущей выплаты. Реальная ставка оценки акций включает также премию за риск, которая может двигаться независимо.
Одного дисконтирования недостаточно для оценки бизнеса. Инвесторы прогнозируют выручку, маржу, инвестиционные потребности и вероятность исполнения этих ожиданий. Растущая компания может оправдать более высокую оценку при повышении доходности Treasuries, если её денежные перспективы улучшаются достаточно сильно. Бизнес с разочаровывающей прибылью способен дешеветь даже при снижении безрисковой составляющей ставки дисконтирования.
Особенно чувствительны компании, инвестиционная привлекательность которых основана на далёкой будущей прибыли. У заёмщиков, недвижимости и капиталоёмкого бизнеса важны также расходы на рефинансирование. Однако укрепление экономики может повысить прибыль настолько, что оно компенсирует рост доходностей. И наоборот: страх рецессии снижает доходности, но ухудшение прогнозов прибыли и рост премии за риск давят на акции.
Кредитные спреды особенно наглядно объясняют кажущееся противоречие. В условном сценарии ухудшения роста базовая Treasury снижается на 0,30 процентного пункта, но спред более слабого заёмщика расширяется на 0,80 пункта. Ориентировочная стоимость его заимствований повышается на 0,50 пункта. Падение государственных доходностей не спасло условия финансирования. Та же логика помогает понять расхождение между финансово сильным бизнесом и компаниями с большой долговой нагрузкой.
Недостаточно и отраслевых названий. Технологические компании с далёкой ожидаемой прибылью могут зависеть от ставок, но зрелый прибыльный бизнес не равнозначен спекулятивному проекту. У банков важны доходность активов, стоимость депозитов и кредитные потери. У недвижимости и инфраструктуры — график рефинансирования и устойчивость поступлений. Нужно определить, через какой конкретно канал изменившаяся стоимость капитала достигает выбранной компании. Общий для этих сегментов вопрос — насколько улучшение финансовых условий подтверждается экономическими результатами, а не только кратковременным облегчением настроений инвесторов.
У биткоина и большинства криптоактивов нет обещанных выплат, подобных облигационным, поэтому механически применять к ним формулу оценки акций нельзя. Влияние передаётся через привлекательность долларового дохода, доступность финансирования, кредитное плечо и готовность инвесторов рисковать. Смягчение условий может поддержать крипторынок, тогда как ликвидации позиций или сильный доллар способны усилить давление.
В криптовалютах плечо может ускорять передачу воздействия. Столкнувшись с дорогим финансированием или убытками, трейдер сокращает позиции независимо от долгосрочного рассказа о токене. Ликвидации усиливают падение и провоцируют следующие продажи. Обратная ситуация тоже возможна: небольшое улучшение условий вызывает резкий отскок после накопления коротких позиций. Сам по себе отскок не доказывает устойчивого изменения спроса или фундаментальных показателей сети.
Доходные стейблкоин-продукты и токенизированные Treasuries делают альтернативный процентный доход заметнее для криптоинвесторов. Но такие инструменты добавляют собственные риски эмитента, хранения, правовой конструкции или технологии. Их нельзя автоматически приравнивать к прямому владению государственным долгом. Прежде чем сравнивать указанную доходность с казначейским ориентиром, следует понять, какой актив принадлежит инвестору, какое требование он предоставляет и как осуществляется погашение.
У криптовалют есть собственные факторы: потоки фондов, регулирование, предложение токенов, активность сетей и позиционирование. Снижение доходностей — полезный контекст, но не сигнал покупать биткоин или любой альткоин. Более убедительная ситуация складывается, когда смягчение реальных доходностей и устойчивое финансирование сопровождаются улучшением спроса на сам актив.
При принятии решения соединяйте макроэкономический фон с доказательствами на уровне актива. Для акций это качество прибыли и устойчивость баланса; для криптовалют — потоки капитала, плечо, предложение токенов и экономическая полезность. Сигнал доходностей может оправдывать терпение или меньший размер позиции. Он не заменяет оценку стоимости вложения и определение фактов, которые опровергнут инвестиционную идею.
09 / Текущий рыночный пример
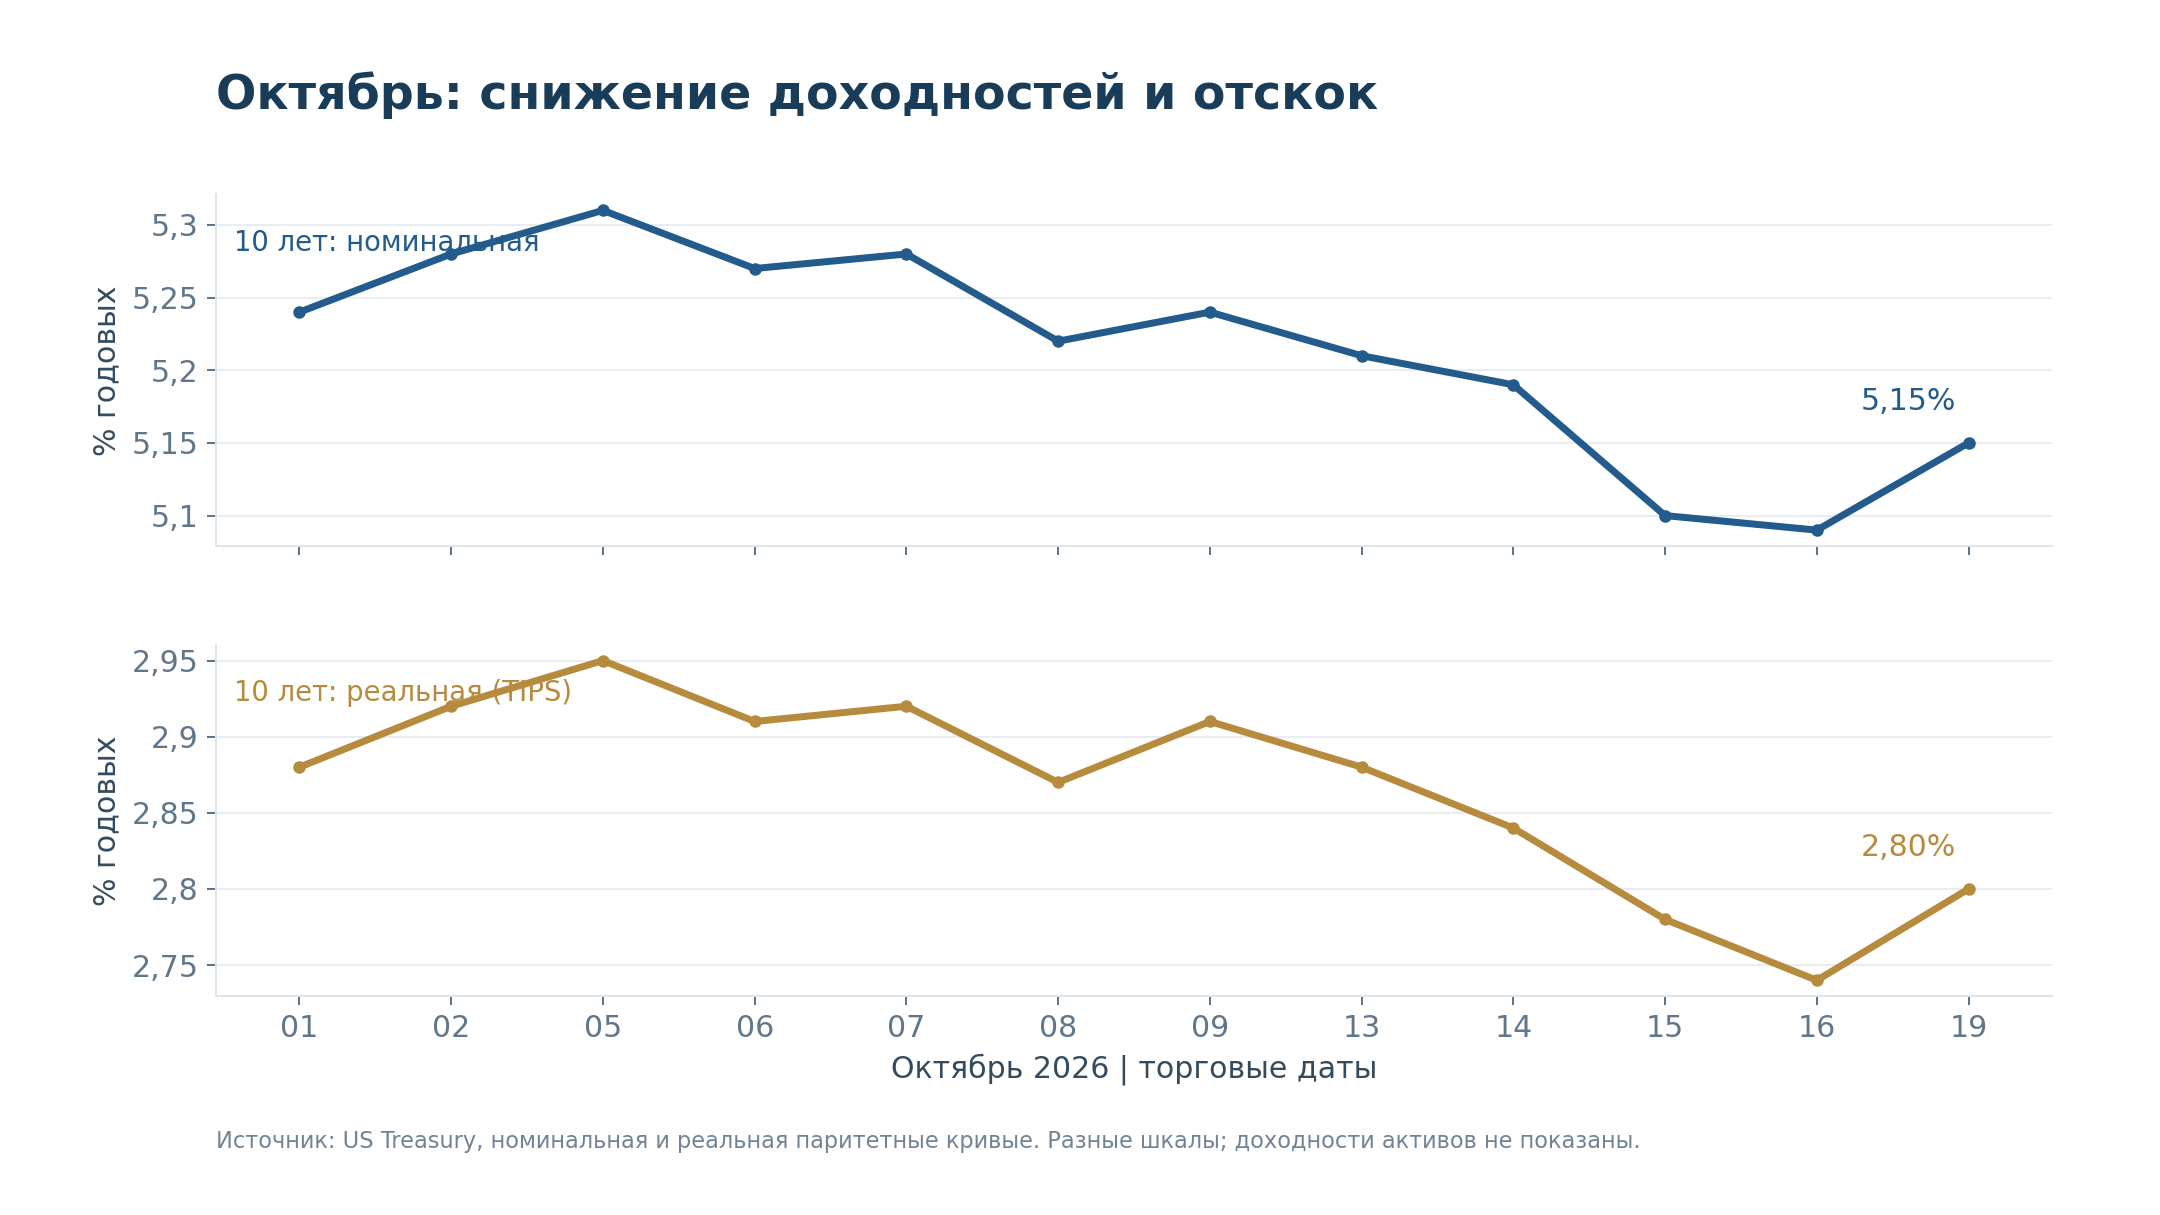
По данным на 20 октября, показатели Казначейства за 19 октября отражают частичное отступление доходностей от уровней начала месяца. С 1 по 16 октября десятилетняя номинальная доходность снизилась с 5,24% до 5,09%, а реальная — с 2,88% до 2,74%. На 19 октября они вновь поднялись до 5,15% и 2,80% соответственно.
Предыдущее снижение и последующий отскок нужно рассматривать на двух горизонтах. Относительно 1 октября десятилетние номинальный и реальный ориентиры к 19 октября оставались ниже. Относительно 16 октября оба выросли. Поэтому комментатор может говорить как об облегчении, так и о возвращении давления и арифметически быть правым. Инвестиционный смысл зависит от того, обсуждается месячное направление или последнее изменение.
В обоих рядах отскок составил шесть базисных пунктов. Простая разница между номинальной и реальной доходностями с 16 по 19 октября сохранилась на уровне 2,35 процентного пункта. Такая арифметика согласуется с тем, что последнее повышение сосредоточилось в реальной составляющей опубликованных кривых. Она не определяет конкретную новость, сделку или инвестора, вызвавших движение.
Шесть базисных пунктов — небольшой сдвиг по сравнению с полным процентным пунктом, но его воздействие различается по инструментам. Для условной облигации с модифицированной дюрацией восемь параллельный рост на шесть базисных пунктов означает около 0,48% снижения цены до дохода и выпуклости. Это не означает падения акций, золота или биткоина на те же 0,48%: у них нет аналогичной договорной структуры выплат.
Разницу в 2,35 процентного пункта тоже важно оценивать соразмерно. Её стабильность между двумя наблюдениями говорит о небольшом изменении этого приблизительного сравнения инфляционной компенсации. Но она не доказывает неизменность инфляционной неопределённости на всех рынках и не показывает, усиливало ли движение позиционирование участников. Это полезное разложение наблюдаемых ориентиров, а не полное объяснение рыночного поведения.
Для золота этот отскок восстановил часть давления через альтернативную доходность. Для акций роста и криптовалют процентный фон стал менее благоприятным, чем выглядел 16 октября. Это следствия описанного механизма, а не утверждение, что каждый актив действительно изменился на определённую величину или что Treasuries были единственной причиной его движения.
Три дальнейшие траектории несли бы разные сообщения. Продолжение снижения реальных доходностей при устойчивой прибыли улучшало бы условия оценки. Возобновление их роста без укрепления прибыли повышало бы требования к инвестиционной привлекательности. Резкое падение государственных доходностей при расширении кредитных спредов скорее указывало бы на проблемы роста или финансирования: защитный спрос и давление на рискованные активы тогда способны существовать одновременно.
Следующий полезный критерий — устойчивость. Продолжительное снижение реальных доходностей при стабильных ожиданиях роста было бы убедительнее одного удачного дня. Рост длинных доходностей без улучшения прогнозов прибыли сложнее для оценок. Если акции дешевеют одновременно со снижением доходностей, стоит проверить кредитные спреды и пересмотр прибыли, прежде чем считать расхождение нелогичным.
Последовательный подход — обновить сценарий, а не объявить разворот. Для открытой позиции проверьте, меняет ли движение исходные предположения о финансировании. Для новой — достаточно ли потенциальной доходности, если ставки останутся высокими дольше. Так октябрьские наблюдения превращаются в основу решения без придумывания точного целевого уровня другого актива, якобы однозначно вытекающего из Treasuries.
10 / Инвестиционные решения
Начните с двухлетней и десятилетней доходностей, десятилетней реальной доходности TIPS и разницы между десятью и двумя годами. Сравнивайте изменения за неделю и месяц, а не только последнюю сессию. Это позволяет оценить масштаб небольшого дневного разворота и отличить пересмотр ожиданий по ФРС от изменения долгосрочных условий финансирования.
Повторяемой процедуре нужен инвестиционный горизонт. Для сделки на несколько недель траектория доходностей, ожидания прибыли и позиционирование могут быть важнее далёкой равновесной оценки. Для капитала на много лет существеннее стоимость покупки, реинвестирование и способность выдержать просадку. Прежде чем считать каждое дневное движение значимым, определите, на какой вопрос должен отвечать выбранный набор индикаторов.
Затем определите, что изменилось. Инфляция оказалась неожиданно высокой? Ослабли рост или занятость? Прошло крупное размещение долга или важный аукцион? Сопоставьте движение доллара, корпоративных кредитных спредов и широту фондового рынка. Снижение доходностей при спокойном кредитном рынке означает иную среду, чем их падение на фоне расширения спредов и вынужденных продаж.
До открытия позиции запишите несколько сценариев. В благоприятном инфляция замедляется без серьёзного ухудшения прибыли, а реальные доходности снижаются. В неблагоприятном для оценки реальные доходности растут без улучшения перспектив бизнеса. В рецессионном государственные доходности падают, но кредитные спреды расширяются и прогнозы прибыли ухудшаются. Определите уязвимые позиции в каждом случае и наблюдения, которые позволят различить эти варианты.
Короткая запись решения может включать фактический сдвиг доходностей, наиболее вероятное объяснение, альтернативное объяснение и недостающие подтверждения. Например, «реальные доходности снизились, но кредитные спреды выросли» требует другого вывода, чем «реальные доходности снизились, а финансирование компаний осталось спокойным». Явная фиксация конкурирующей версии уменьшает соблазн замечать только данные, поддерживающие уже открытую позицию.
После этого свяжите наблюдения с активом. Для золота важны реальные доходности и защитный спрос, для серебра — ещё и промышленность. Для акций проверьте прибыль и потребность в рефинансировании. Для криптовалют добавьте потоки капитала, плечо и события конкретных проектов. Эти факторы взаимодействуют и не являются набором независимых условий, гарантирующих прогноз.
Размер позиции связывает интерпретацию с риском. Чтобы избежать концентрации, работающей лишь при одном благоприятном сценарии, не нужно точно знать следующее движение. Потребность в деньгах, рефинансирование и общую чувствительность нескольких вложений необходимо оценивать совместно. Владение золотом, акциями роста и криптовалютами не обязательно создаёт три независимых риска, если все позиции зависят от одного снижения реальных доходностей.
Рынок Treasuries полезен тем, что показывает, как инвесторы оценивают время, инфляцию и неопределённость в долларах. Он помогает выбирать размер позиции, сохранять терпение и точнее читать новости. Его главная практическая ценность — вопрос: почему меняется стоимость денег? Следующий шаг — проверить, подтверждает ли фундаментальная ситуация выбранного актива инвестиционное решение.
Наконец, сравнивайте результат с первоначальной идеей, а не с отдельным заголовком прогноза. Сработал ли ожидаемый экономический механизм? Перевесили ли его факторы конкретной компании или токена? Не превратило ли чрезмерное плечо приемлемую гипотезу в неуправляемую позицию? Такие вопросы постепенно повышают пользу анализа Treasuries. Цель — улучшить решения и сохранить устойчивость портфеля при ошибке или преждевременном входе, а не приписать одному макроиндикатору способность предсказывать каждую цену.
#гособлигации США #доходности #макроэкономика #драгоценные металлы #криптовалюты #акции
Обсуждение
Место для взвешенных мнений о рынке.
Ваш email не будет опубликован.
Пока нет комментариев
Поделитесь своим мнением первым.