

ОПУБЛИКОВАНО:: 2026-11-16
КАТЕГОРИЯ: Аналитика
Американский рынок оказался между жёсткой риторикой ФРС, замедлением потребительского спроса и продолжающимся инвестиционным циклом искусственного интеллекта. Разбираем, почему падение акций ещё не доказывает начало системного кризиса, но и само по себе не делает технологический сектор дешёвым.
В обзоре мы разбираем большое количество секторов рынка: от инфляции, занятости и недвижимости до NVIDIA, Nasdaq, облигаций, золота и биткоина. Прогнозы рассматриваются как сценарии, а значения на слайдах — как данные соответствующего обзора.
01 / Главное
Ключевая мысль обзора: нервная распродажа и фундаментальный крах — разные стадии рынка. Ликвидность продолжает увеличиваться, американские компании в среднем зарабатывают на вложенном капитале больше, чем платят за его привлечение, а инвестиционная гонка в ИИ сохраняется. Поэтому после сильного снижения возможен отскок, усиленный закрытием коротких позиций.
Одновременно качество макроэкономического фона ухудшается. Рост ликвидности теряет скорость, залоговое финансирование показывает слабость, потребитель всё сильнее зависит от накоплений и стоимости активов. Повышение ставки в такой среде может ударить по наиболее чувствительным секторам раньше, чем это станет очевидно по общему ВВП.
Отсюда центральный вопрос: хватит ли устойчивости корпоративных прибылей и финансирования, чтобы пережить период высоких ставок? Ответ нужно искать в нескольких группах показателей, а не в одном заголовке об инфляции или одной красной торговой сессии.
Для акций важны сохранение прогнозов прибыли, ширина восстановления и состояние кредитного рынка. Для облигаций — направление инфляционных ожиданий, динамика доходностей и риск дополнительного ужесточения ФРС. Для золота и биткоина — доступность долларовой ликвидности и способность рынков выйти из режима вынужденных продаж.
Мы сохраняем конструктивный взгляд на возможность восстановления, признавая перегрев ИИ и более серьёзные среднесрочные риски. Однако мы не утверждеем, что минимум уже пройден. В статье мы так же допускаем варианты и условия, при которых наши сценарии могут не реализоваться.
Оригинальные слайды сохранены на языке источников. Русские пояснения раскрывают их содержание; исторические ряды, модельные оценки и прогнозные продолжения не смешиваются с фактическими результатами.
02 / Ликвидность
Источник: CrossBorder Capital · ФинФак, 14:15 · Оригинал ↗
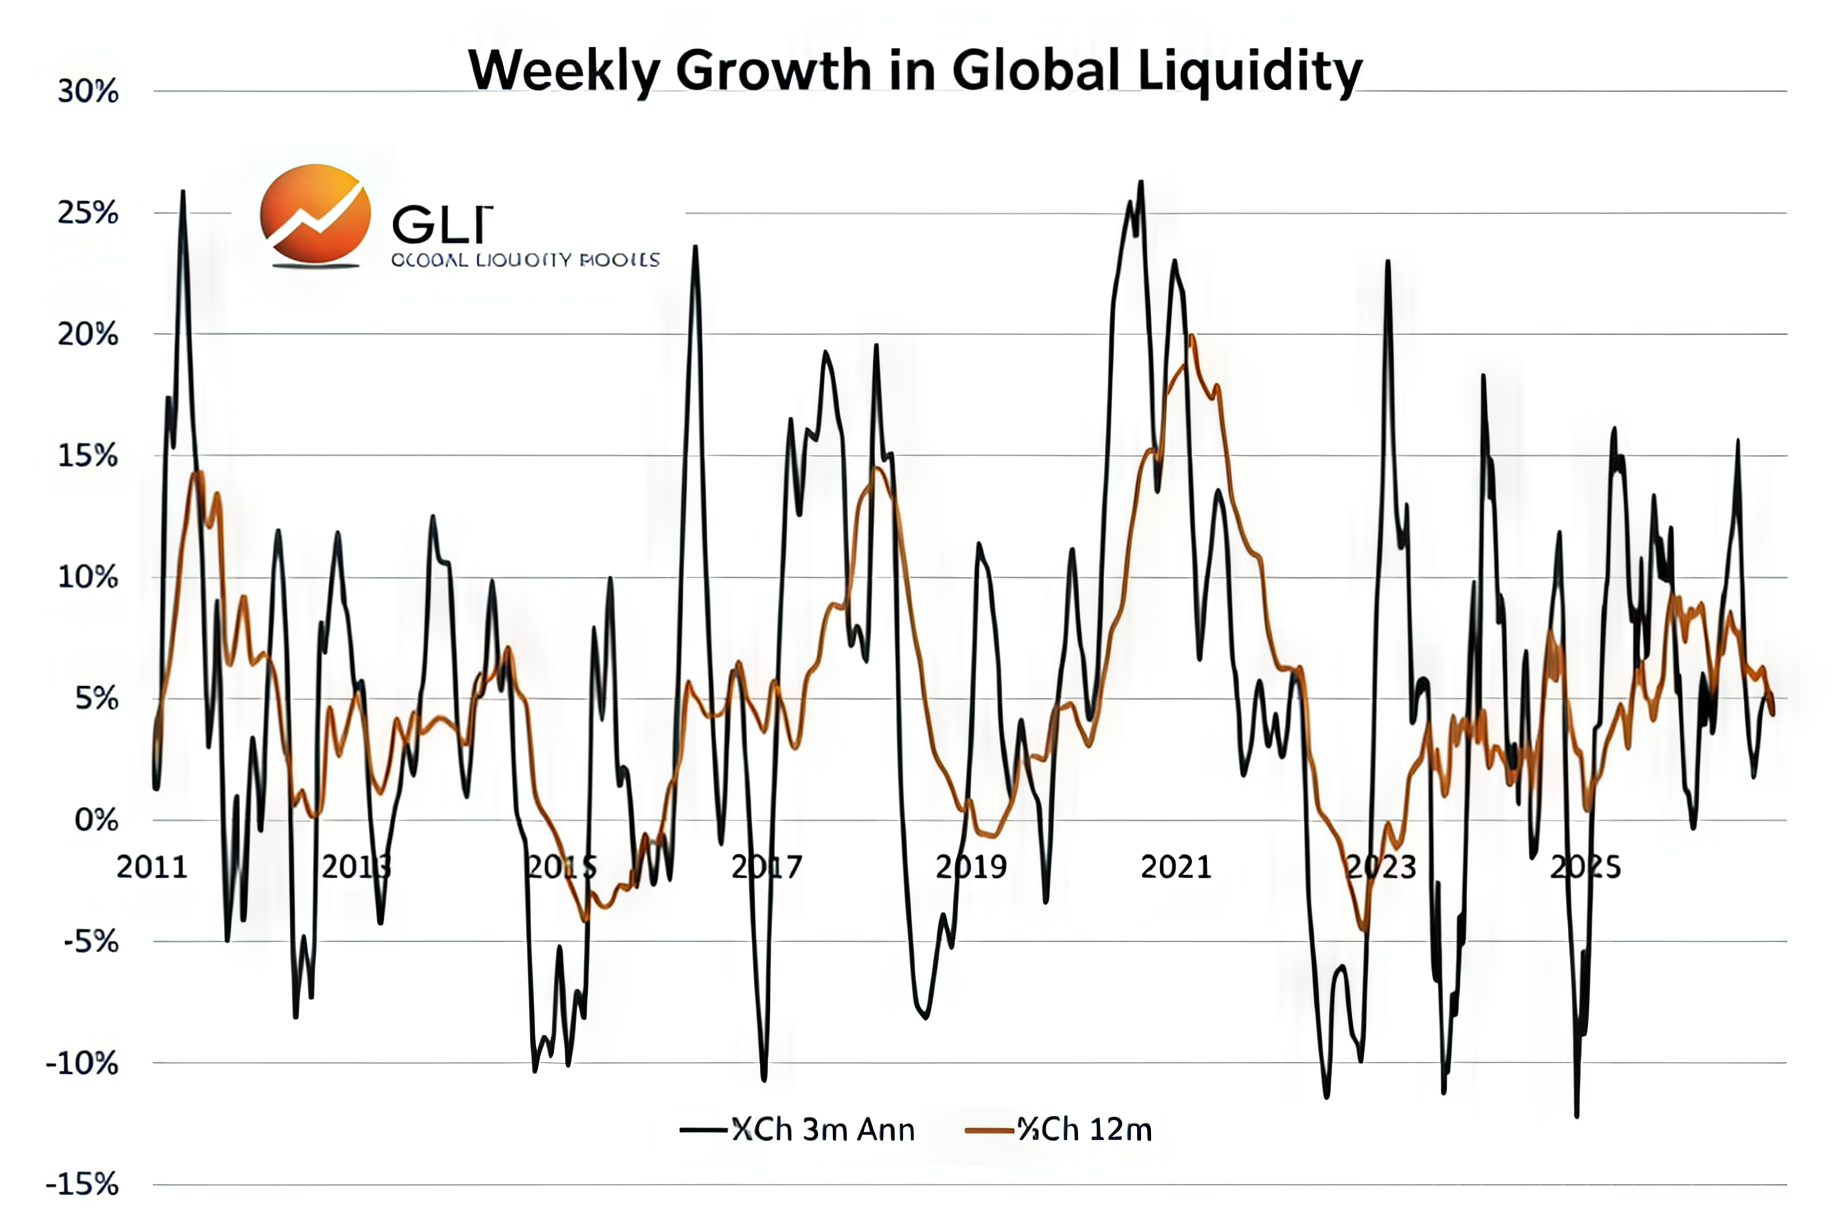
На графике показаны два темпа изменения глобальной ликвидности. По горизонтали — годы, по вертикали — проценты. Чёрная линия отражает изменение за три месяца, пересчитанное в годовом выражении; оранжевая — изменение за последние двенадцать месяцев. Первая быстрее реагирует на поворот условий, вторая сглаживает краткосрочный шум.
На слайде обе последние оценки составляют около 4,4%. Это положительная динамика, но уже существенно слабее прежних всплесков. Замедление означает, что дополнительное финансирование поступает в систему менее интенсивно. Оно не тождественно сокращению всей ликвидности: положительный рост и ухудшение импульса могут существовать одновременно.
Для акций с высокими ожиданиями прибыли это принципиально. Если долговые обязательства и потребность в капитале растут быстрее доступного финансирования, конкуренция за деньги усиливается. Поэтому аргумент «ликвидность растёт — акции обязаны расти» слишком прямолинеен. Трёхмесячный показатель также нельзя читать как фактическое увеличение денежной массы на 4,4% всего за квартал.
Источник: CrossBorder Capital · ФинФак, 14:44 · Оригинал ↗
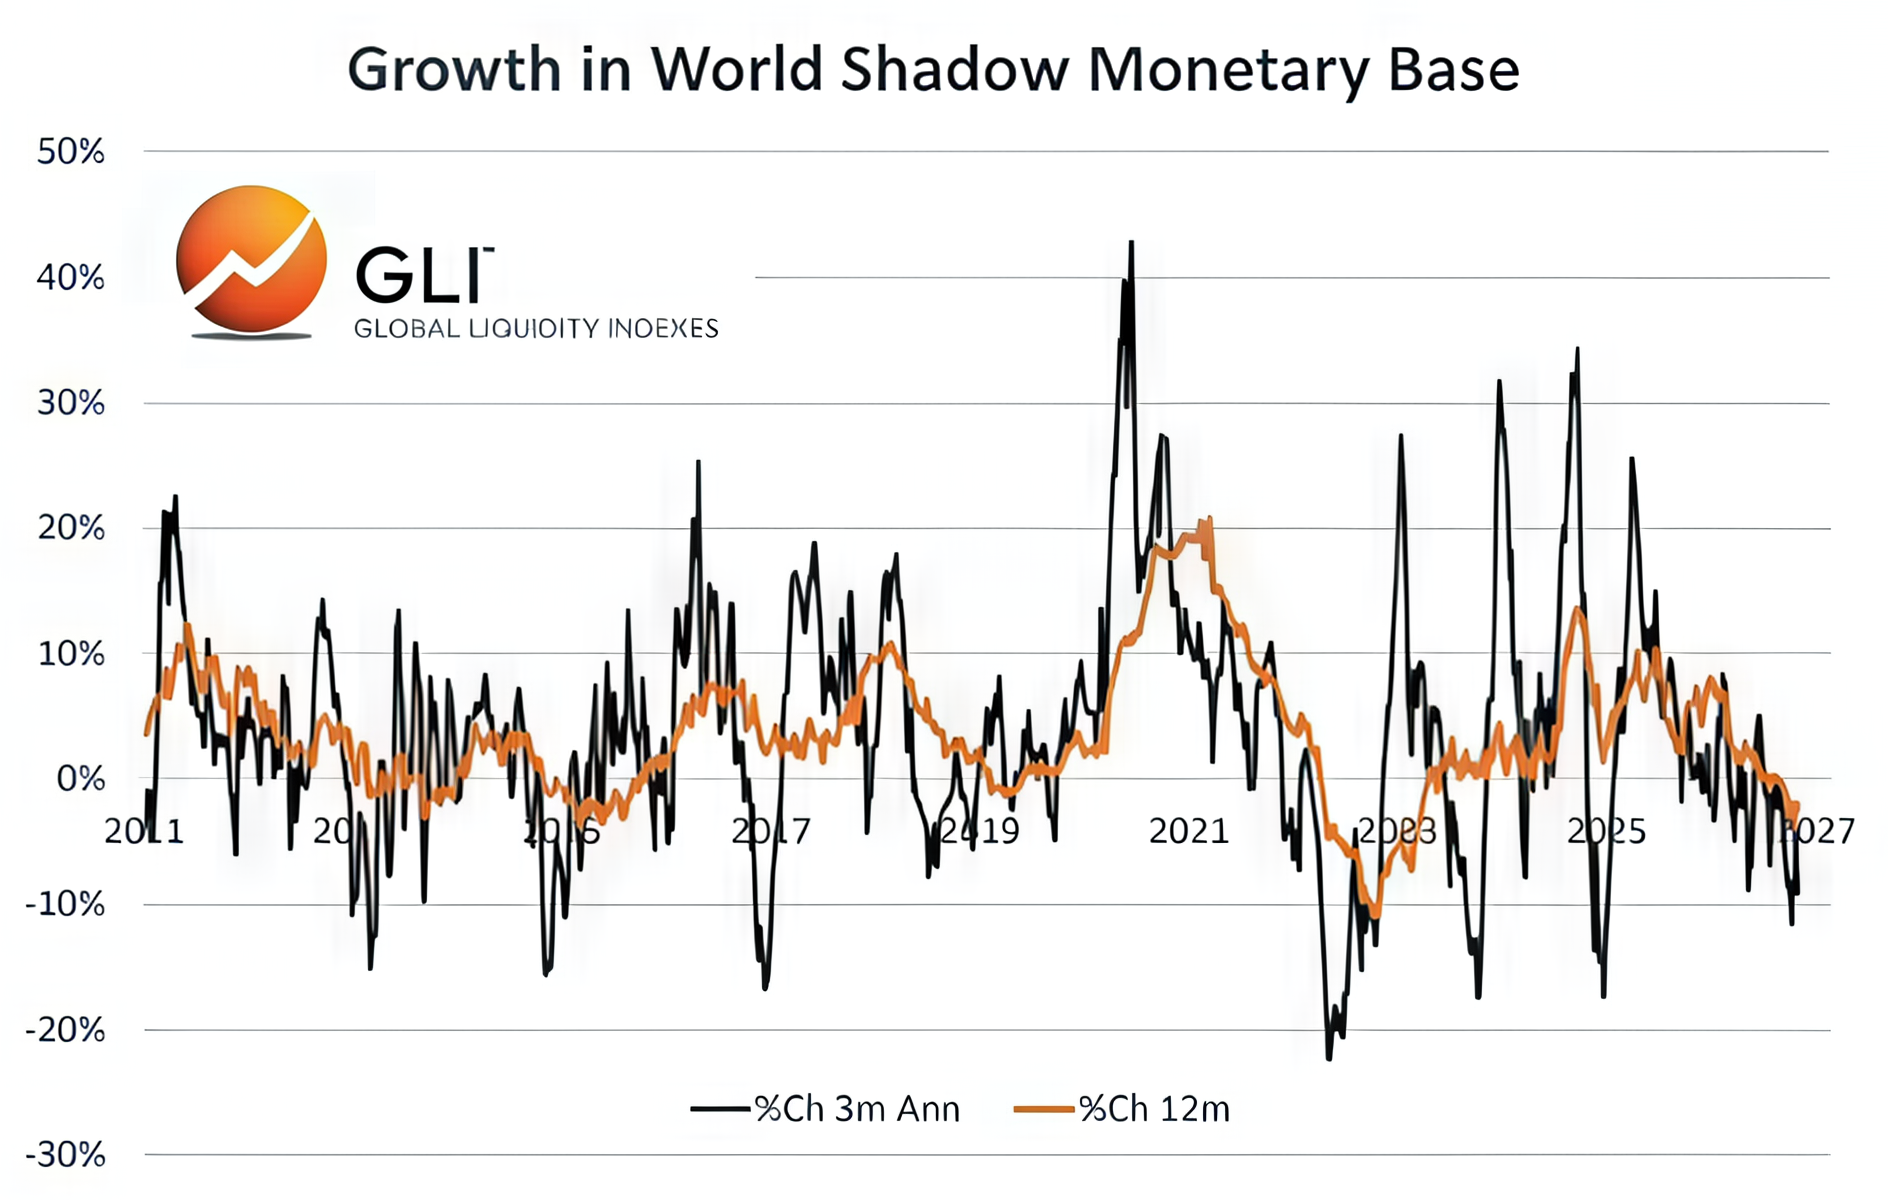
Второй слайд относится к World Shadow Monetary Base — модельной оценке денежной базы теневого финансового посредничества. Это отдельный показатель, а не весь объём денег в мировой экономике. Здесь та же логика линий: чёрная — трёхмесячный годовой темп, оранжевая — двенадцатимесячное изменение.
На слайде указан объём 107,7 трлн долларов и краткосрочный темп −9,1% в годовом выражении. Чёрная линия заметно более волатильна и уходит ниже нуля. Финансирование под залог зависит не только от количества денег, но и от стоимости обеспечения, допустимого плеча и готовности контрагентов продолжать сделки.
Именно здесь виден источник напряжения. Когда залог дешевеет или требования ужесточаются, участнику приходится уменьшать позиции либо привлекать дополнительный капитал. Это помогает понять синхронные продажи разных активов. Однако один агрегированный индекс не доказывает, что конкретное падение акций вызвано именно маржинальными требованиями.
03 / Бюджет США
Источник: CrossBorder Capital · ФинФак, 16:40 · Оригинал ↗
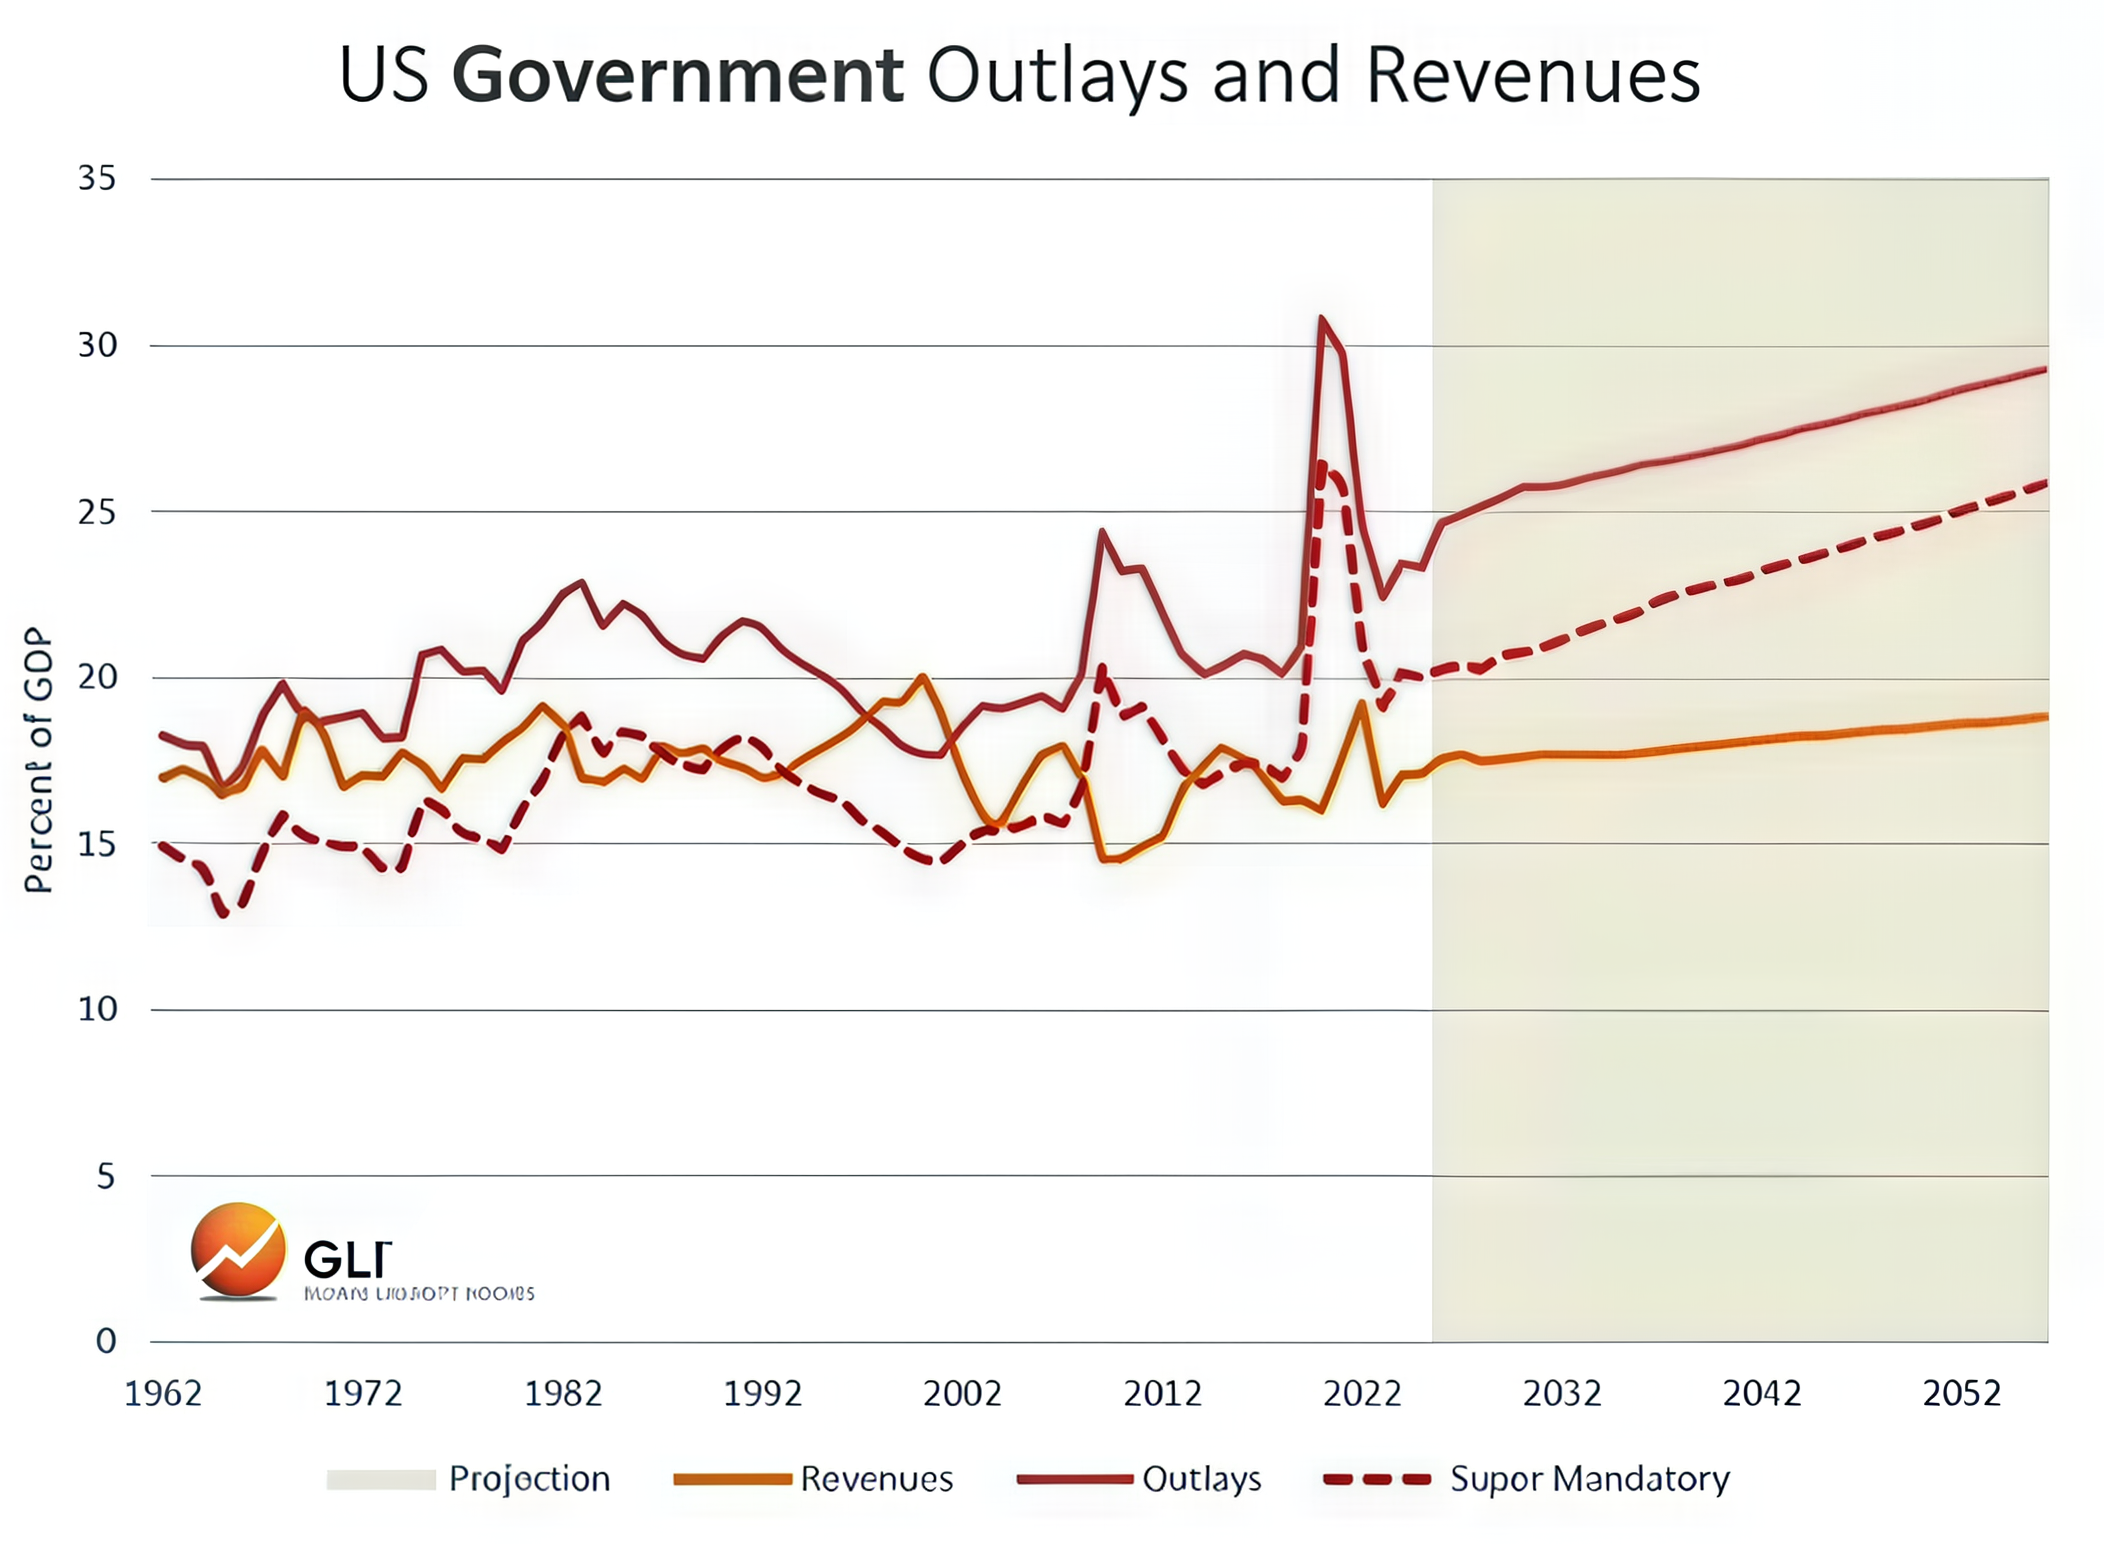
На первом графике доходы и расходы федерального правительства выражены в процентах ВВП. Оранжевая линия — доходы, сплошная красная — расходы; красный пунктир обозначает выделенную категорию Super Mandatory. Затемнённая правая область — прогноз, а не уже состоявшаяся история.
Главный сигнал — устойчивый разрыв между поступлениями и расходами. Если расходы выше доходов, разницу необходимо финансировать. В прогнозной части расходы растут быстрее, и дефицит сохраняется даже без предположения о чрезвычайном кризисном стимулировании. Социальные обязательства и обслуживание долга делают бюджет менее гибким.
Для рынка это двойственный фактор. Государственные траты поддерживают выручку компаний и доходы населения, но дополнительные заимствования увеличивают предложение облигаций. Результат зависит от спроса на этот долг и стоимости привлечения средств. Сам по себе большой дефицит не позволяет вывести ни точную траекторию S&P 500, ни неизбежное начало инфляционного ускорения.
Источник: CrossBorder Capital · ФинФак, 17:40 · Оригинал ↗
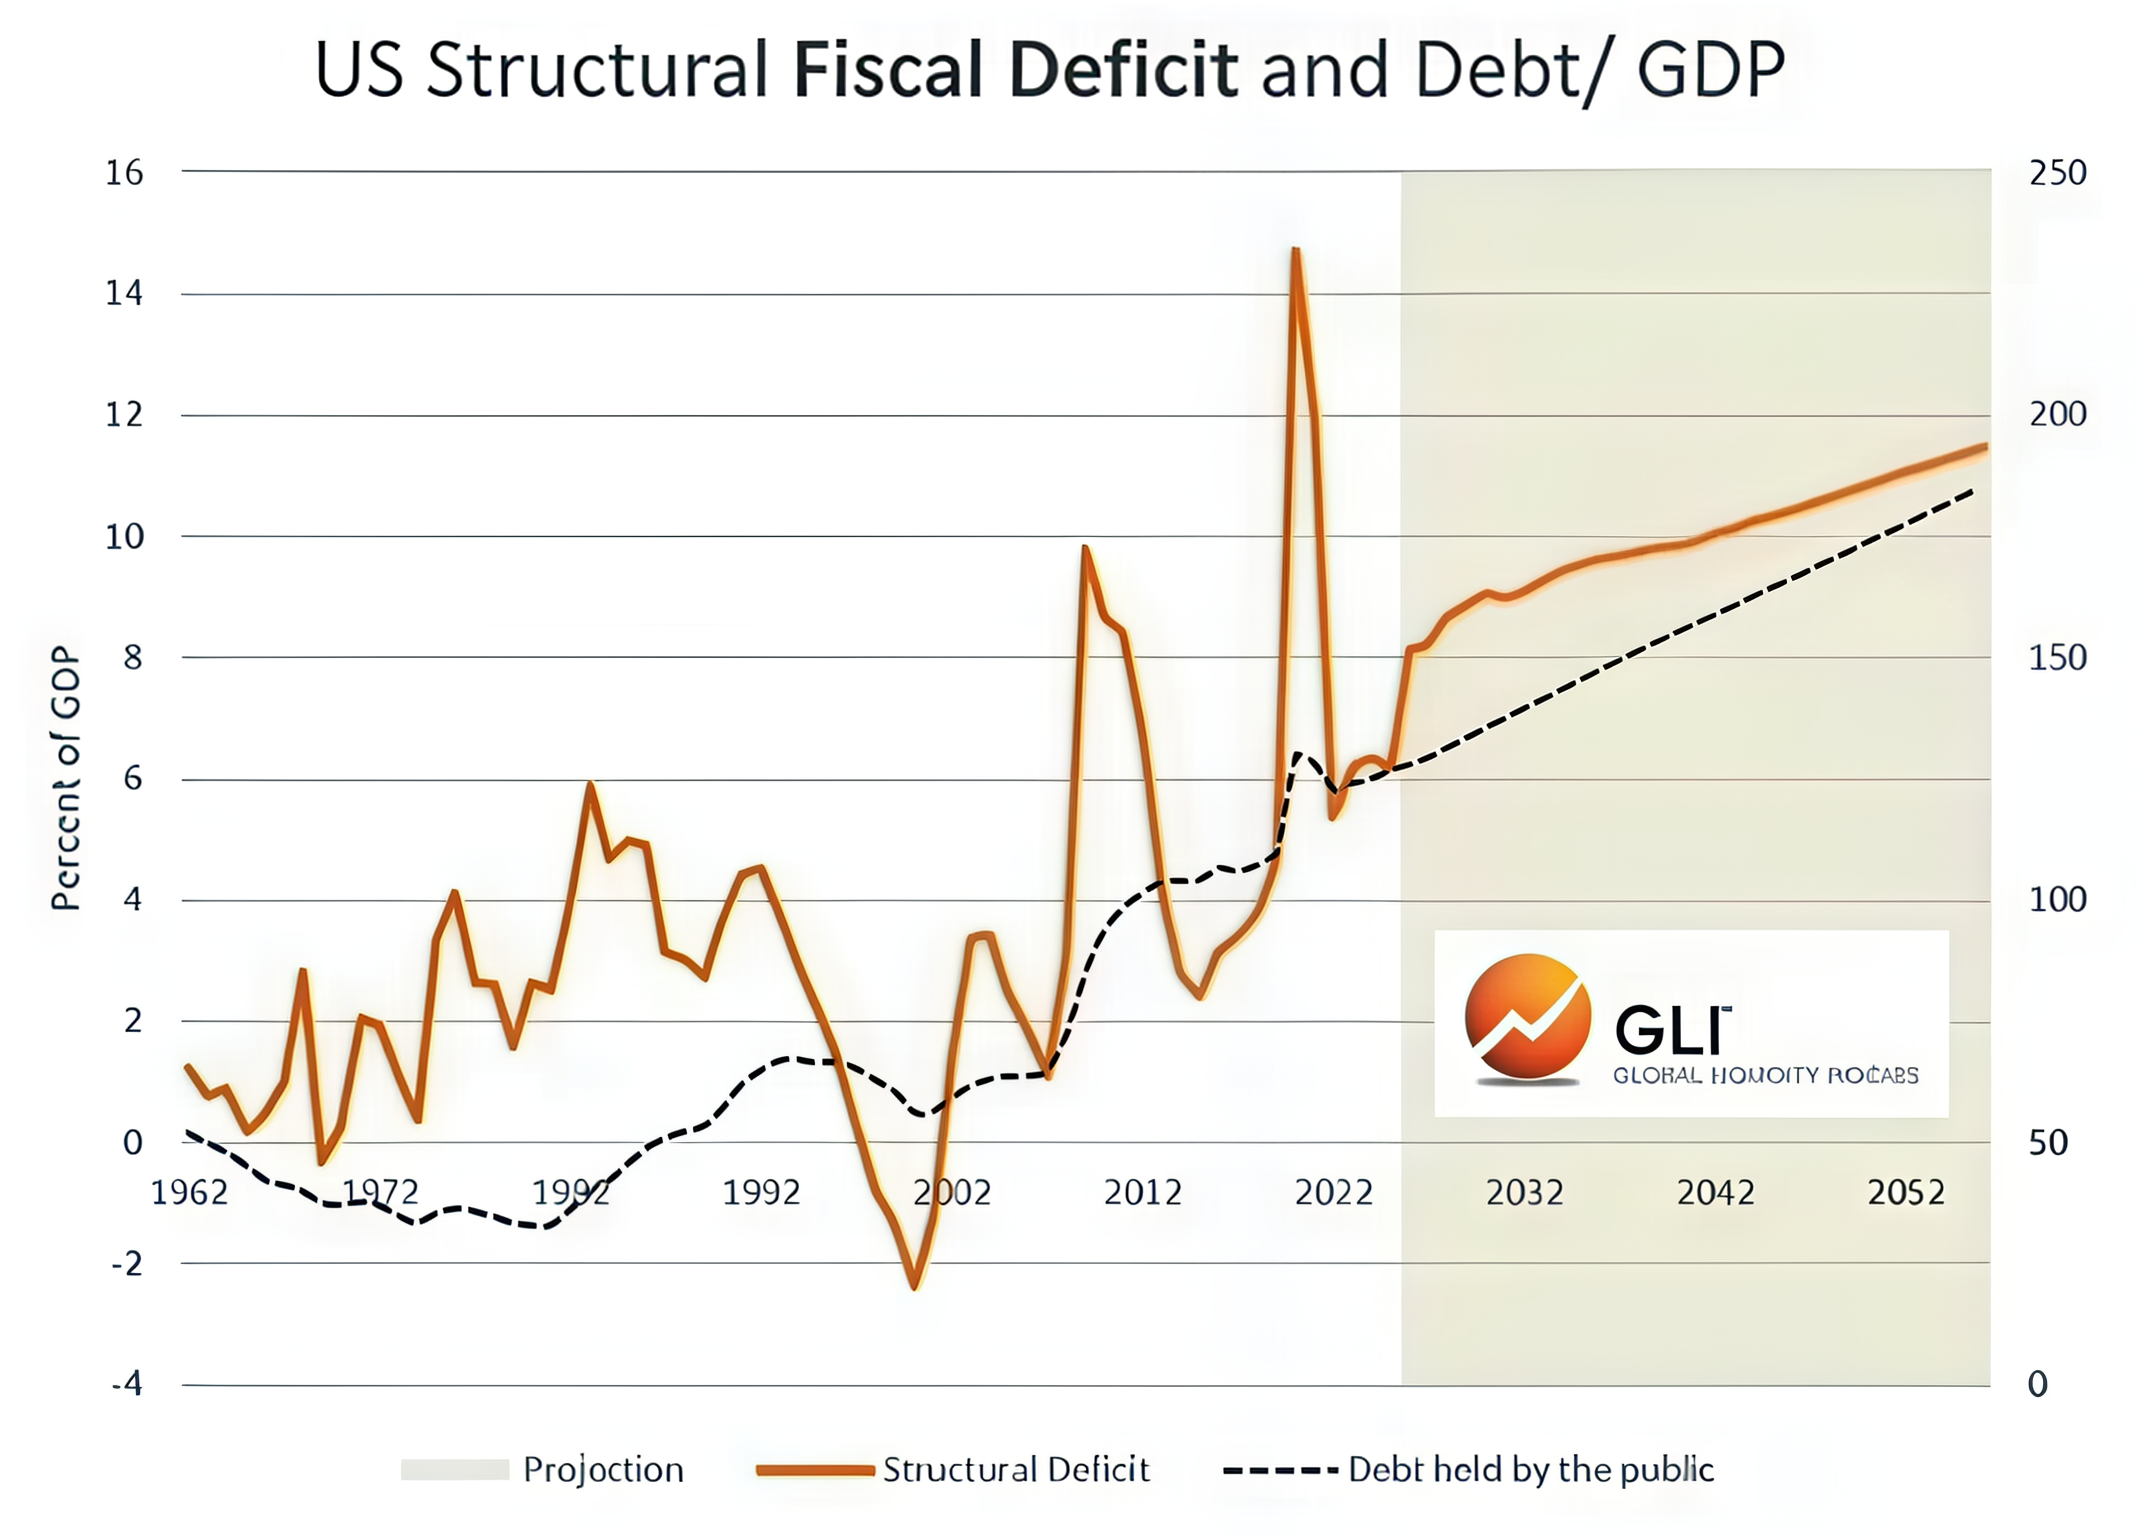
На втором графике оранжевая линия — структурный бюджетный дефицит относительно ВВП, а чёрный пунктир — долг, находящийся у публики, относительно ВВП. У линий разные вертикальные шкалы. Их нельзя сопоставлять по высоте как два одинаковых процента: левая шкала относится к дефициту, правая — к накопленному долгу.
Дефицит описывает поток новых заимствований за период; долг — накопленный запас обязательств. На прогнозном участке обе величины растут. Высокие ставки постепенно увеличивают процентные расходы по мере погашения старых выпусков и размещения новых. Этот эффект растянут во времени, а не возникает сразу для всего долга.
Мы связываем бюджетную траекторию с постоянной потребностью в рефинансировании. Практический смысл — наблюдать не только за решением ФРС, но и за доходностями выпусков, структурой размещений и готовностью инвесторов поглощать предложение. Представленная проекция является условной моделью, чувствительной к росту экономики, налогам, расходам и ставкам.
04 / Долговой цикл
Источник: CrossBorder Capital · ФинФак, 15:50 · Оригинал ↗
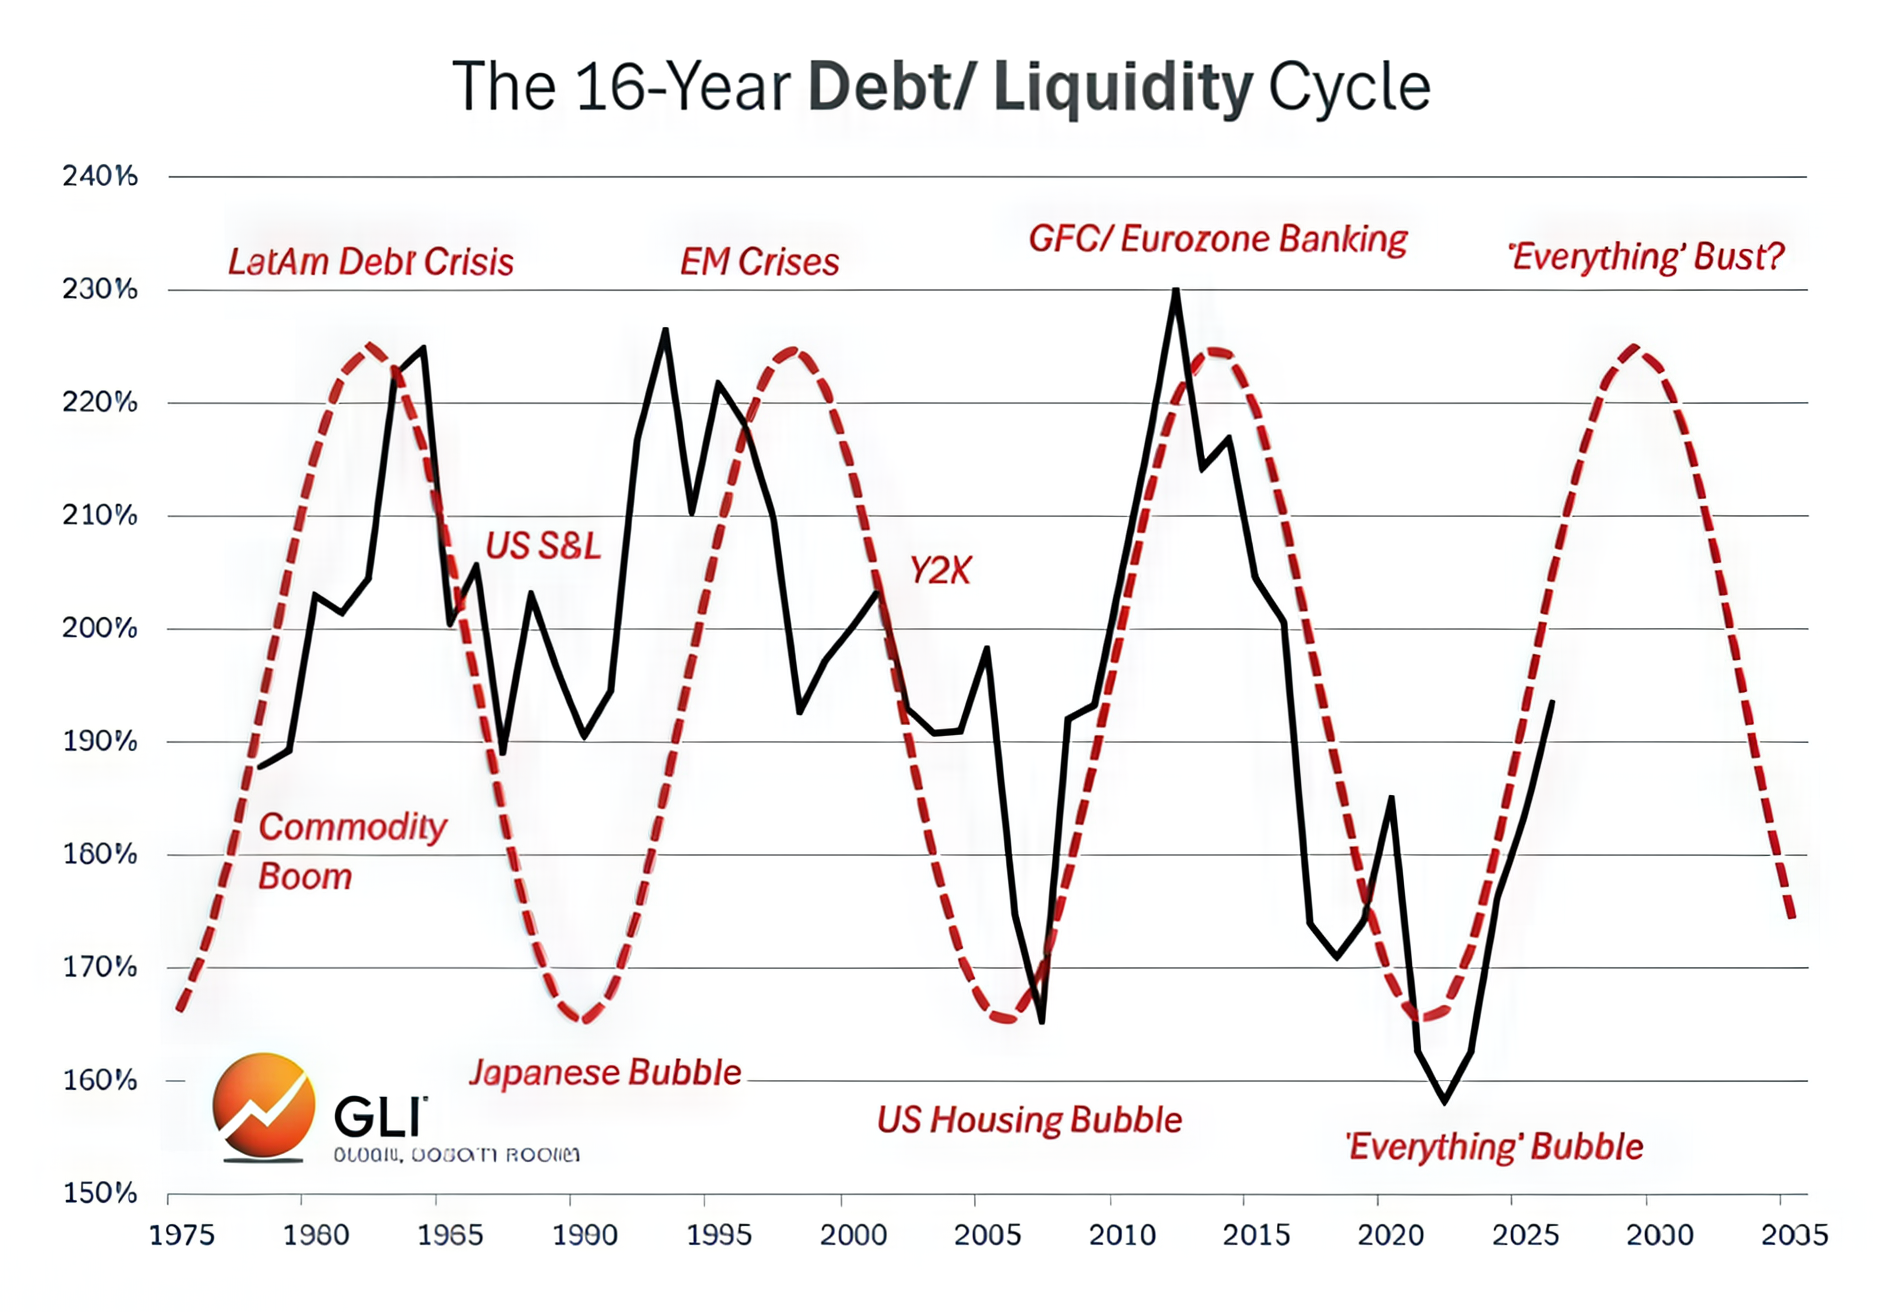
Чёрная линия показывает соотношение долга и ликвидности, красная пунктирная — стилизованный шестнадцатилетний цикл. По горизонтали расположены годы, по вертикали — отношение в процентах. При росте соотношения долговая нагрузка увеличивается относительно доступной ликвидности; при снижении финансирование становится относительно более обильным.
Исторические вершины сопоставлены с эпизодами напряжения, включая кризисы развивающихся рынков и мировой финансовый кризис. Логика состоит в том, что для устойчивости важен не абсолютный размер денежного потока, а его достаточность для обслуживания и перекредитования обязательств.
Но красная синусоида не является прогнозом следующего обвала. Её будущие участки — модельная экстраполяция. Реальные кризисы зависят от структуры долга, сроков погашения, кредитного качества и реакции властей. Использовать такую схему полезно для постановки вопроса о запасе прочности системы, но недостаточно для выбора конкретного месяца покупки или продажи.
Источник: CrossBorder Capital · ФинФак, 17:58 · Оригинал ↗
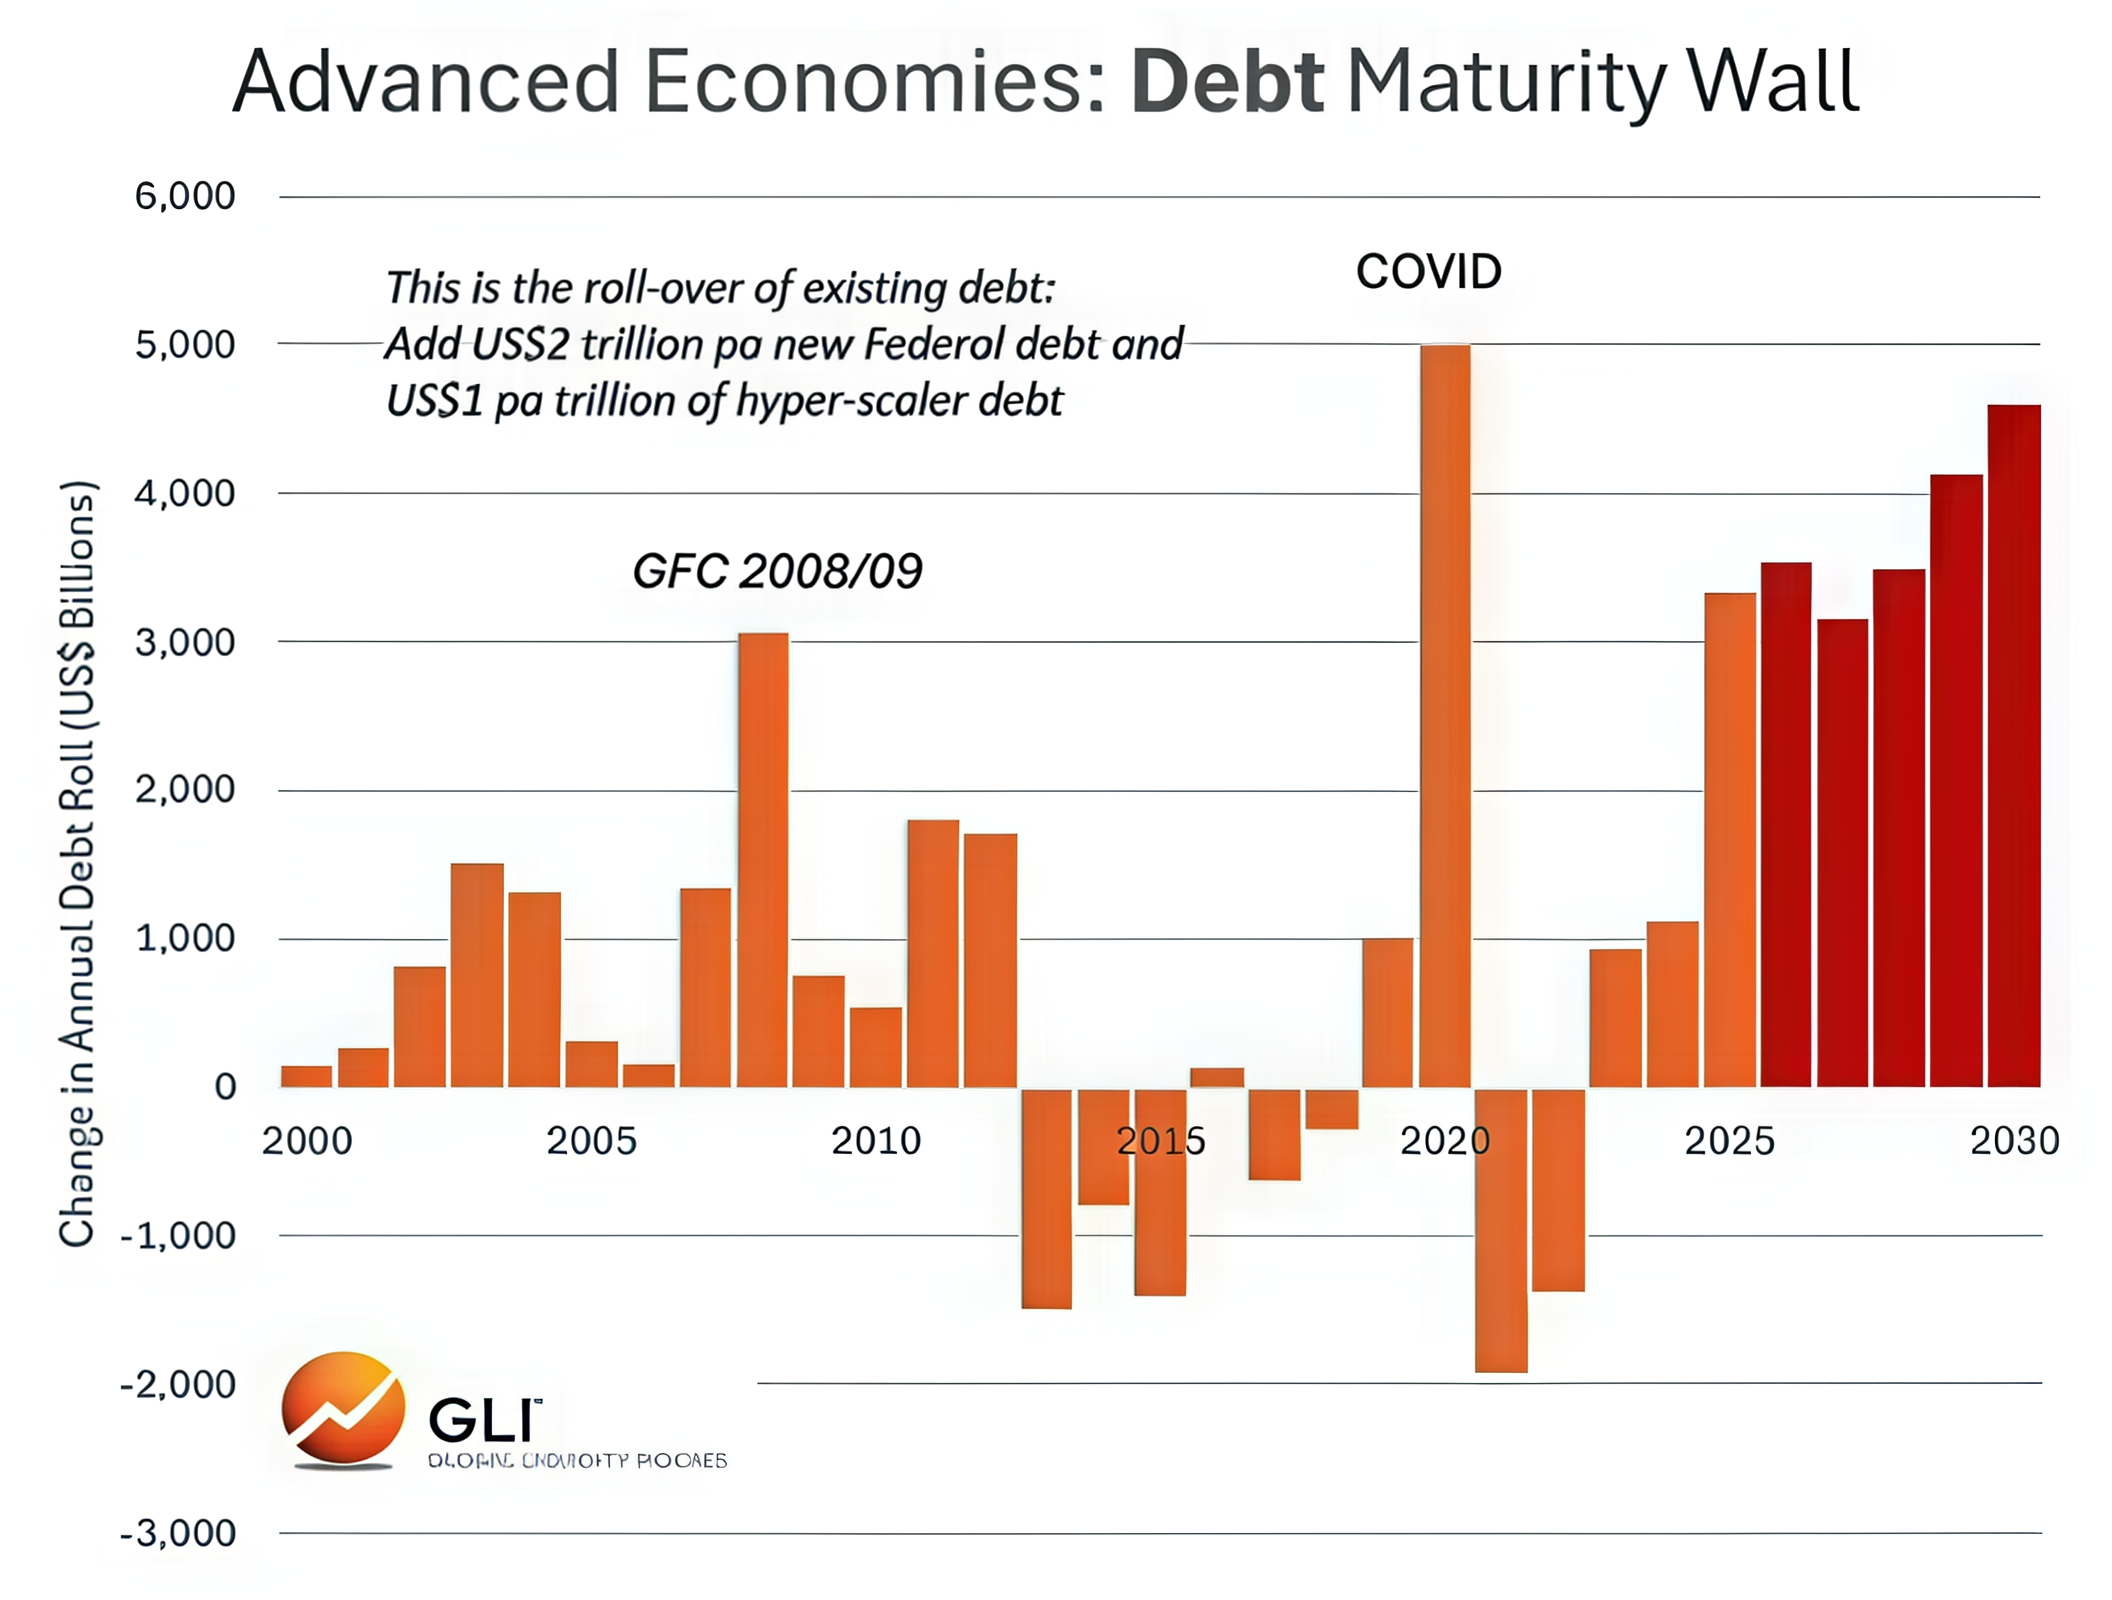
Столбчатая диаграмма относится к развитым экономикам в целом, а не только к США. Вертикальная ось показывает изменение объёма погашаемого долга в миллиардах долларов; поэтому это не полный номинальный объём всех погашений каждого года. Отрицательный столбец означает уменьшение потребности относительно базы, а не отрицательный долг.
Красные столбцы будущих лет растут. Отдельно на слайде оговорено, что речь идёт о перекредитовании существующих обязательств, к которому добавятся новые заимствования. Это помогает объяснить, почему даже умеренное ухудшение финансовых условий может стать существенным при большом объёме регулярно продлеваемого долга.
Для американского рынка важна передача этого давления через глобальные рынки капитала. Компании и государства конкурируют за финансирование. Особое внимание заслуживают бизнесы, которым одновременно необходимы крупные инвестиции, покрытие отрицательного денежного потока и погашение старого долга. Наличие доступа к капиталу важнее одного обещающего прогноза выручки.
05 / Инфляция
Источник: Investing / Rosenberg Research · ФинФак, 18:50 · Оригинал ↗
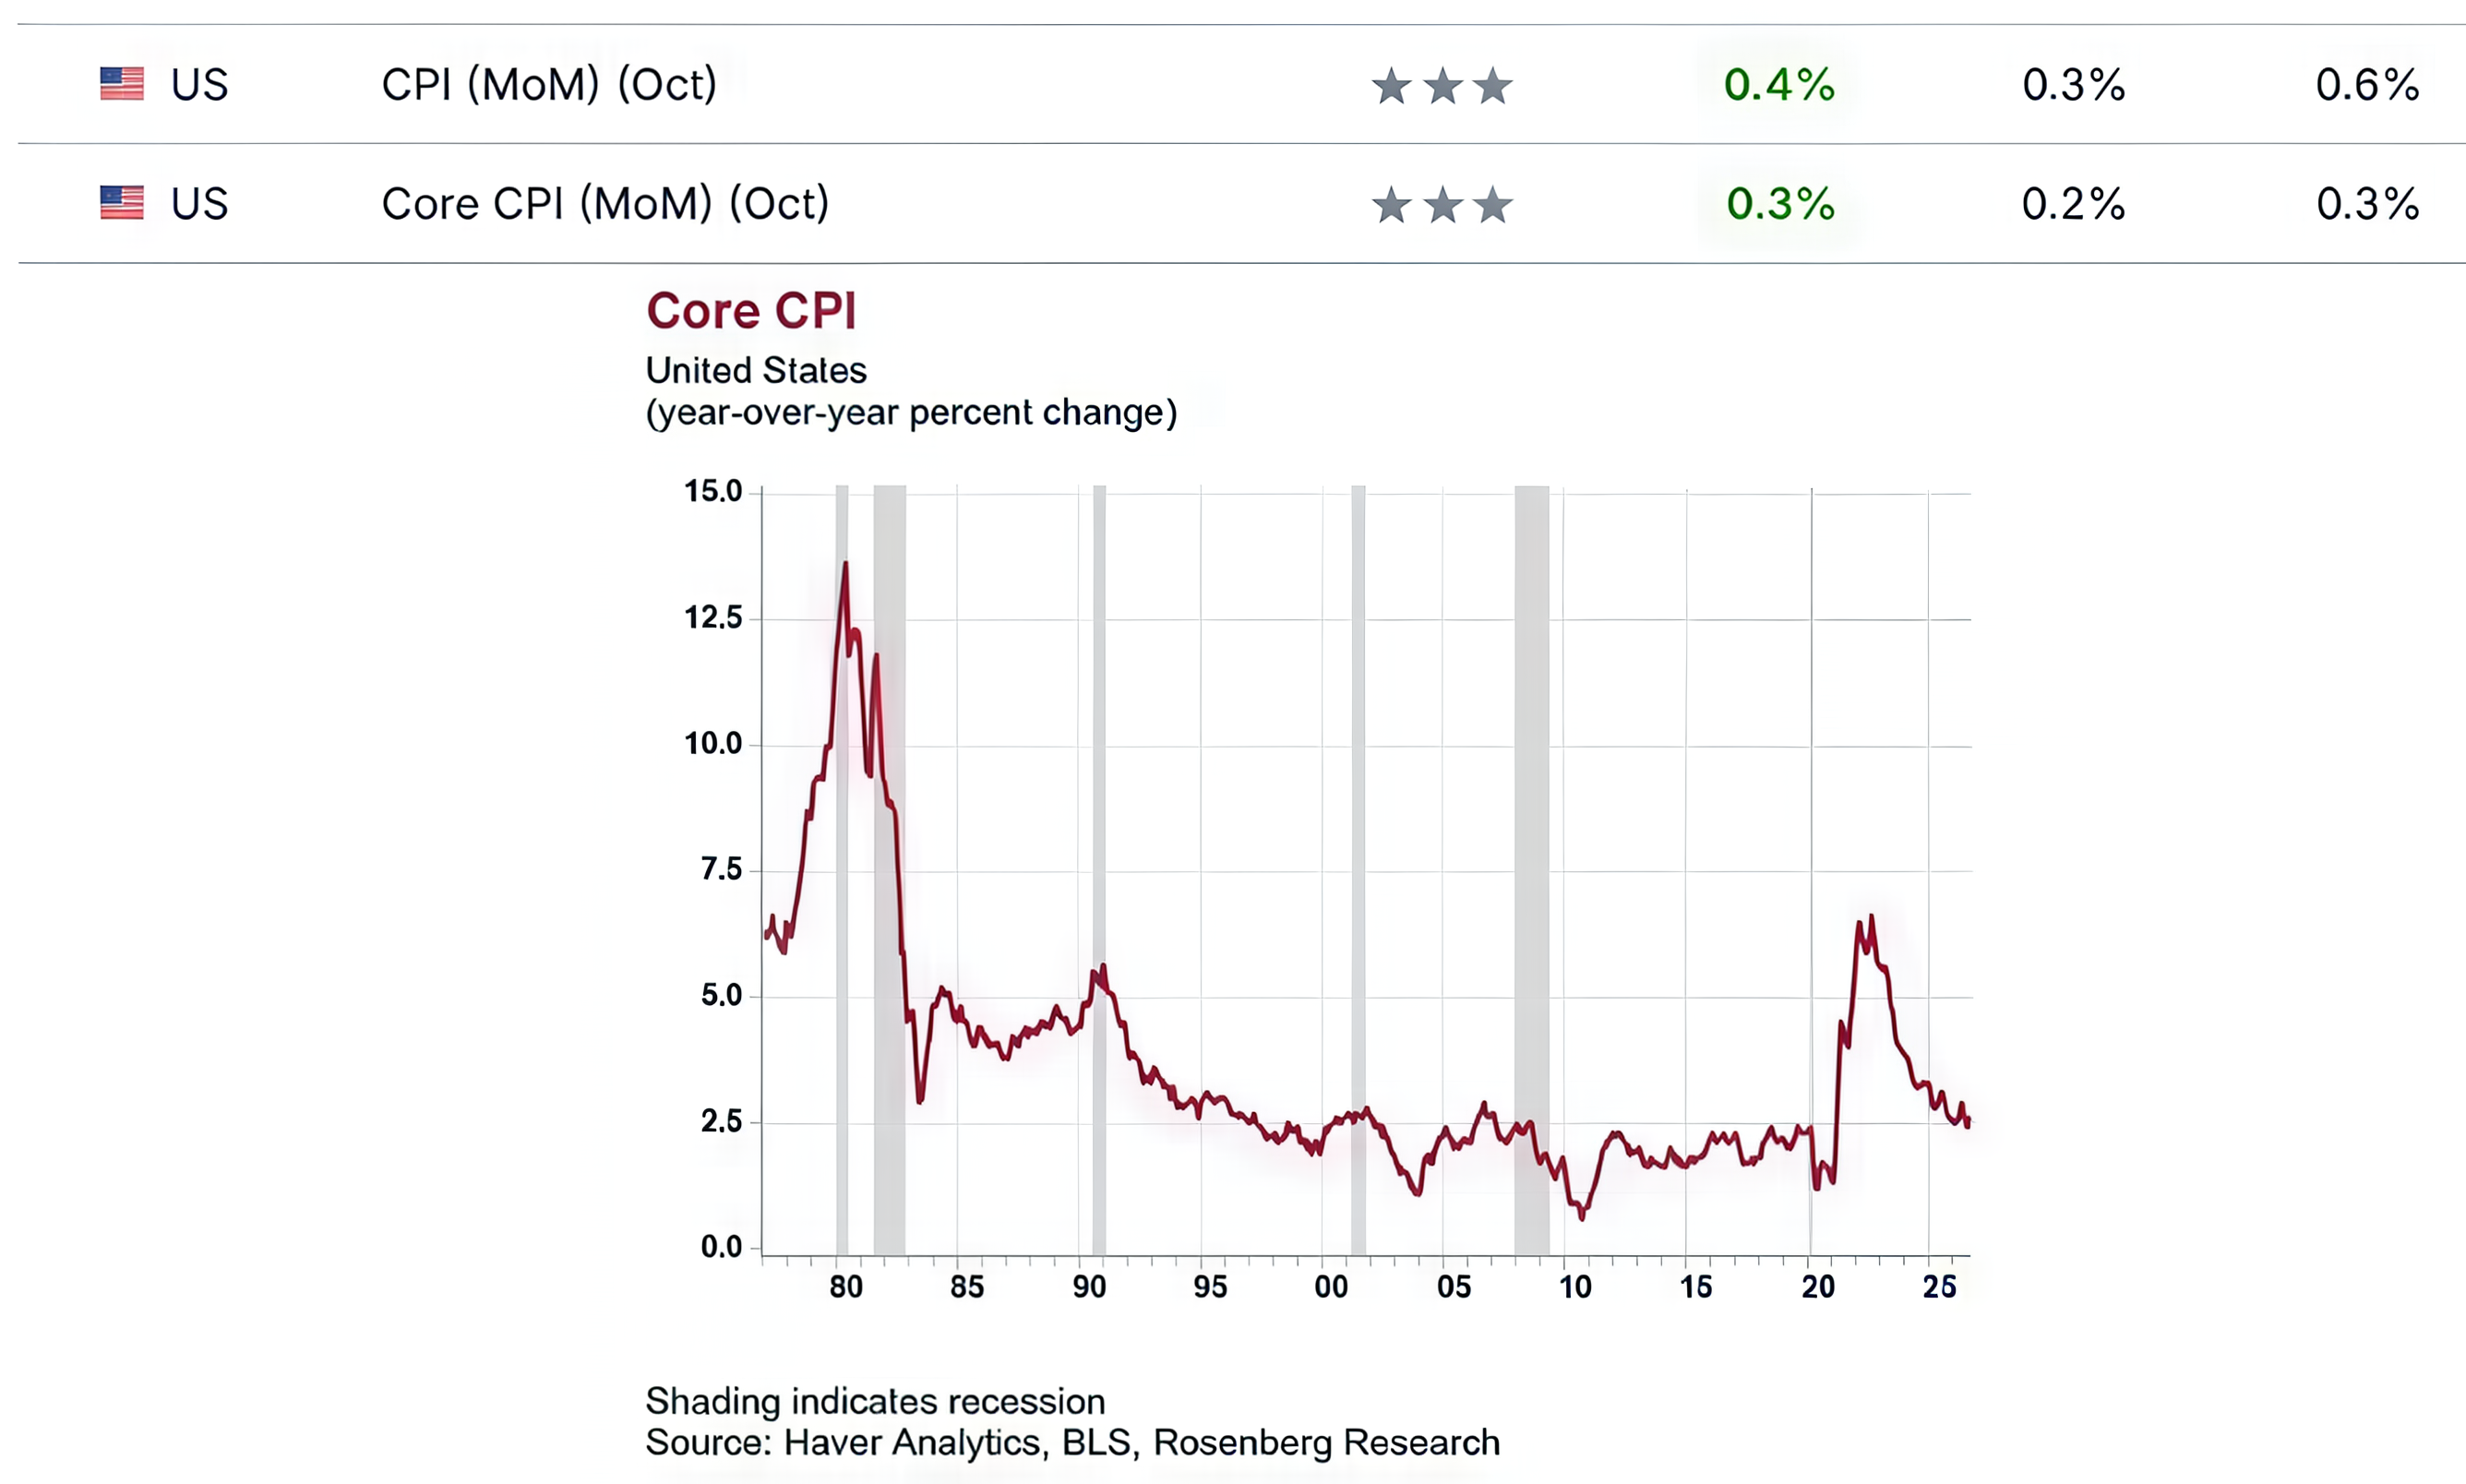
Верхняя таблица показывает октябрьское изменение CPI на 0,4% за месяц при ожидании 0,3%, а базового CPI — на 0,3% при ожидании 0,2%. В последнем столбце приведены предыдущие месячные значения. Нижний график — уже годовая динамика базового CPI на длинной истории. Смешивать эти частоты нельзя.
Для рынка важен сюрприз относительно ожиданий: более высокое месячное значение повышает риск жёсткой реакции ФРС. Но оно ещё не устанавливает новый многолетний тренд. В то же время замедление годового показателя относительно пика не означает, что цены вернулись назад: они продолжают расти, просто другим темпом.
Мы считаем, что повышение ставки в данных экономических условях - ошибка, так как экономика уязвима. ФРС, напротив, оценивает риск устойчивости инфляции и её распространения между категориями. Отсутствие части годовых сравнений в октябрьском релизе связано с пробелами статистики за прошлый год;
Источник: Eurodollar University · ФинФак, 19:25 · Оригинал ↗
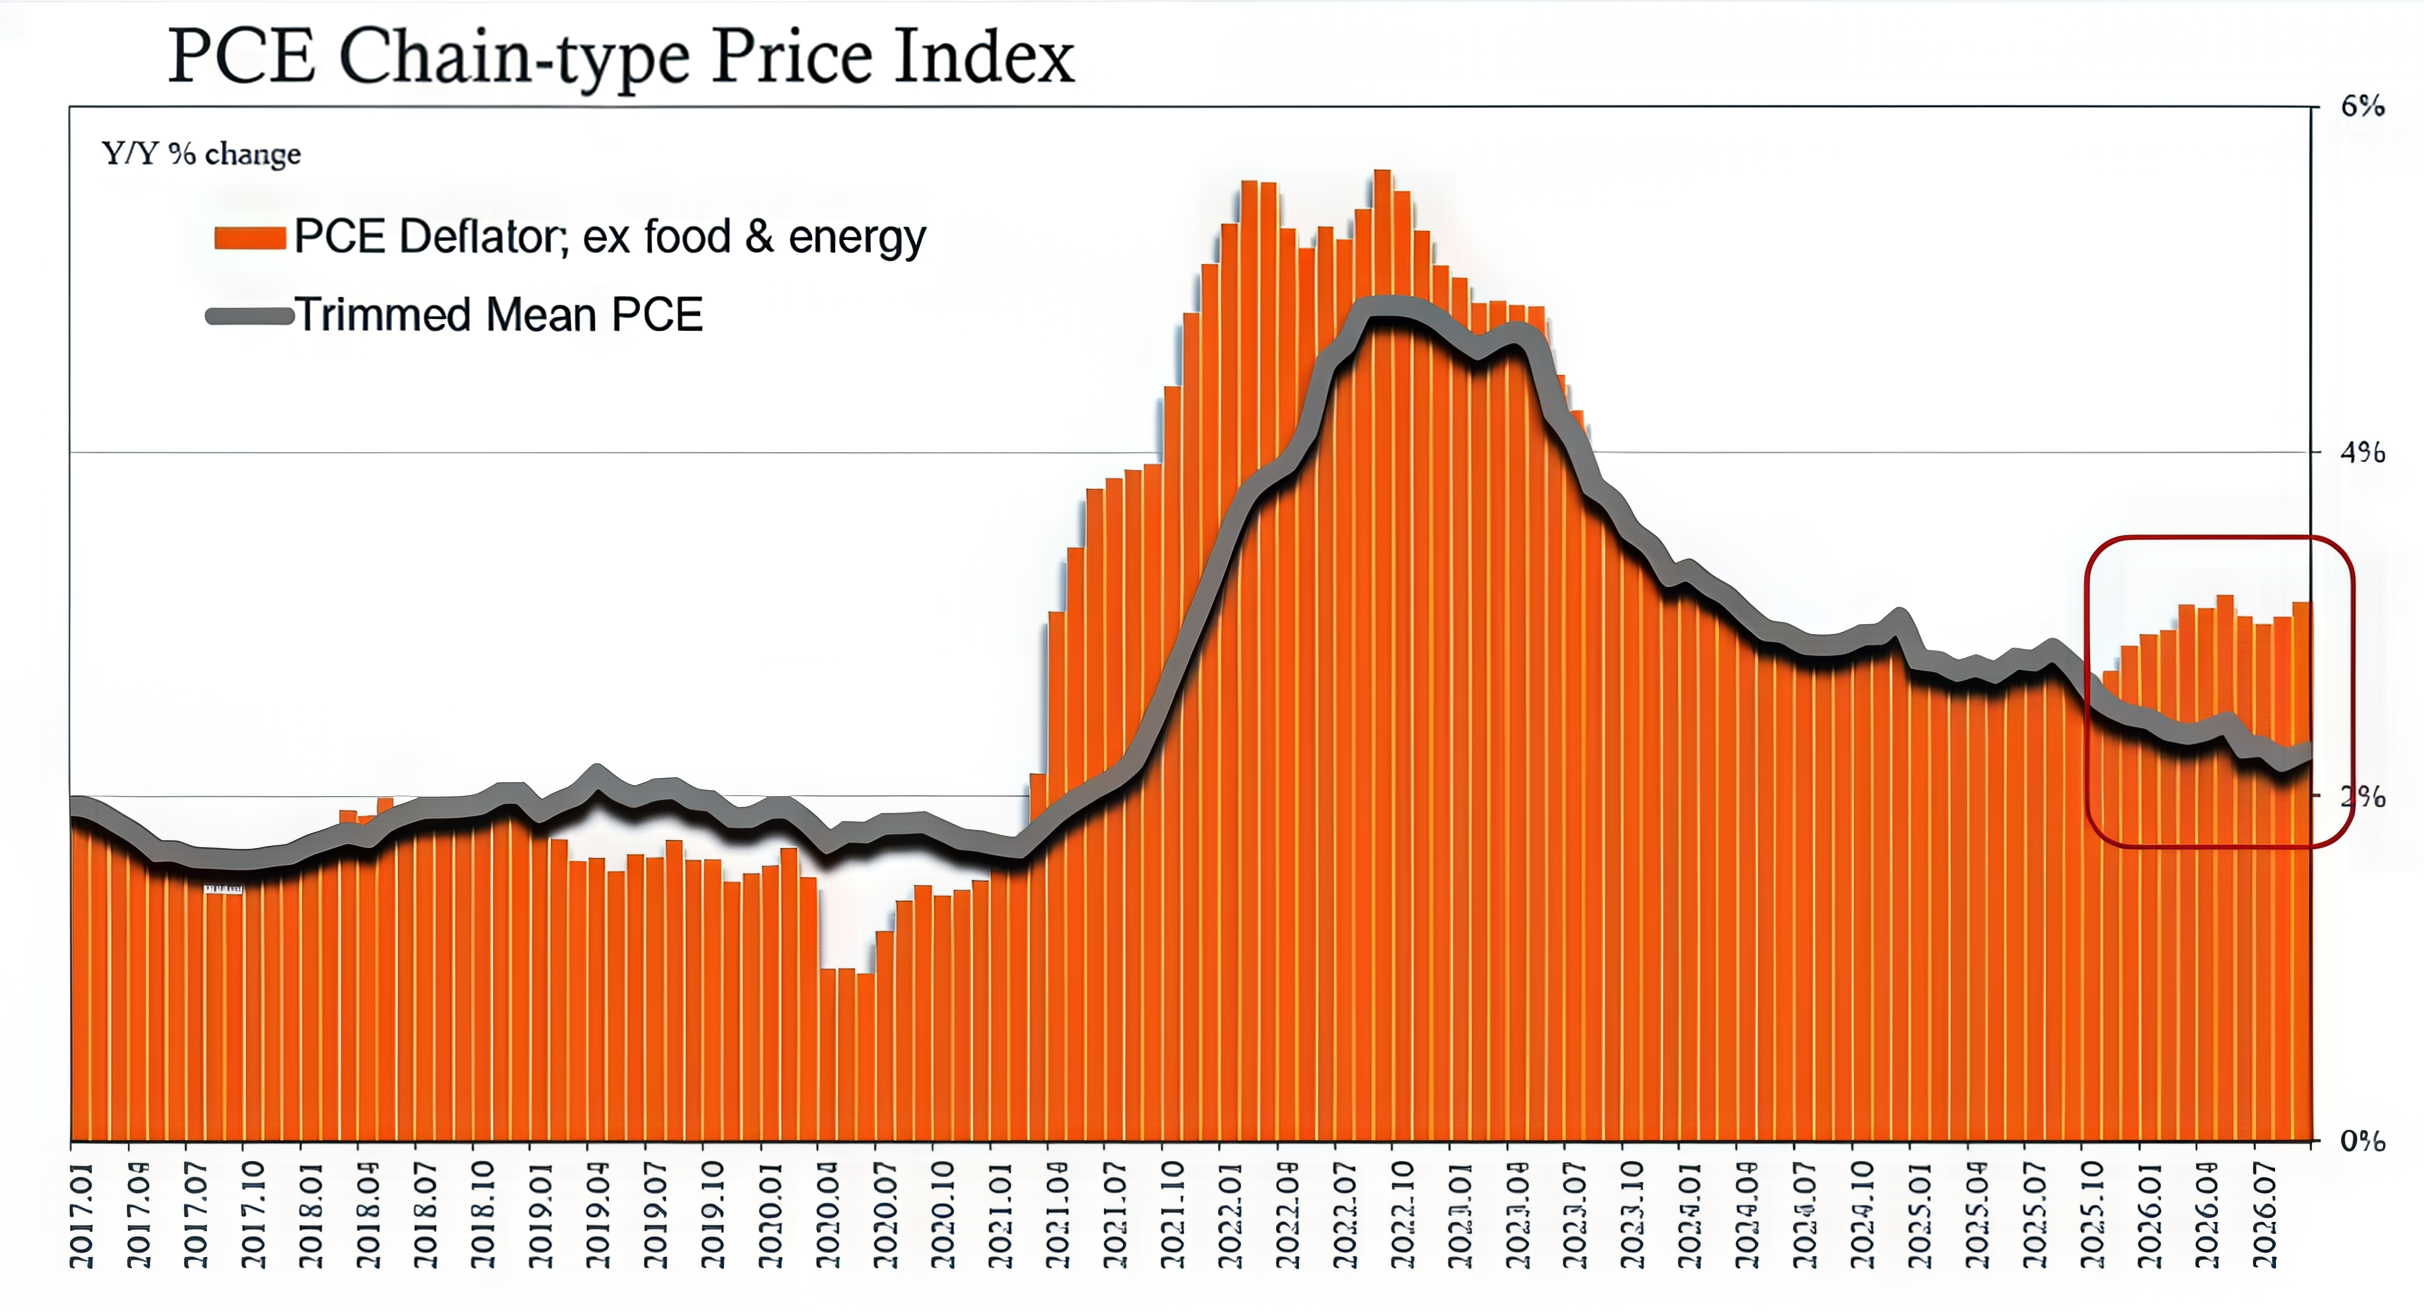
На слайде оранжевые столбцы показывают годовую динамику PCE без продовольствия и энергии, а чёрная линия — Trimmed Mean PCE, то есть усечённое среднее. Это два способа оценивать ценовое давление: первый исключает определённые категории, второй уменьшает влияние наиболее сильных изменений в отдельных компонентах распределения.
На правом краю столбцы выглядят устойчивее, чем нисходящая чёрная линия. Мы считаем это основанием против чрезмерно тревожной трактовки одного релиза. Содержательно вопрос состоит в широте инфляции: распространяется ли ускорение на множество товаров и услуг или концентрируется в отдельных частях корзины.
Нельзя конечно считать этот график аксеомной, однако он четко показывает, что официальная инфляция уже достигла цели ФРС. У показателей разная методология, а отсечение крайних изменений не делает оставшиеся цены единственно «настоящими». Для инвестора полезнее проверять несколько последовательных месяцев и сопоставлять инфляцию с динамикой зарплат, спроса и ожиданий.
06 / Деловая активность
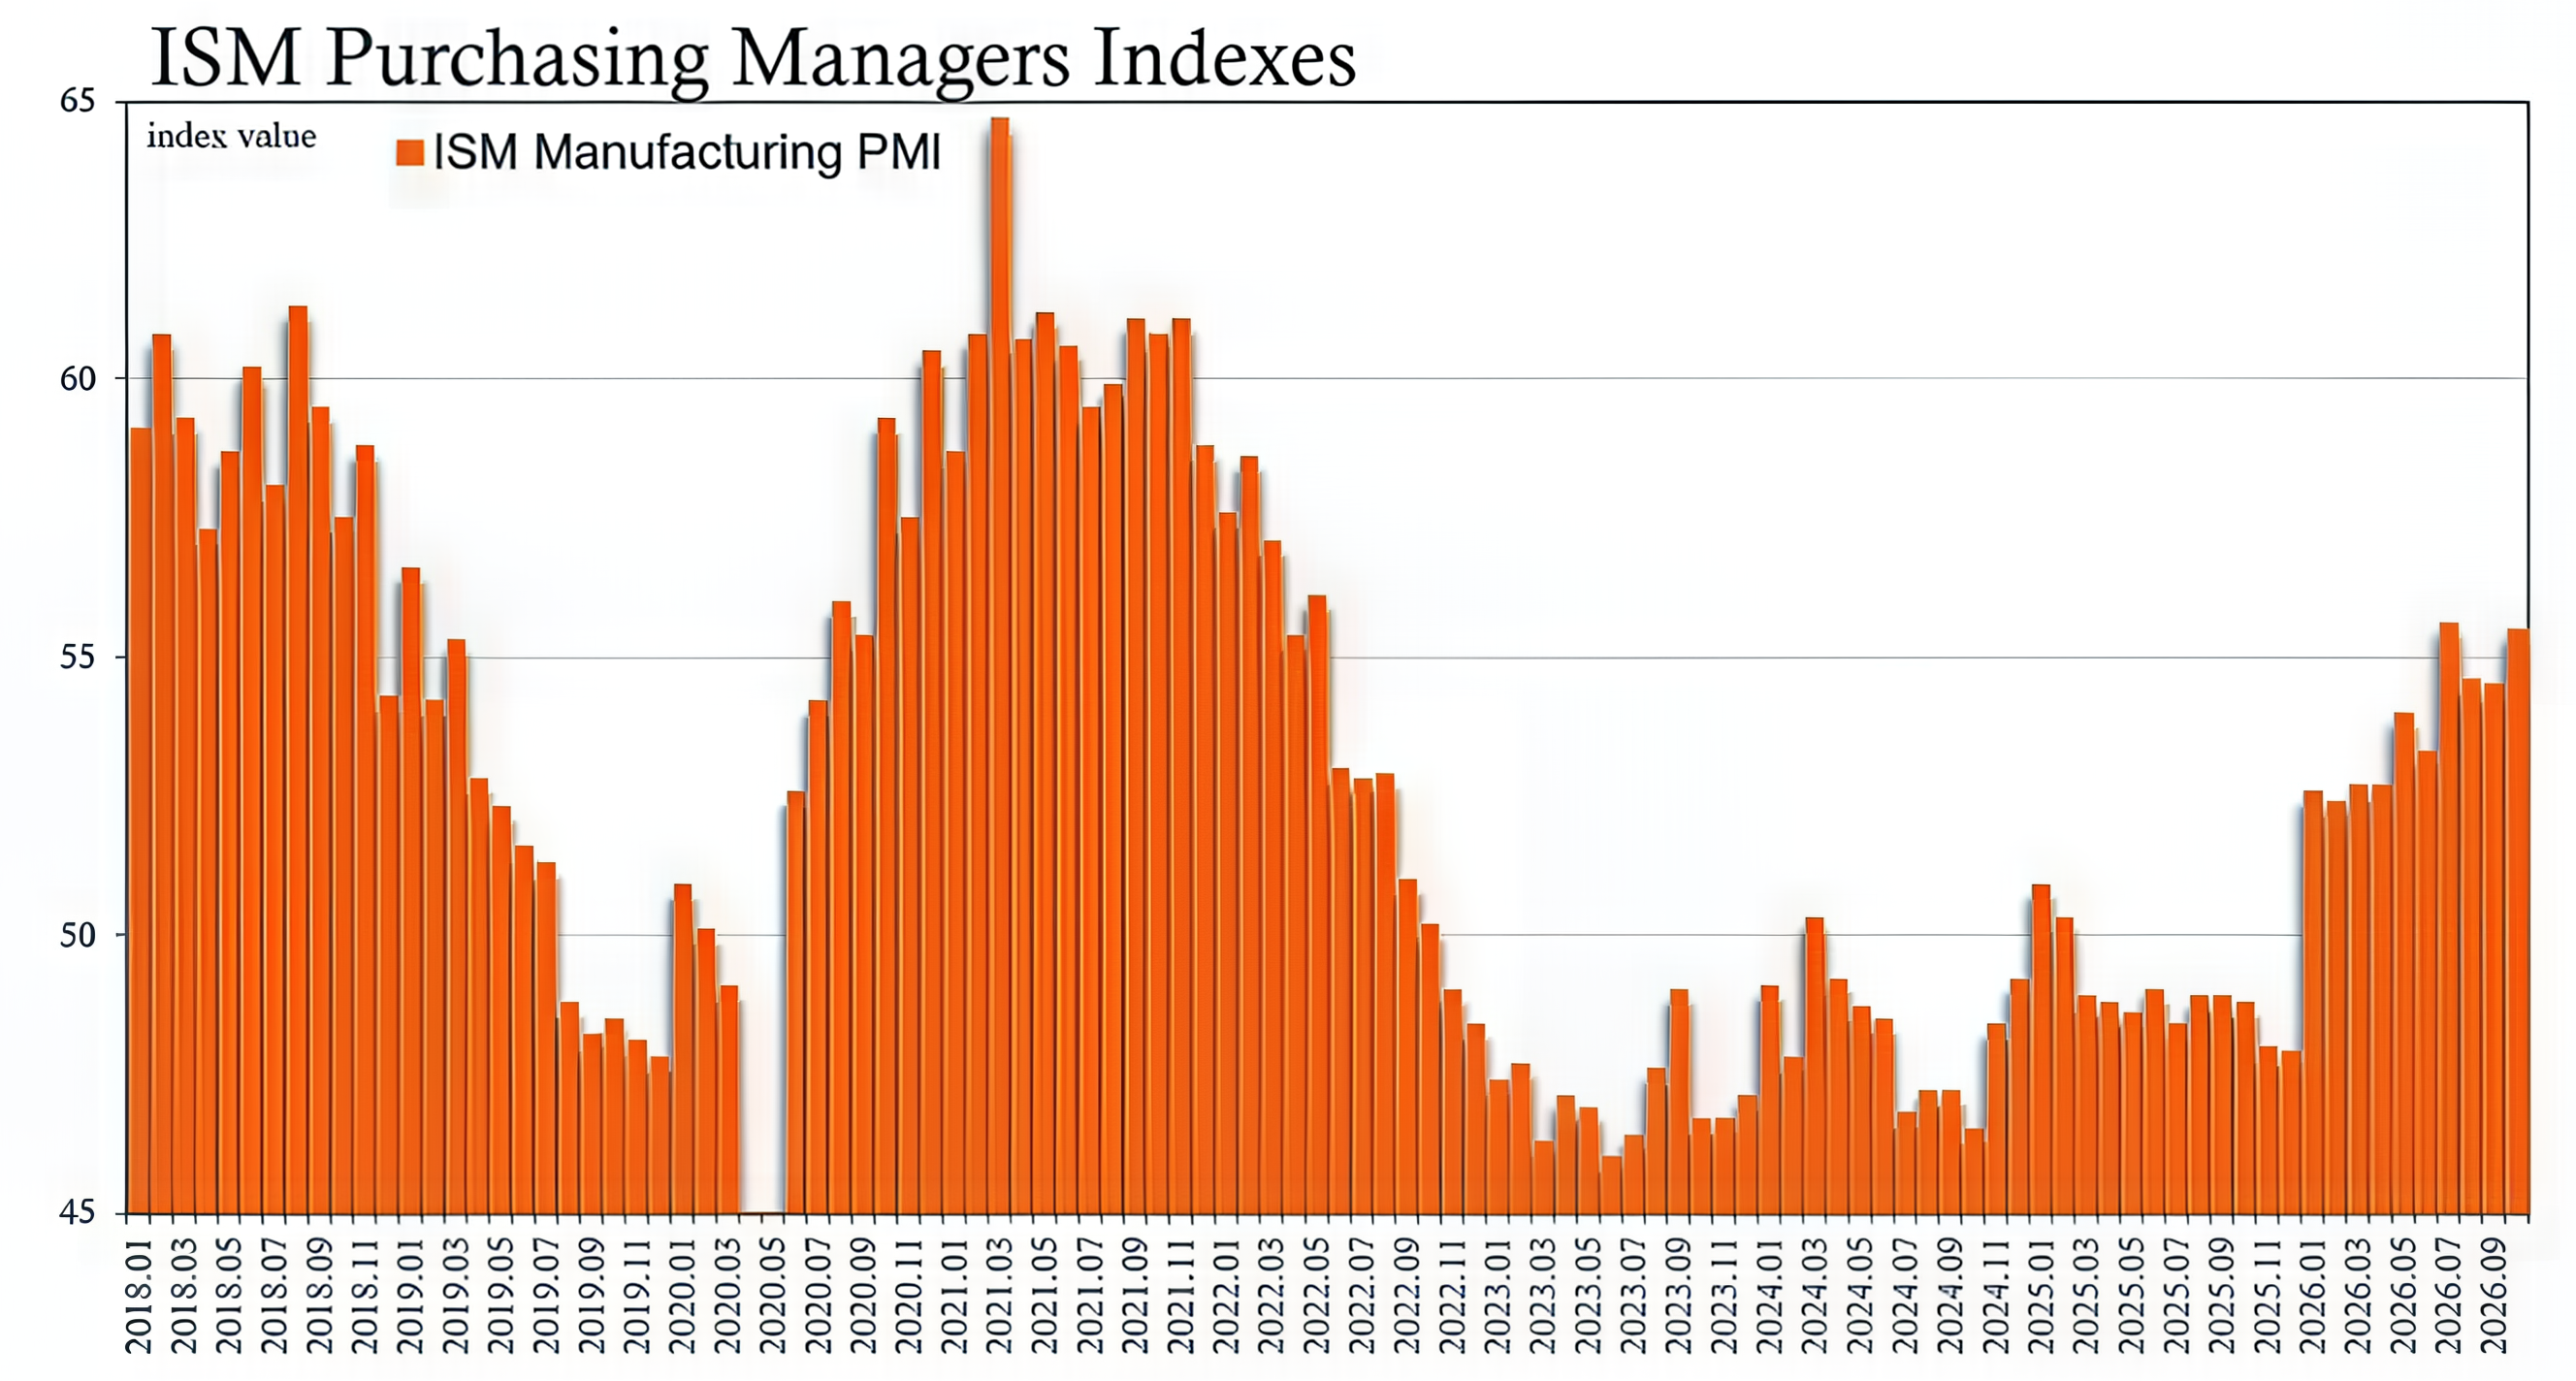
Источник: Eurodollar University / ISM · ФинФак, 20:20 · Оригинал ↗
Промышленный PMI — диффузионный индекс опросов. По горизонтали идут месяцы, по вертикали — пункты индекса. Значение выше 50 обычно соответствует расширению активности относительно предыдущего месяца, ниже 50 — её сокращению. Число 55 не означает рост промышленного производства на 5%.
Оранжевые столбцы показывают восстановление после продолжительного пребывания около или ниже нейтральной границы. Это аргумент в пользу того, что экономика не находится в однородном спаде. Вложения в инфраструктуру и оборудование способны поддерживать отдельные производственные цепочки даже при слабом потребителе.
Однако агрегированный PMI не сообщает, одинаково ли хорошо чувствуют себя все отрасли. Важно смотреть на заказы, занятость, цены и распространённость улучшения. Положительный индекс следует сочетать с анализом его состава, а не воспринимать как универсальное подтверждение силы всей экономики.
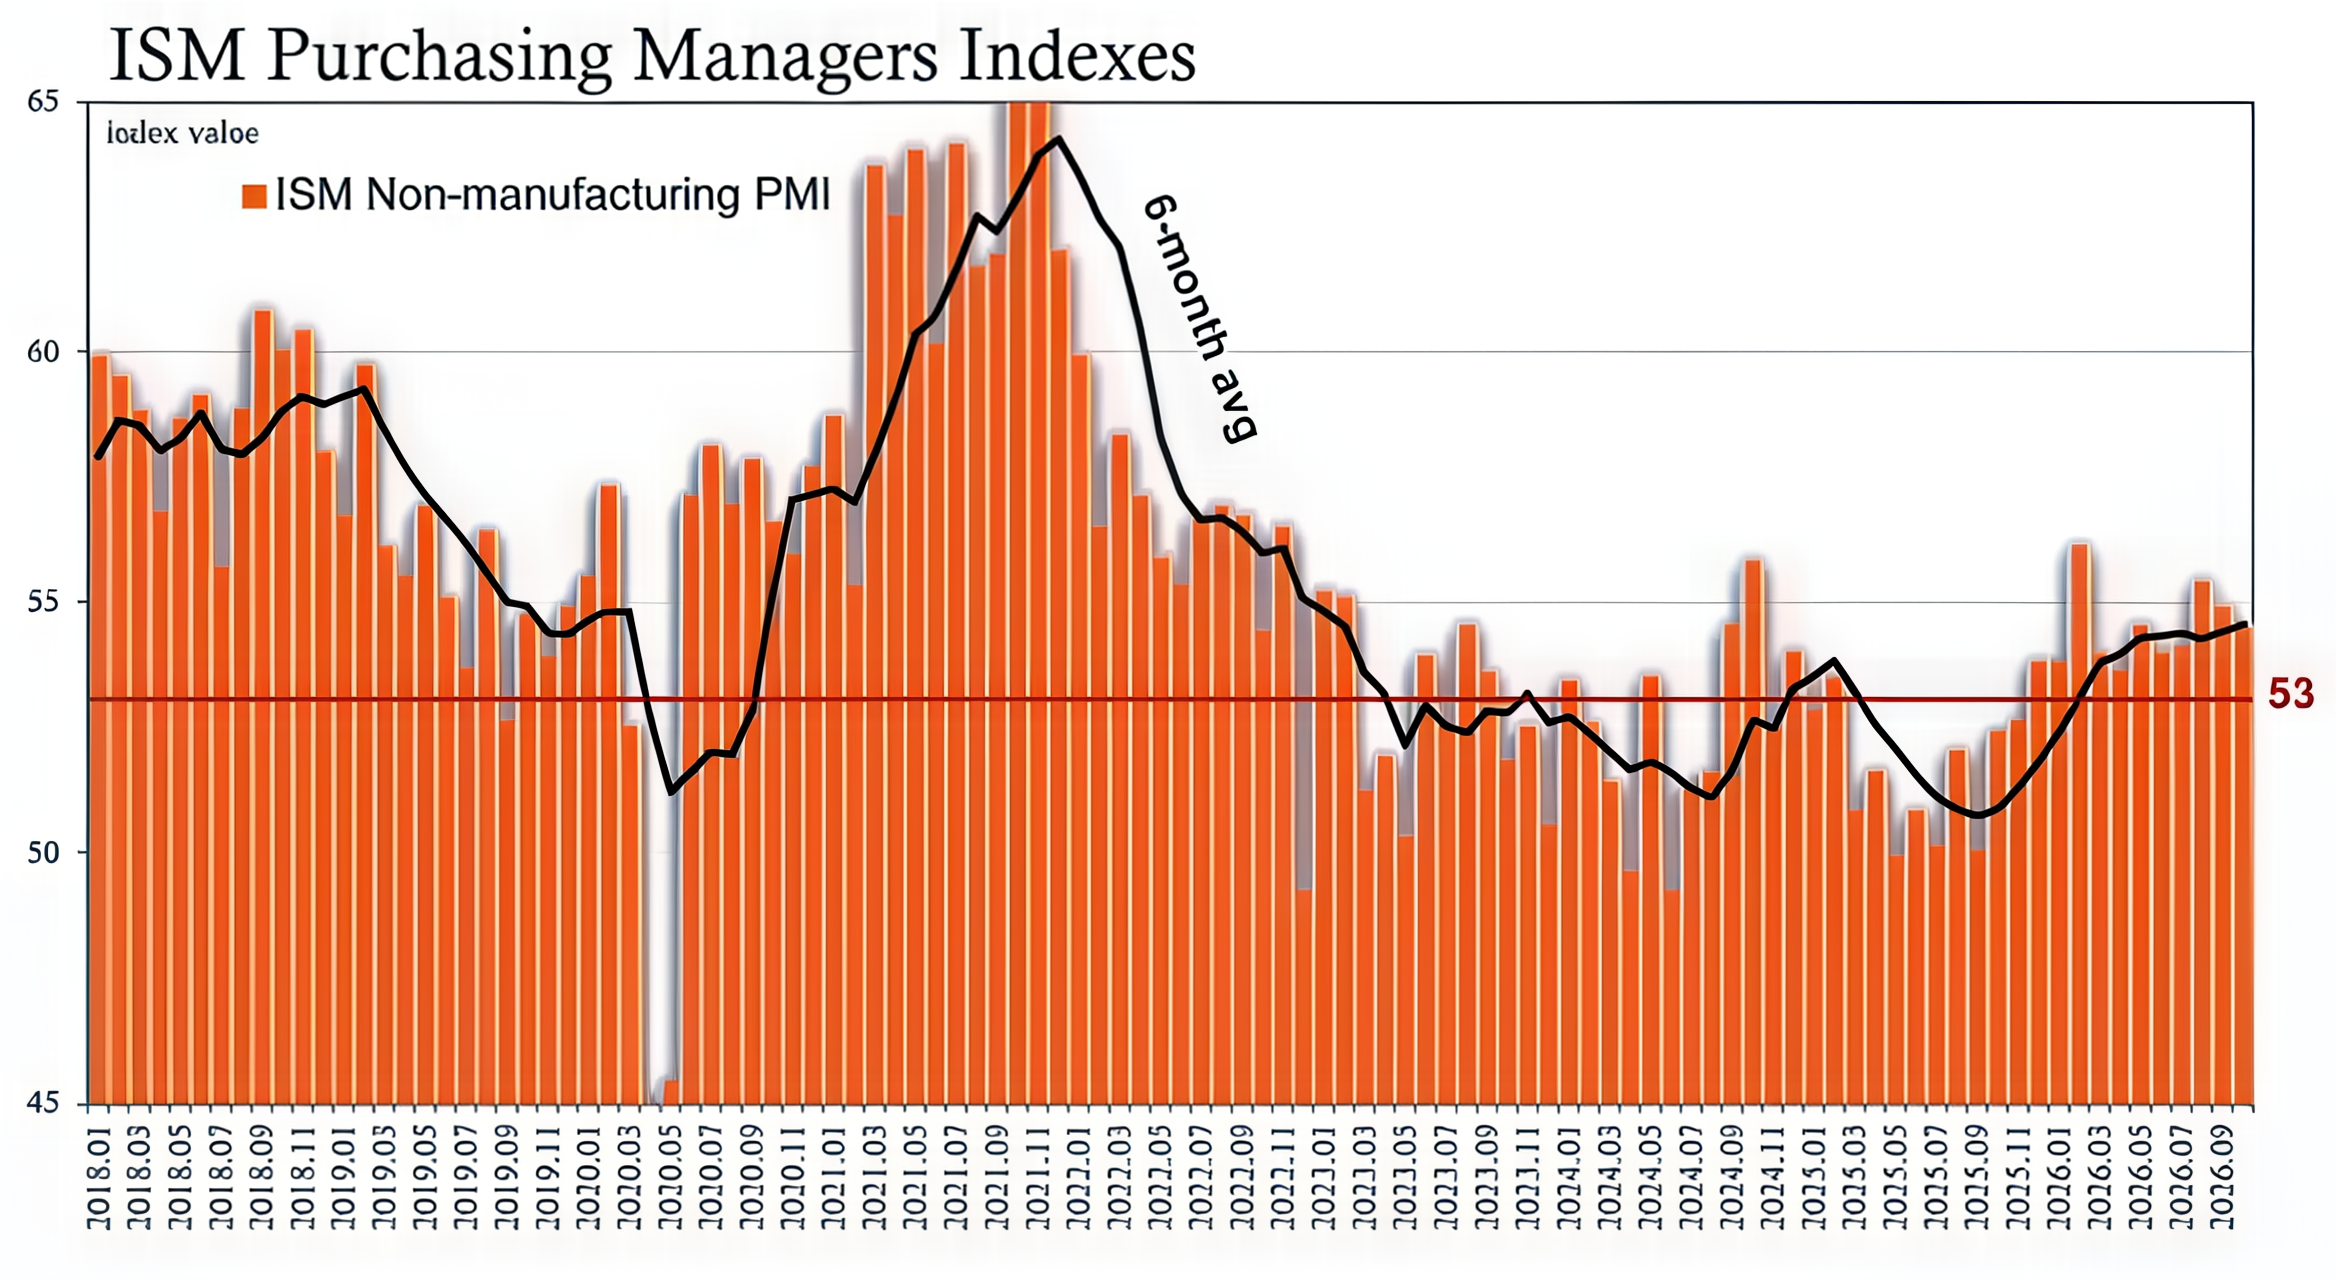
Источник: Eurodollar University / ISM · ФинФак, 20:50 · Оригинал ↗
На графике услуг оранжевые столбцы отражают PMI непроизводственного сектора, а чёрная линия сглаживает его динамику. Отдельно отмечена линия около 53 пунктов. Это показанный на слайде ориентир; стандартная граница расширения и сокращения PMI остаётся на уровне 50.
После гораздо более сильных значений ранней части ряда индекс вернулся к умеренной активности. Сектор продолжает расширяться, но темп и устойчивость этого расширения вызывают больше вопросов. «Выше 50» и «ускоряется» — разные утверждения: индекс может оставаться положительным относительно границы и одновременно снижаться.
Для американских компаний это означает неоднородный спрос. Сильные инвестиционные сегменты могут соседствовать со слабостью услуг, чувствительных к расходам домашних хозяйств. По этой причине мы не принимаем общий оптимизм по опросам как достаточное основание для дополнительного ужесточения денежной политики.
07 / Занятость и доходы
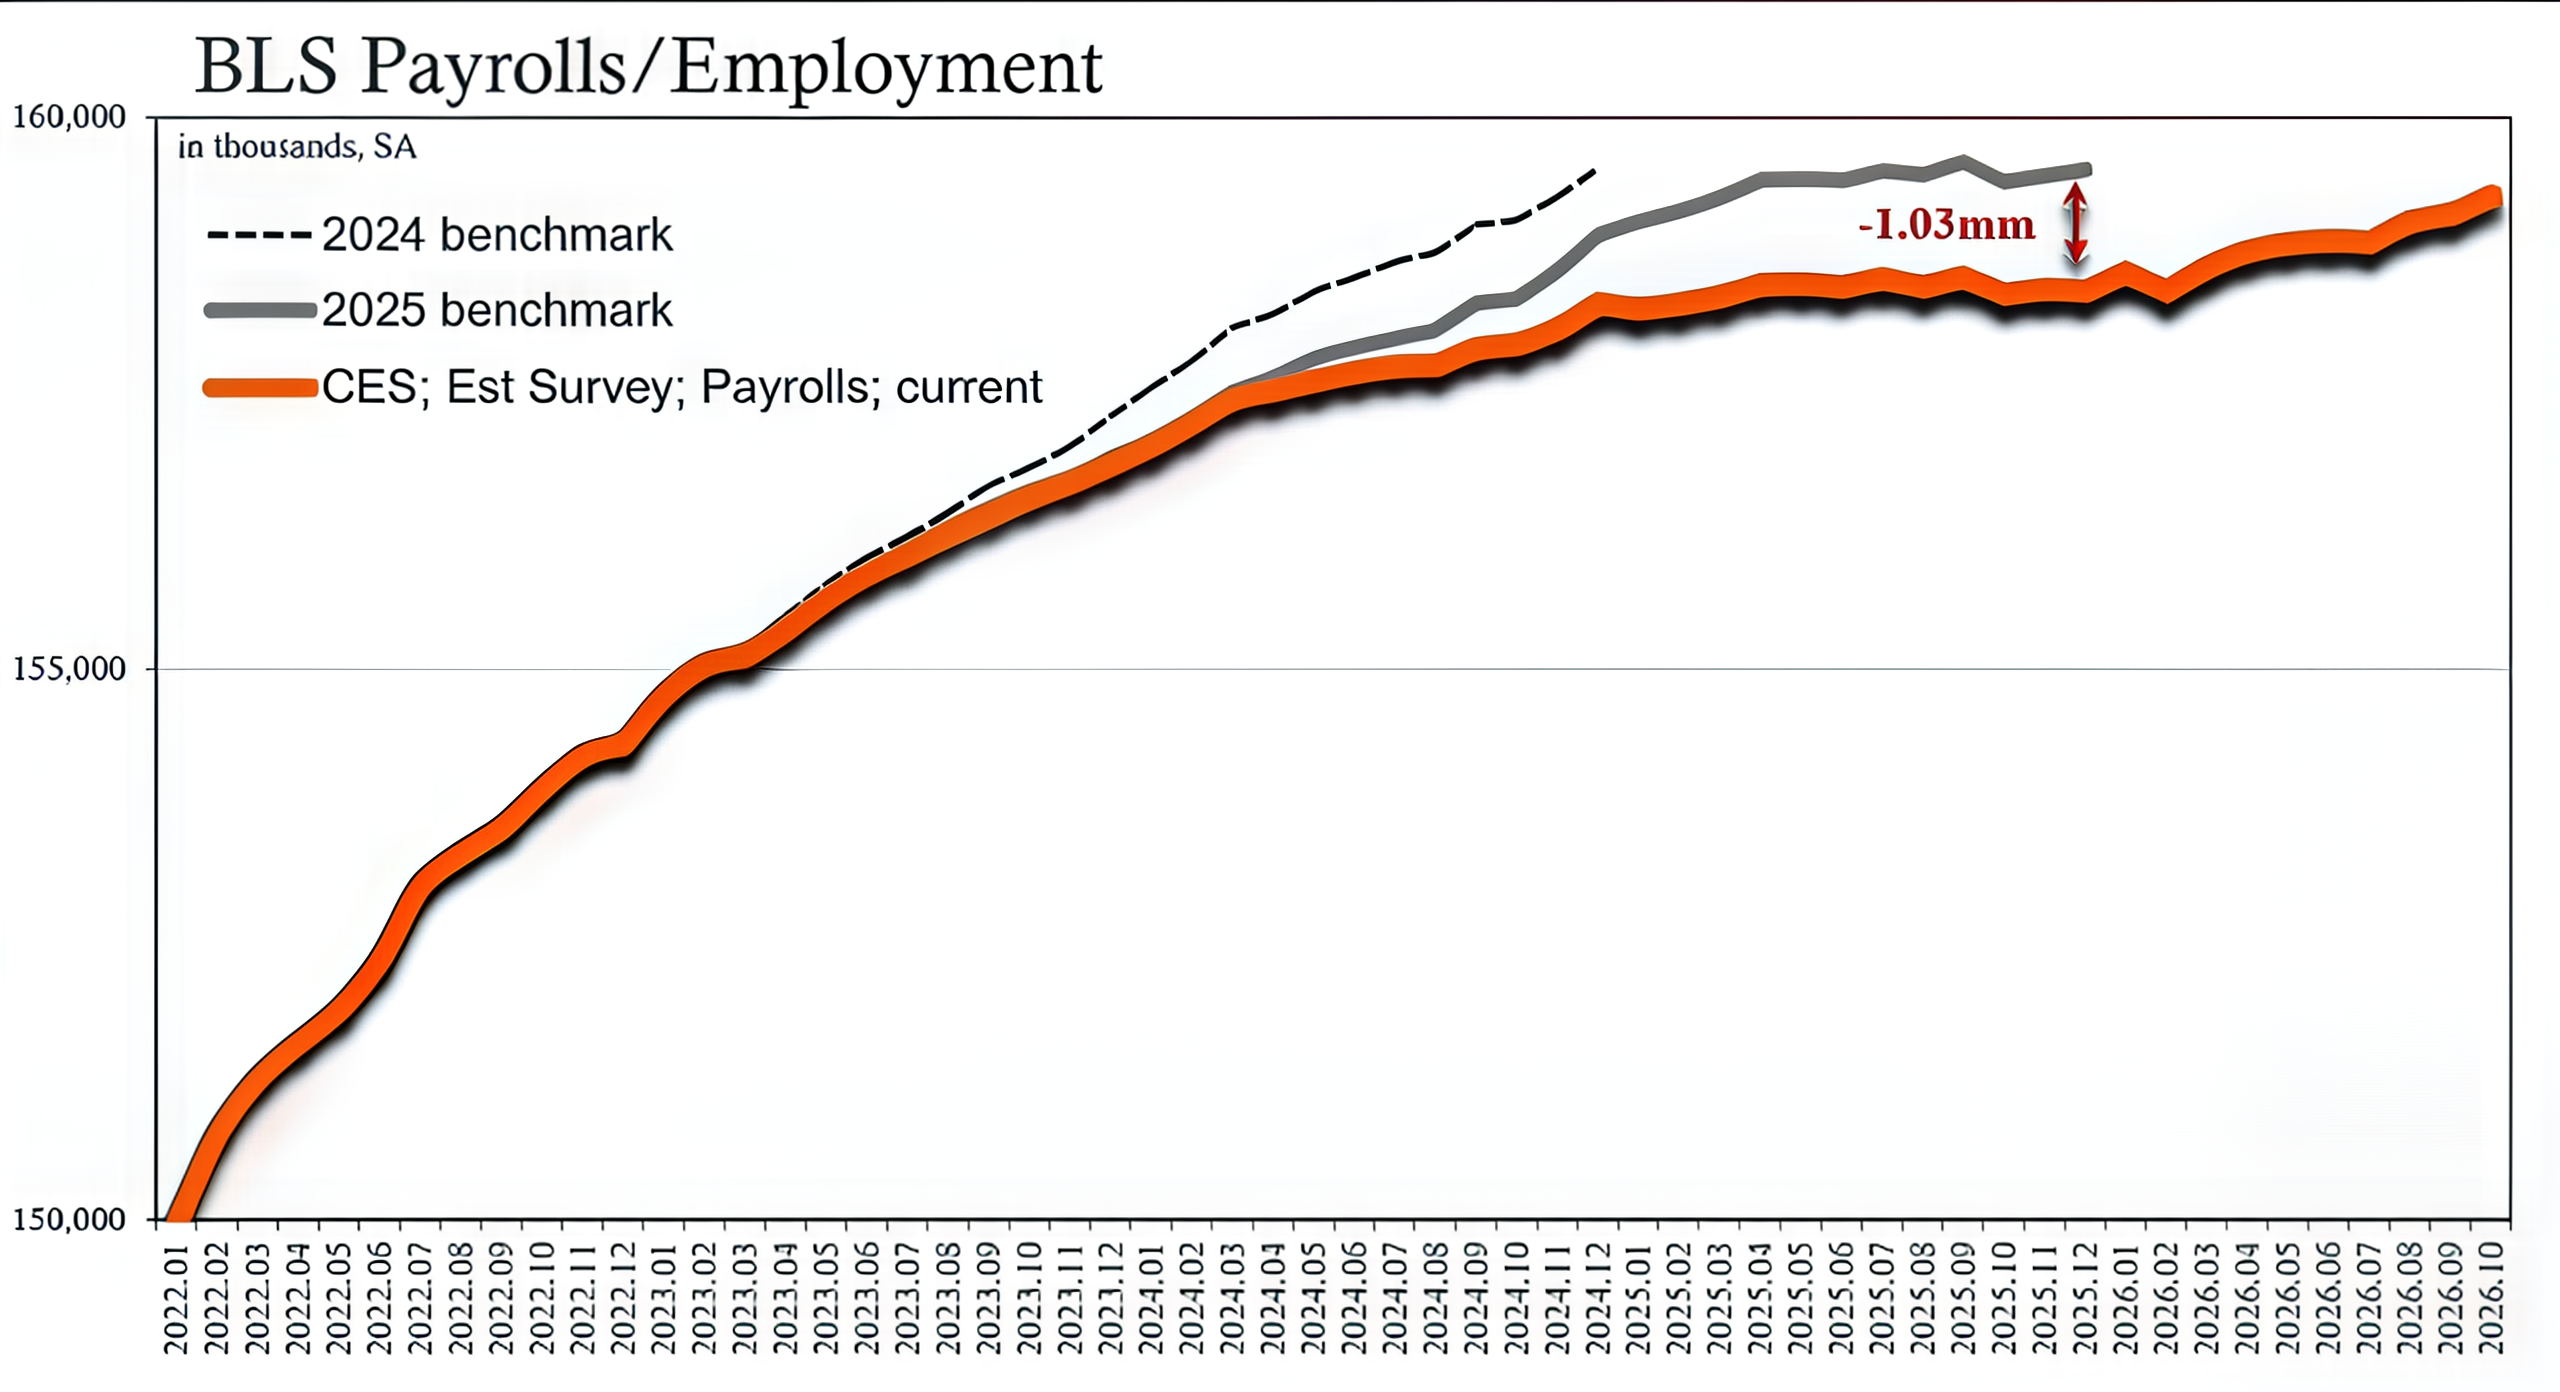
Источник: Eurodollar University / BLS · ФинФак, 21:40 · Оригинал ↗
Здесь показан уровень занятости в тысячах человек, а не месячное число новых рабочих мест. Несколько линий соответствуют текущей оценке CES и разным бенчмаркам. Их расхождение показывает, как меняется историческая траектория после получения более полной информации.
На слайде отмечен разрыв примерно в 1,0 млн рабочих мест между версиями ряда на соответствующем участке. Это не означает одномоментного увольнения миллиона работников. Пересмотр сообщает, что ранее измеренный уровень занятости мог быть завышен относительно обновлённой базы.
Практический вывод — не переоценивать один месячный сюрприз NFP. Для понимания тренда нужны пересмотры, средние темпы за несколько месяцев, отработанные часы и ширина найма. Сильный отдельный релиз может поддержать ожидания повышения ставки, даже когда более длинный ряд показывает постепенное охлаждение.
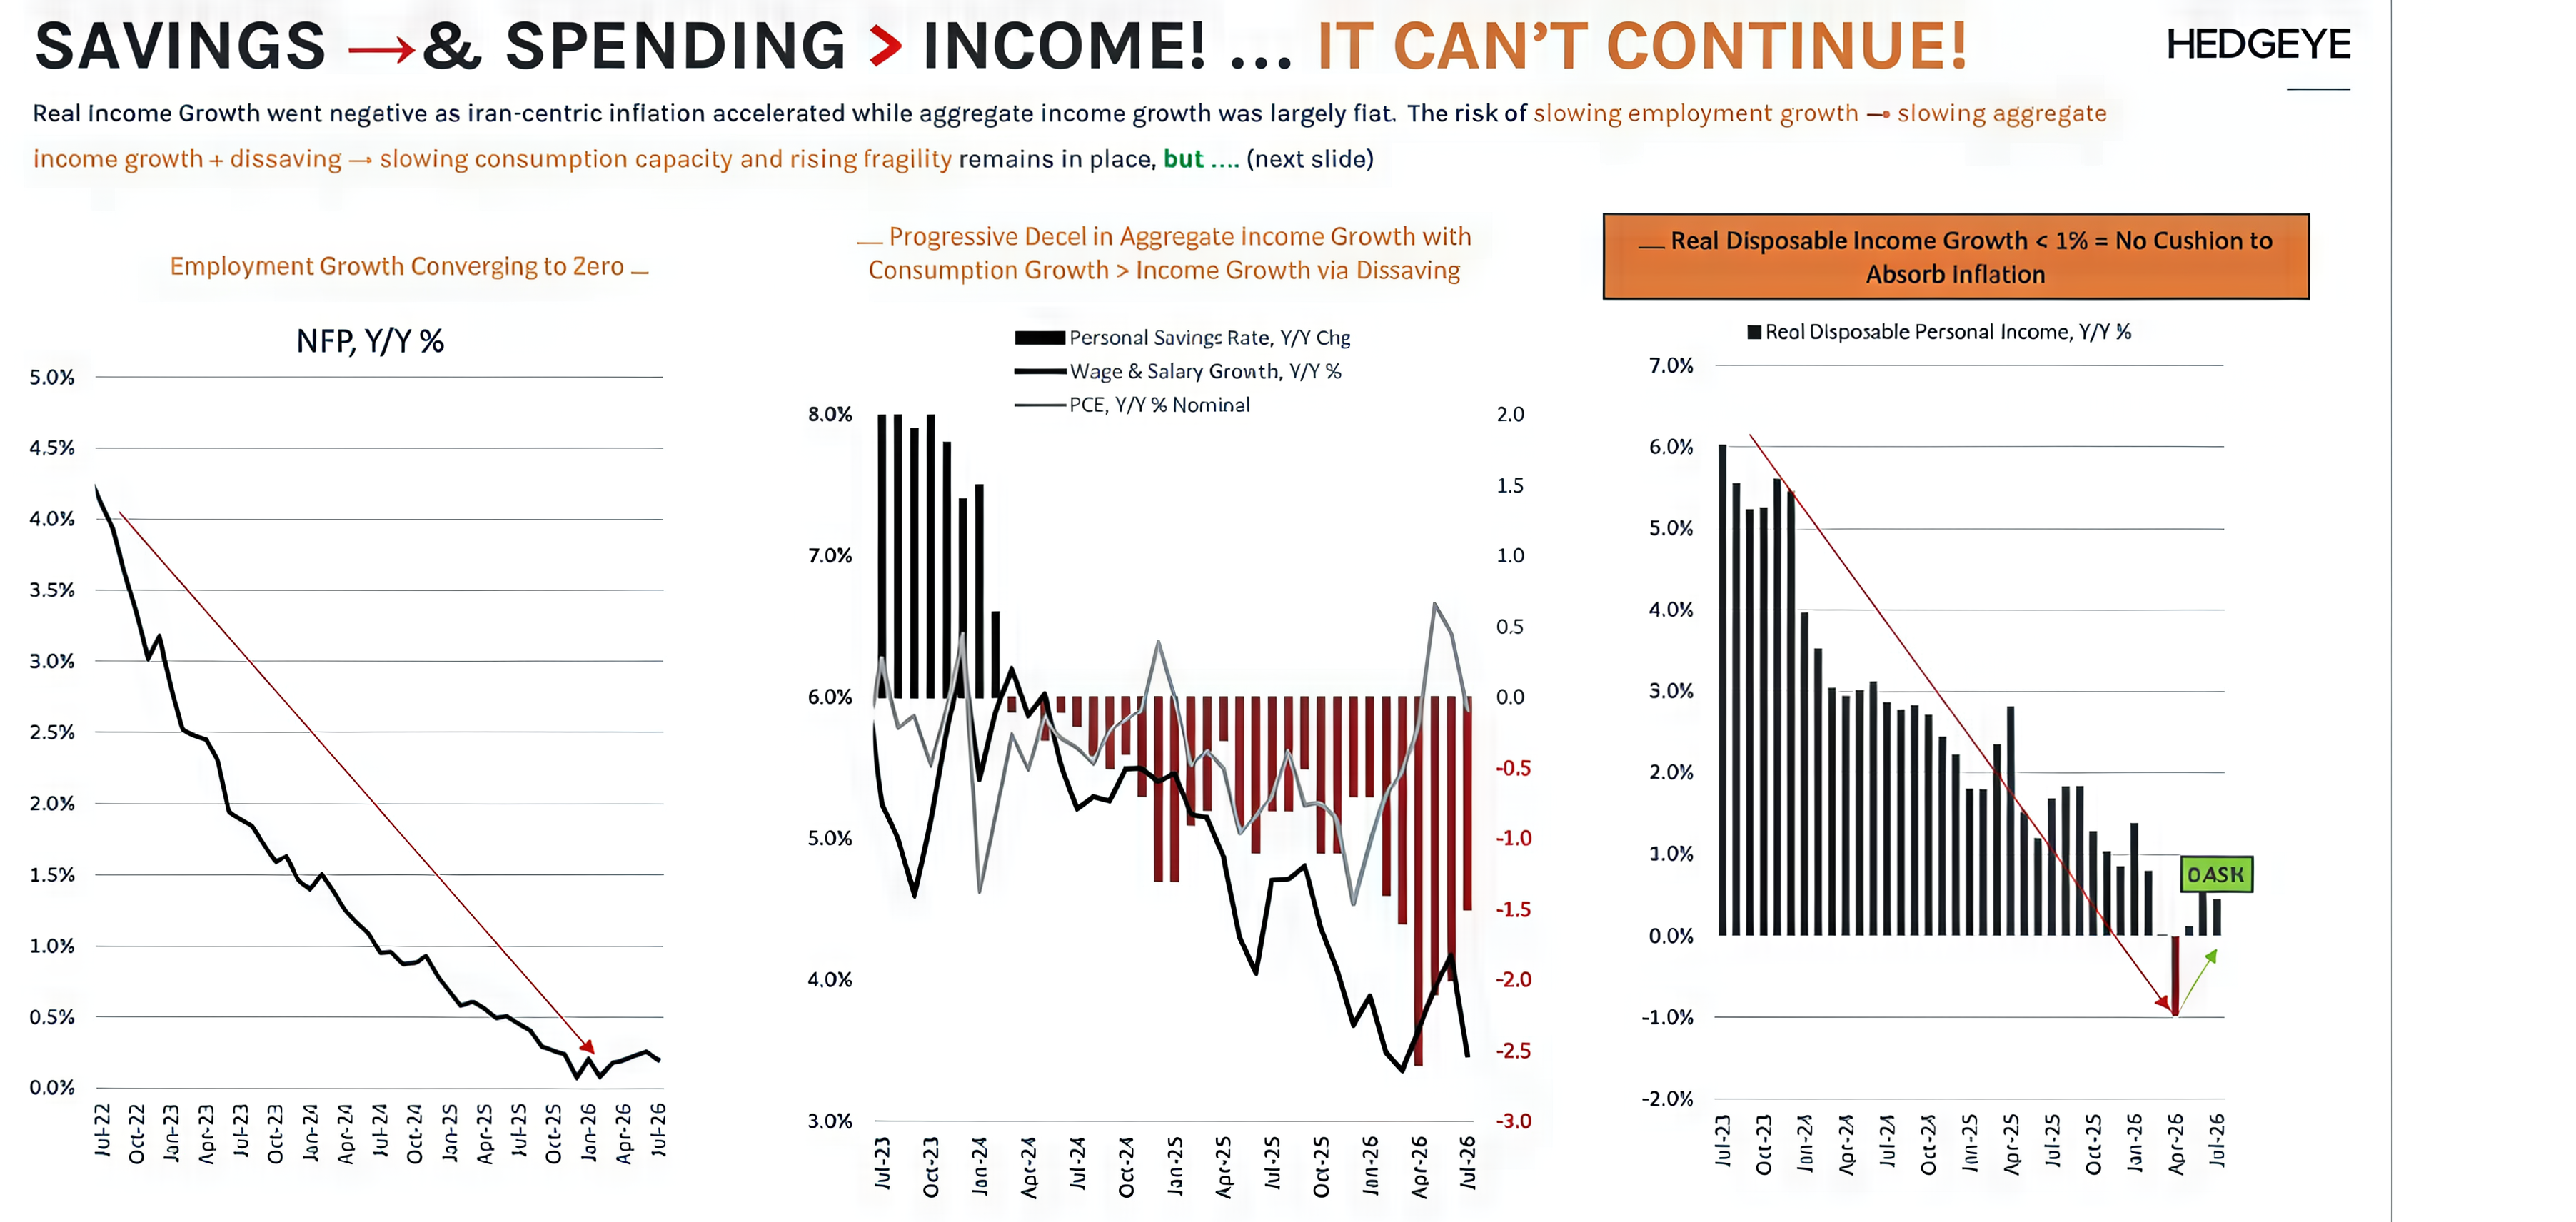
Источник: Hedgeye · ФинФак, 22:15 · Оригинал ↗
Слева — годовой рост занятости: линия приближается к нулю, то есть прибавка рабочих мест замедляется. Это не график уровня безработицы. В центре сопоставлены рост зарплат, номинальных потребительских расходов и изменение нормы сбережений; у столбцов и линий разные шкалы. Расходы, растущие быстрее доходов, требуют использования накоплений или иных источников средств.
Справа — годовой рост реального располагаемого дохода. После сильного замедления последняя отмеченная точка составляет 0,45%. Такой прирост оставляет небольшой запас для поглощения нового ценового шока. Важно и время: этот слайд заканчивается летом 2026 года, поэтому он показывает предшествующий тренд, а не свежий октябрьский результат.
Три панели образуют механизм: слабее найм — медленнее совокупный доход — труднее поддерживать потребление без сокращения сбережений.
08 / Недвижимость
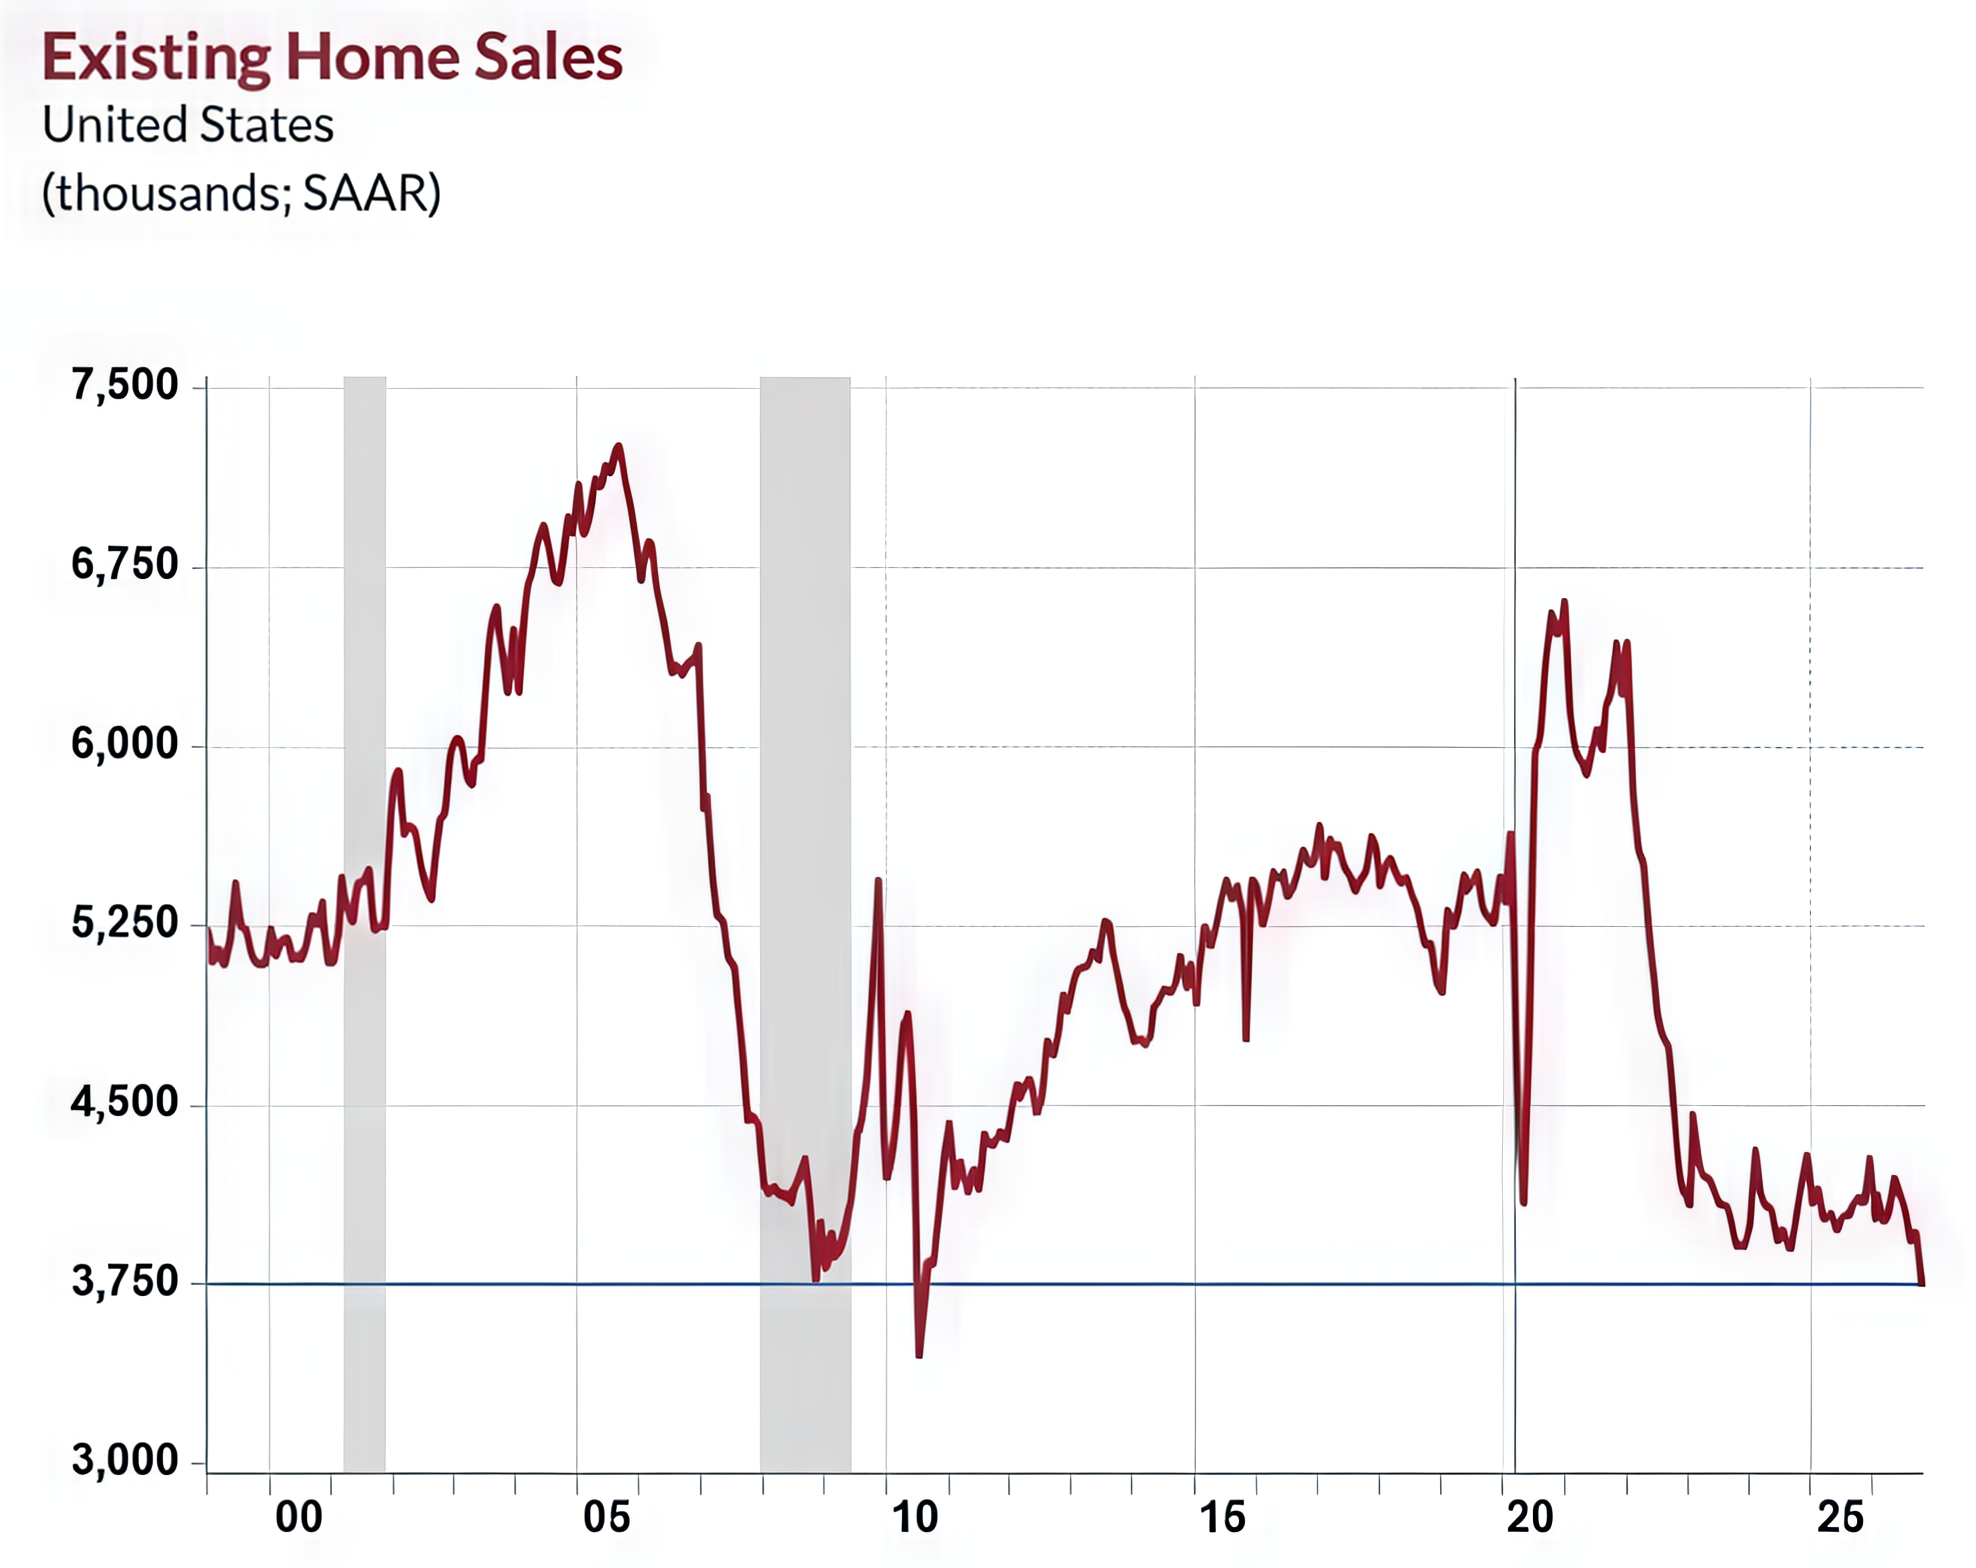
Источник: Rosenberg Research · ФинФак, 23:20 · Оригинал ↗
На первом графике — продажи существующих домов в США. Вертикальная шкала дана в тысячах, с сезонной корректировкой и пересчётом месячного темпа на год, то есть SAAR. Уровень около 3 750 означает примерно 3,75 млн сделок в годовом темпе, а не такое число покупок за месяц.
После пандемийного всплеска продажи резко снизились и остаются около нижней части исторического диапазона. Это показатель оборота рынка, а не цен на дома. Малое число сделок вполне может сочетаться с дорогим жильём, если предложение ограничено и владельцы не хотят расставаться со старой дешёвой ипотекой.
Для экономики важны сопутствующие расходы: переезд, ремонт, мебель, техника и услуги посредников. Ухудшение доступности ипотеки давит сразу на несколько цепочек спроса. Именно поэтому мы рассматриваем новое повышение ставки как риск для уже слабого циклического сегмента, а не как безболезненное средство борьбы с инфляцией.
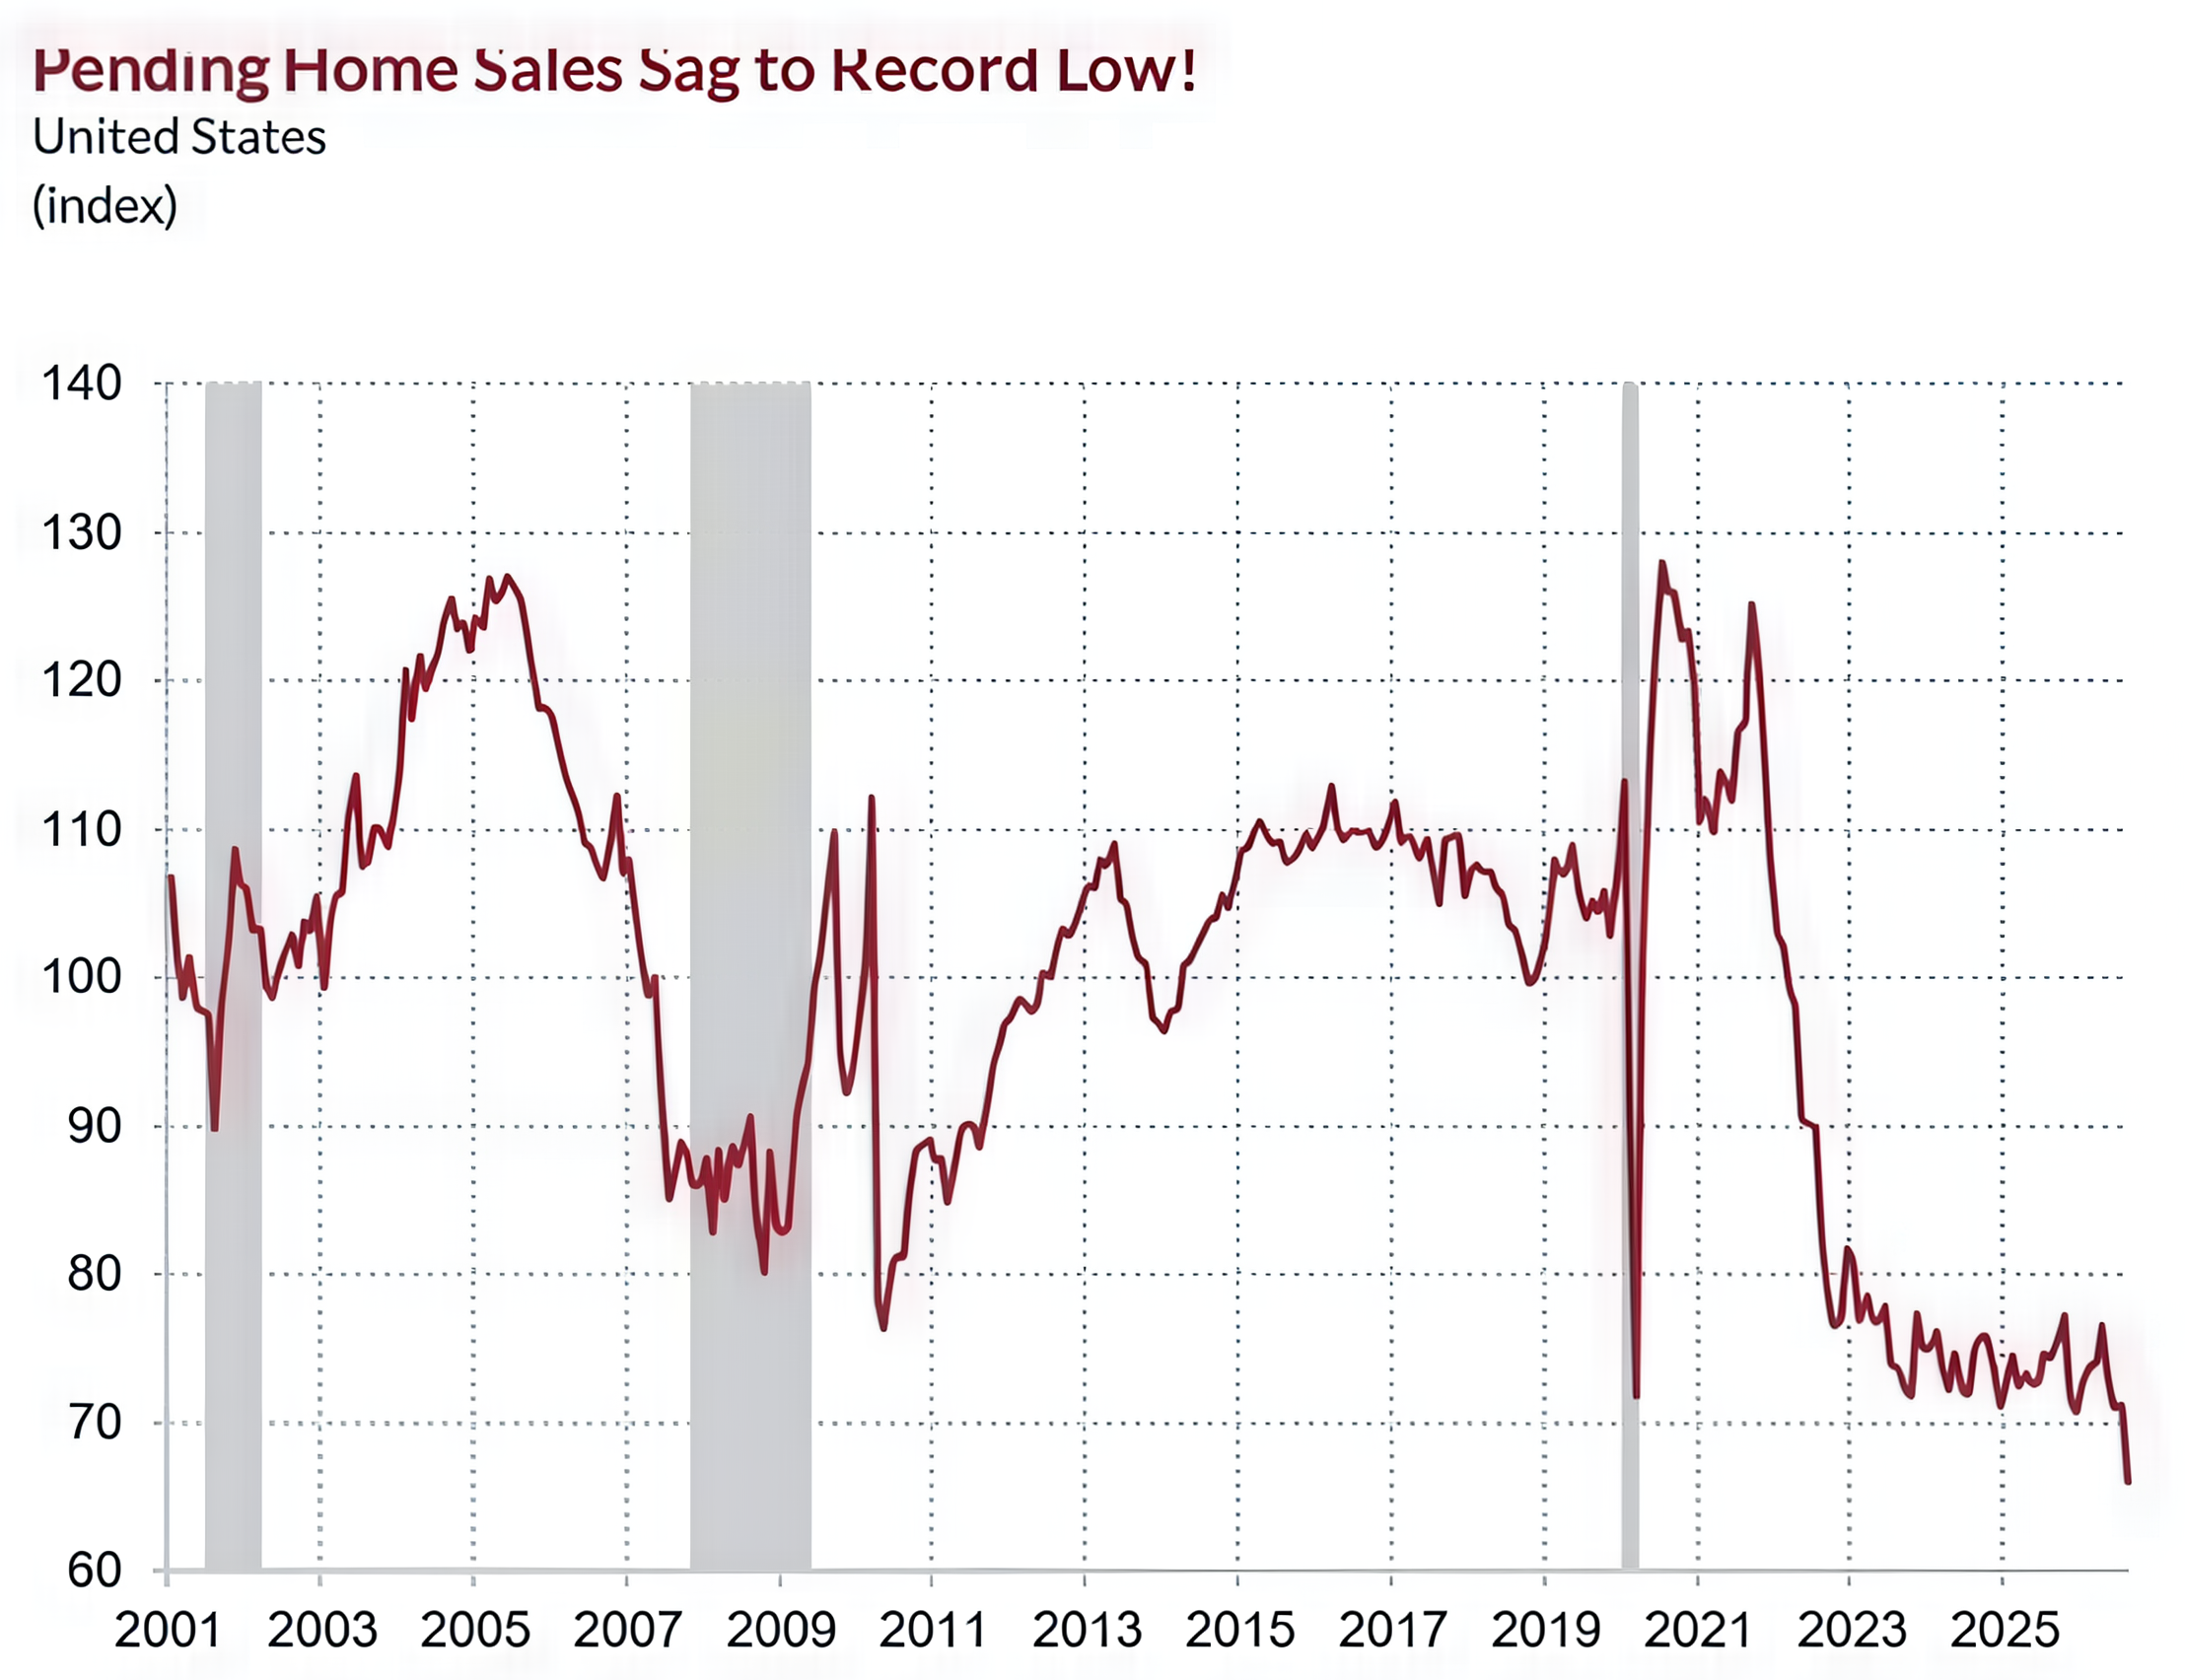
Источник: Rosenberg Research · ФинФак, 23:30 · Оригинал ↗
Pending Home Sales — индекс подписанных договоров, по которым сделка ещё не завершена. Это опережающий показатель будущих продаж. Его шкала — индексные пункты, а не тысячи домов и не процент изменения стоимости недвижимости.
На слайде ряд уходит к минимумам показанного периода с 2001 года. Такое положение говорит о слабом поступлении новых сделок в систему. Оно дополняет первый график: низкими остаются не только состоявшиеся продажи, но и поток договоров, который должен поддержать оборот в следующие месяцы.
Однако отсюда нельзя автоматически вывести обвал цен, повторение 2008 года или одинаковый спад во всех штатах. Для такого вывода потребовались бы данные по запасам жилья, просрочкам, кредитному качеству и вынужденным продажам. Представленные графики подтверждают прежде всего проблему доступности и активности рынка.
09 / Казначейские облигации
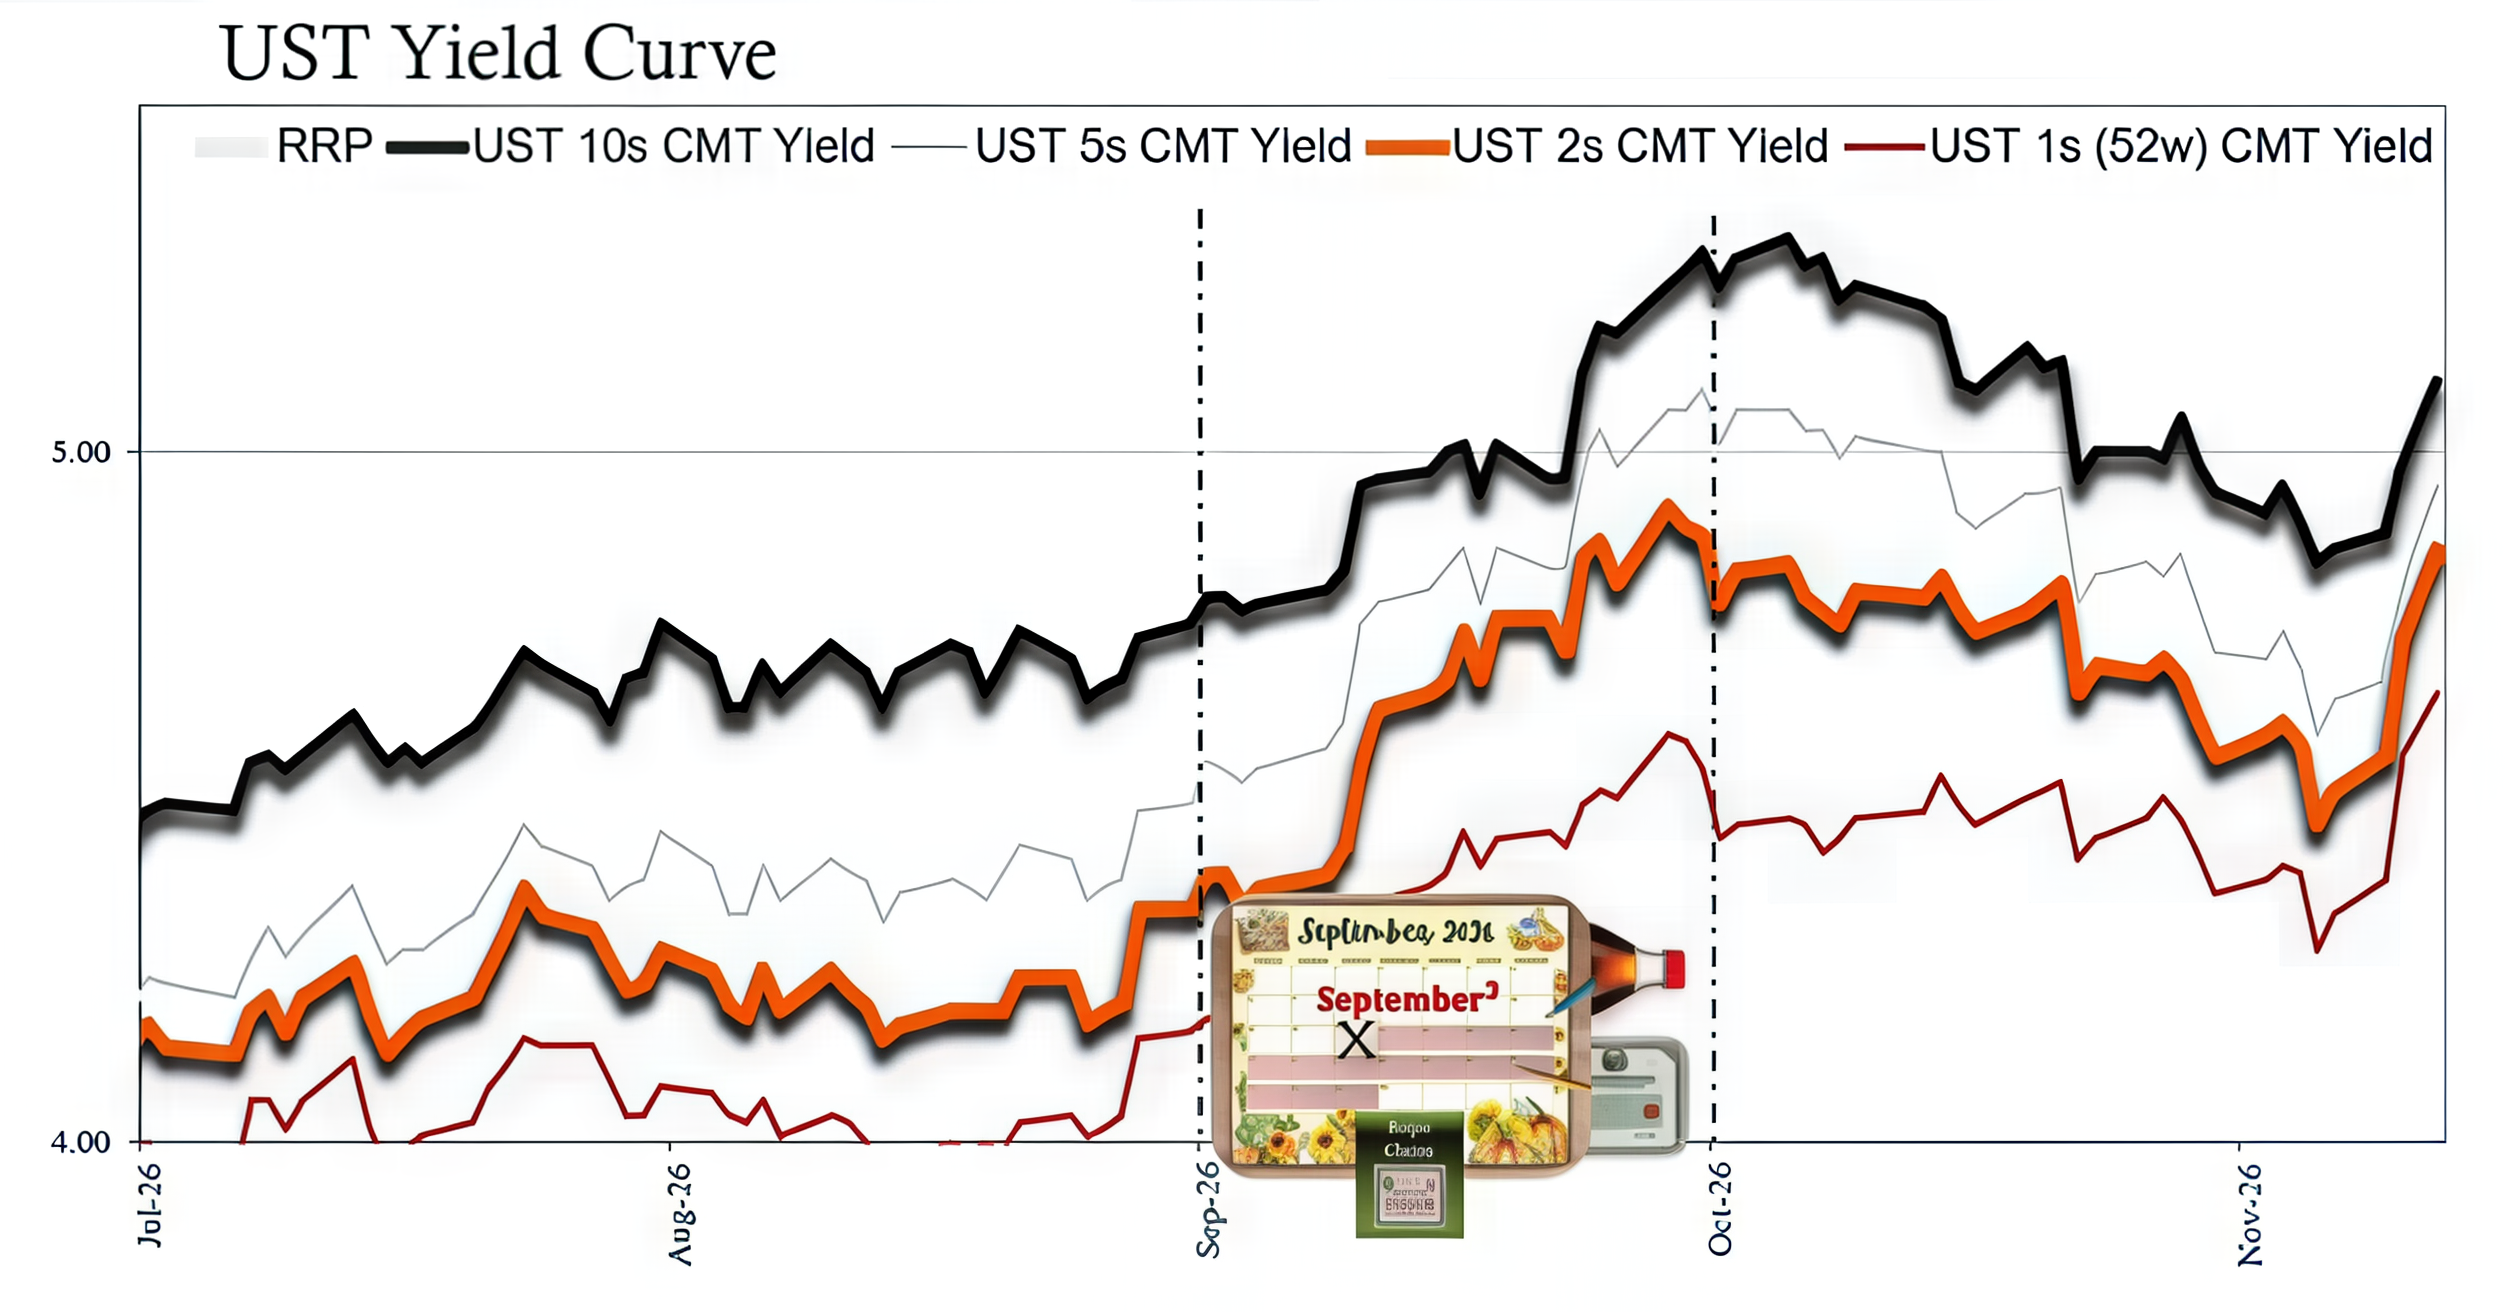
Источник: Eurodollar University · ФинФак, 25:40 · Оригинал ↗
Несколько линий показывают доходности казначейских инструментов разных сроков. По вертикали — проценты годовых, по горизонтали — время. Это динамика доходностей, а не цен облигаций. При прочих равных рост доходности соответствует снижению цены уже выпущенной бумаги.
Короткий участок сильнее зависит от ближайшей траектории ставки ФРС, длинный — ещё и от ожиданий роста, инфляции и премии за срок. Поэтому одновременные движения линий не означают, что все участники одинаково оценивают экономику. Продажи могут отражать управление дюрацией и риском перед заседанием.
Чем больше дюрация, тем сильнее цена реагирует на изменение доходности. Например, при модифицированной дюрации 15 лет подъём доходности на 0,5 процентного пункта даёт грубую оценку снижения цены около 7,5%, без учёта выпуклости и купона.
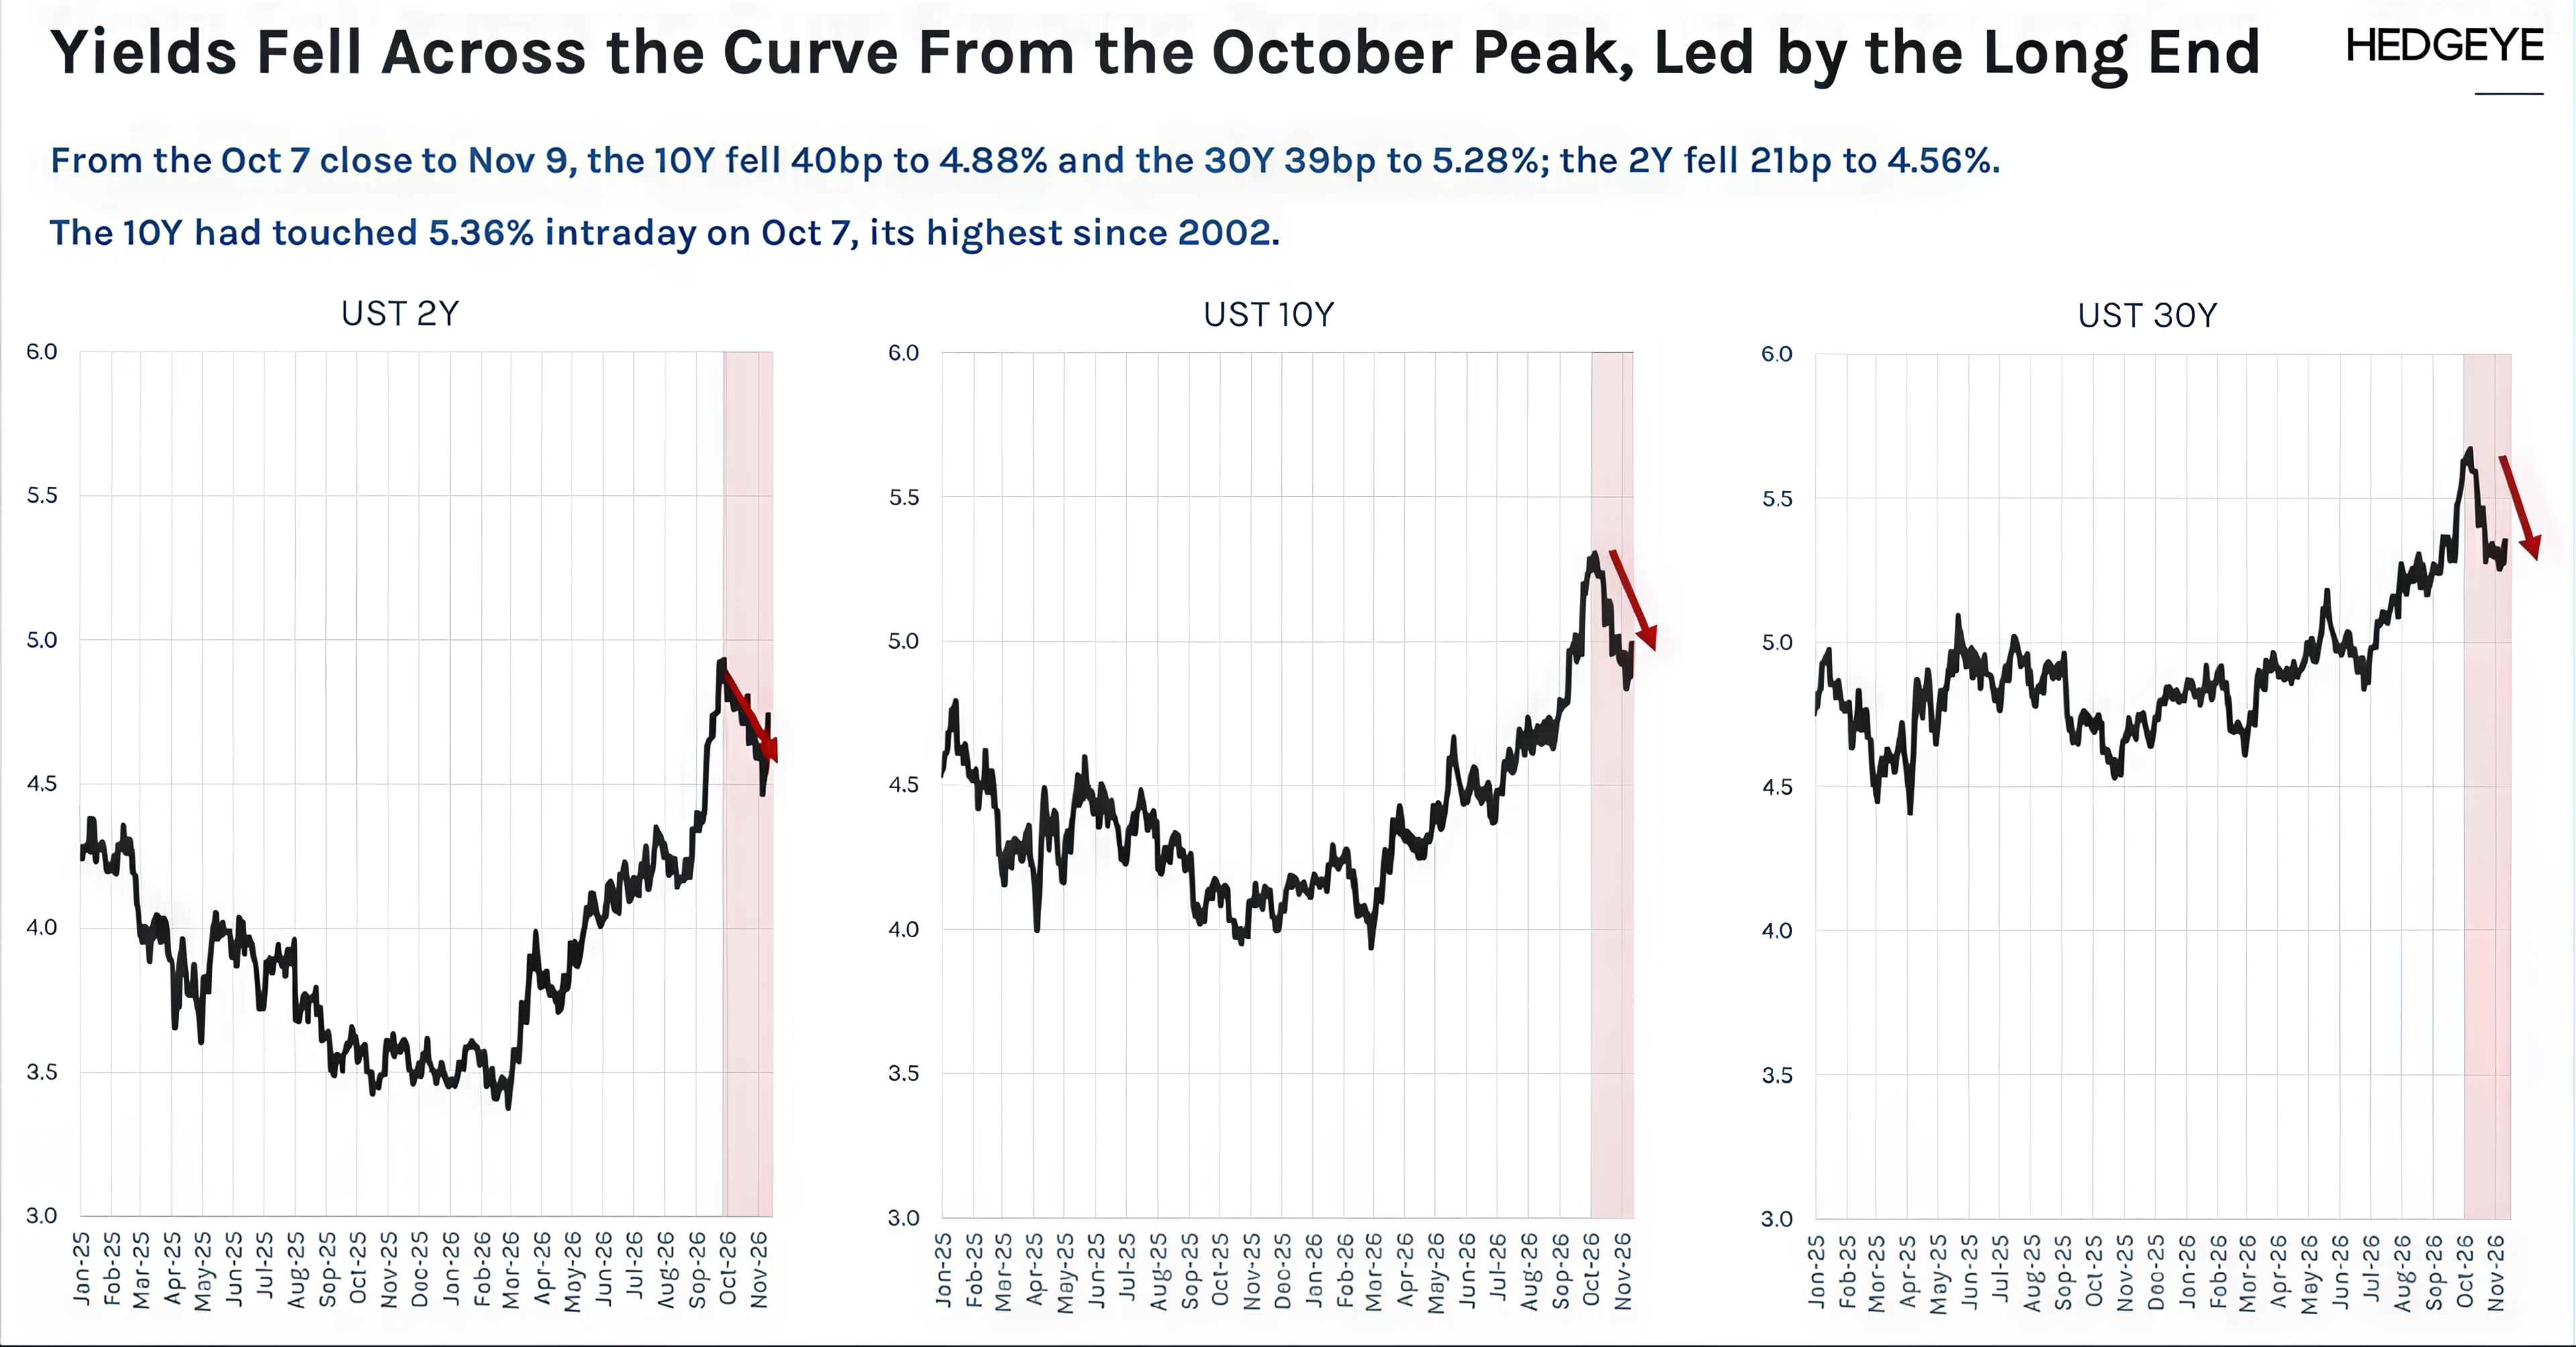
Источник: Hedgeye · ФинФак, 27:15 · Оригинал ↗
Три панели отдельно показывают двухлетние, десятилетние и тридцатилетние доходности. Выделенный участок отражает снижение от октябрьского пика.
По данным самого слайда, десятилетняя доходность за этот отрезок снизилась на 40 базисных пунктов до 4,88%, тридцатилетняя — на 39 пунктов до 5,28%, двухлетняя — на 21 пункт до 4,56%. Один базисный пункт равен 0,01 процентного пункта.
Движение доходностей не раскрывает единственную причину: в нём смешаны ожидания политики, спрос на защиту, премия за срок и позиционирование. Поэтому полезно анализировать весь набор сроков и последующие реакции на статистику.
10 / Позиционирование и доллар
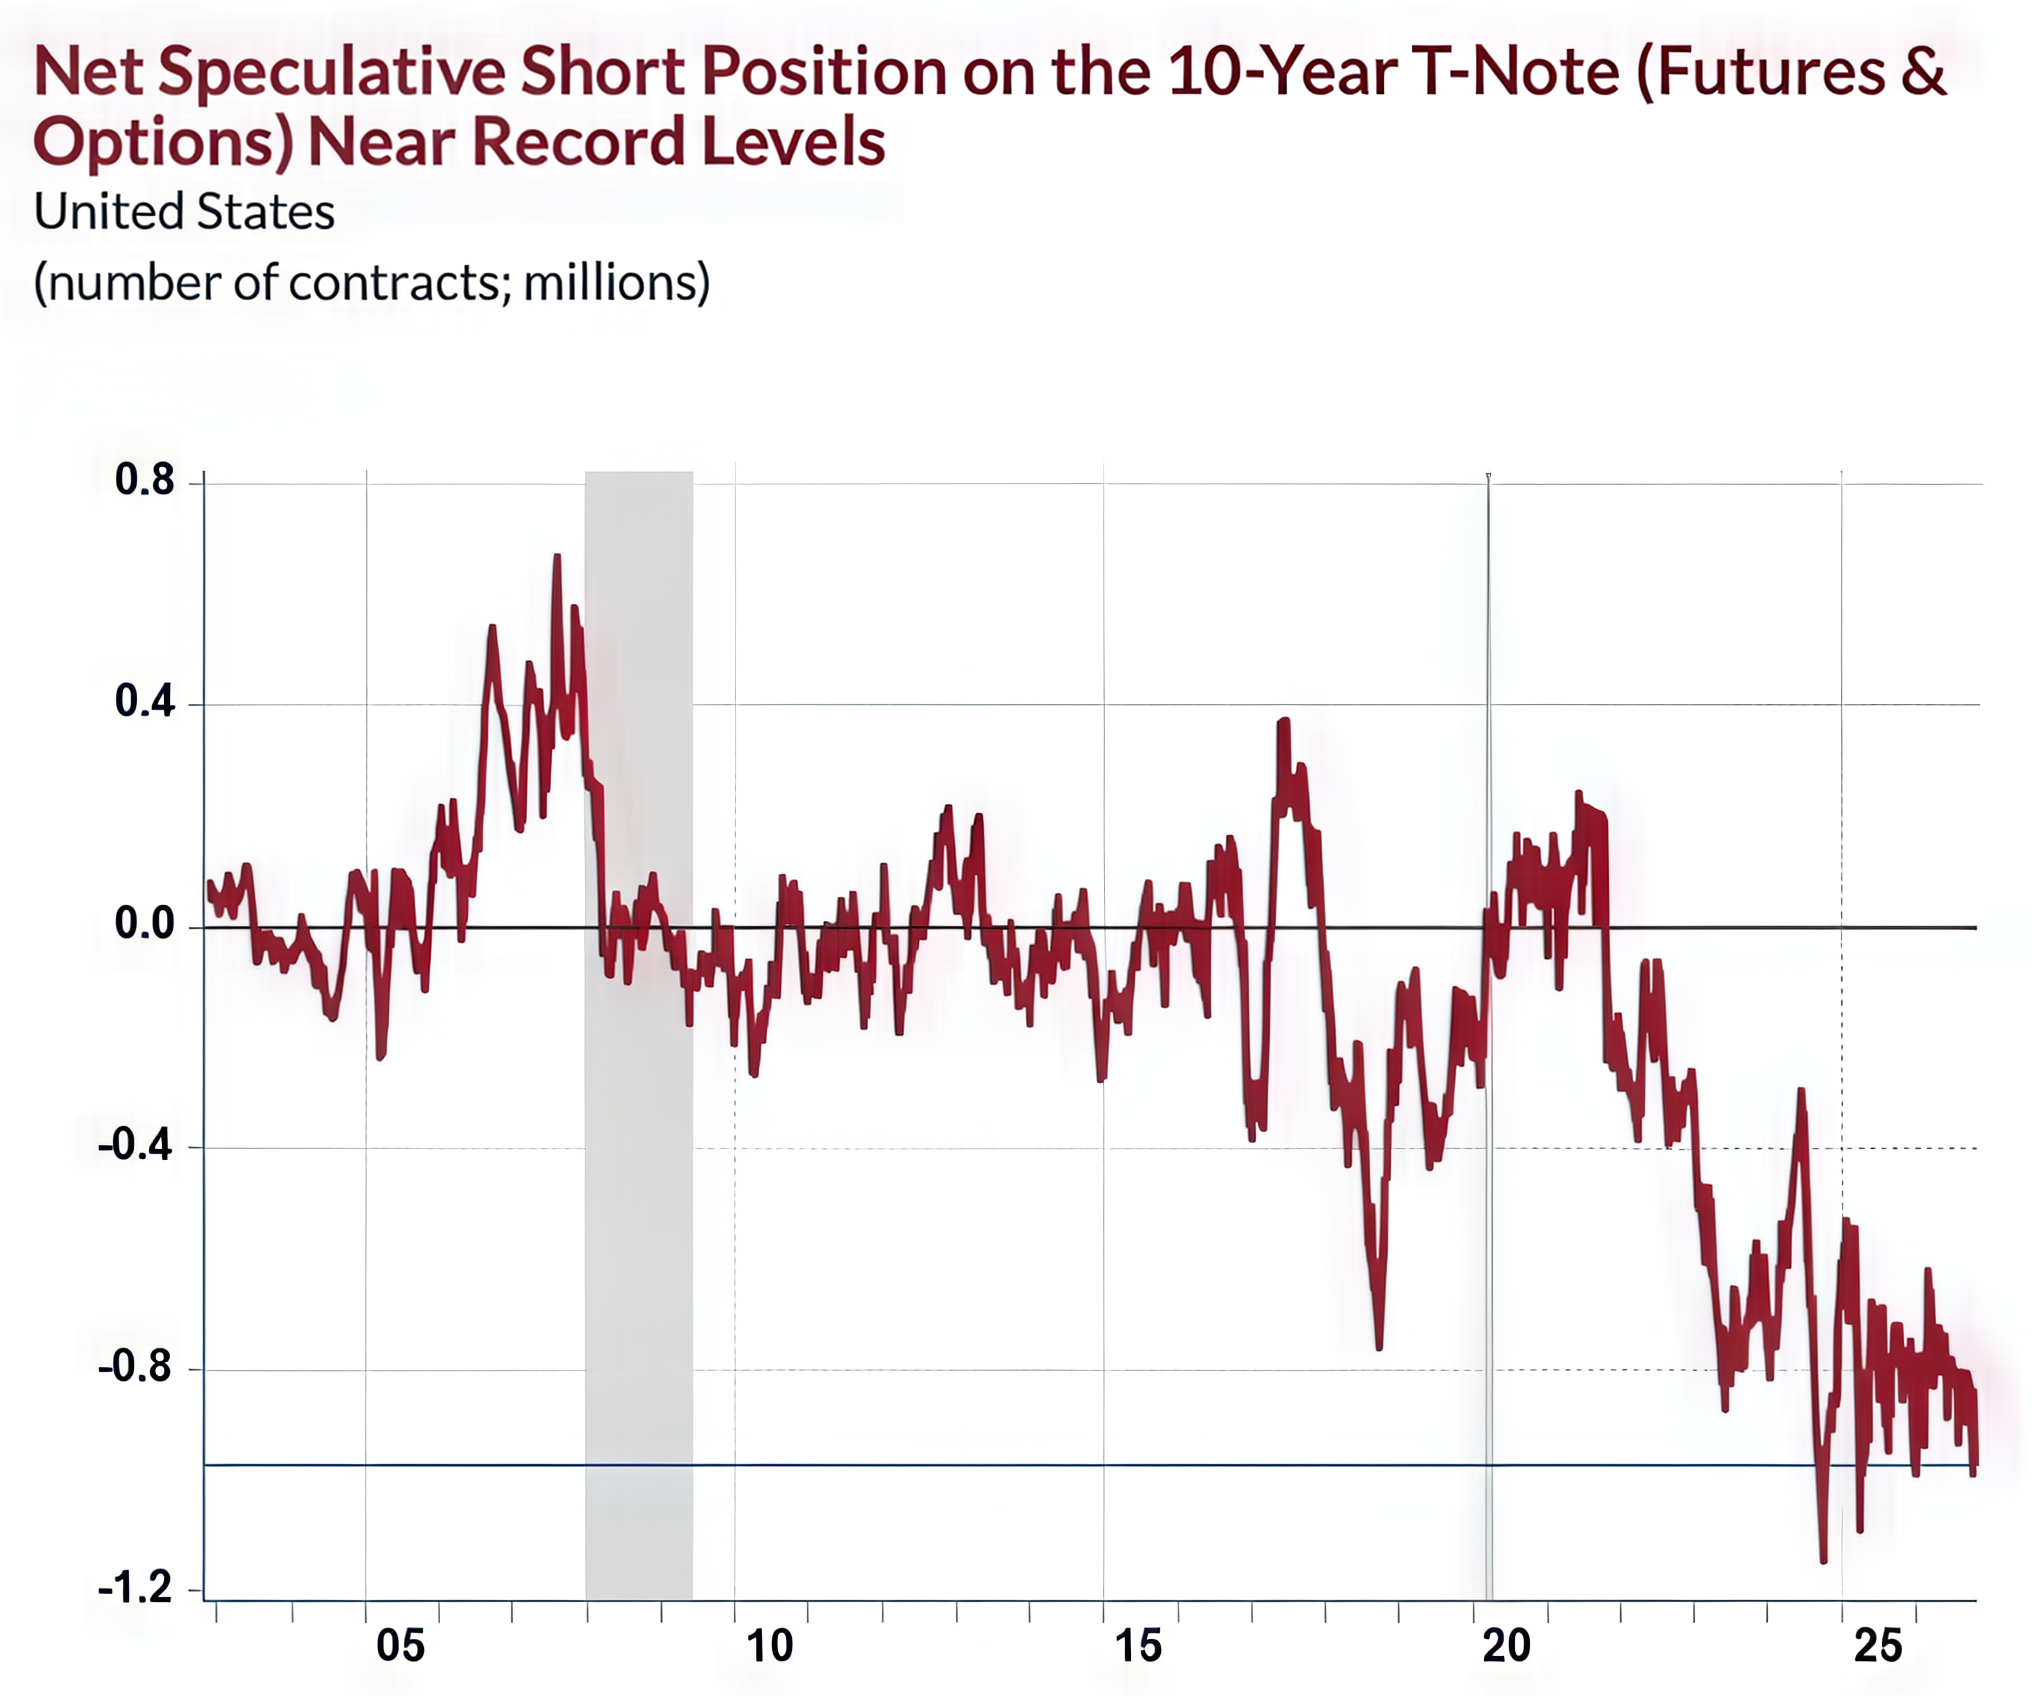
Источник: Rosenberg Research · ФинФак, 27:25 · Оригинал ↗
На графике показана чистая спекулятивная позиция во фьючерсах и опционах на десятилетние казначейские бумаги. Вертикальная ось — миллионы контрактов; отрицательные значения означают перевес коротких позиций в этой категории отчётности. Это не доля всех инвесторов, ожидающих падения рынка.
Крайняя отрицательная позиция создаёт потенциальное топливо для роста цены облигаций: если сценарий участников не срабатывает, закрытие шортов требует покупки контрактов. Но экстремум способен сохраняться долго. Без изменения фундаментального фона позиция может стать ещё более отрицательной.
Есть и существенная оговорка: часть коротких фьючерсов хеджирует длинные позиции в наличных облигациях, включая базисные сделки. Поэтому формула «весь рынок в шортах» слишком сильна. График полезен как индикатор концентрации и риска резкого движения, но не как самостоятельное доказательство неизбежного разворота доходностей.
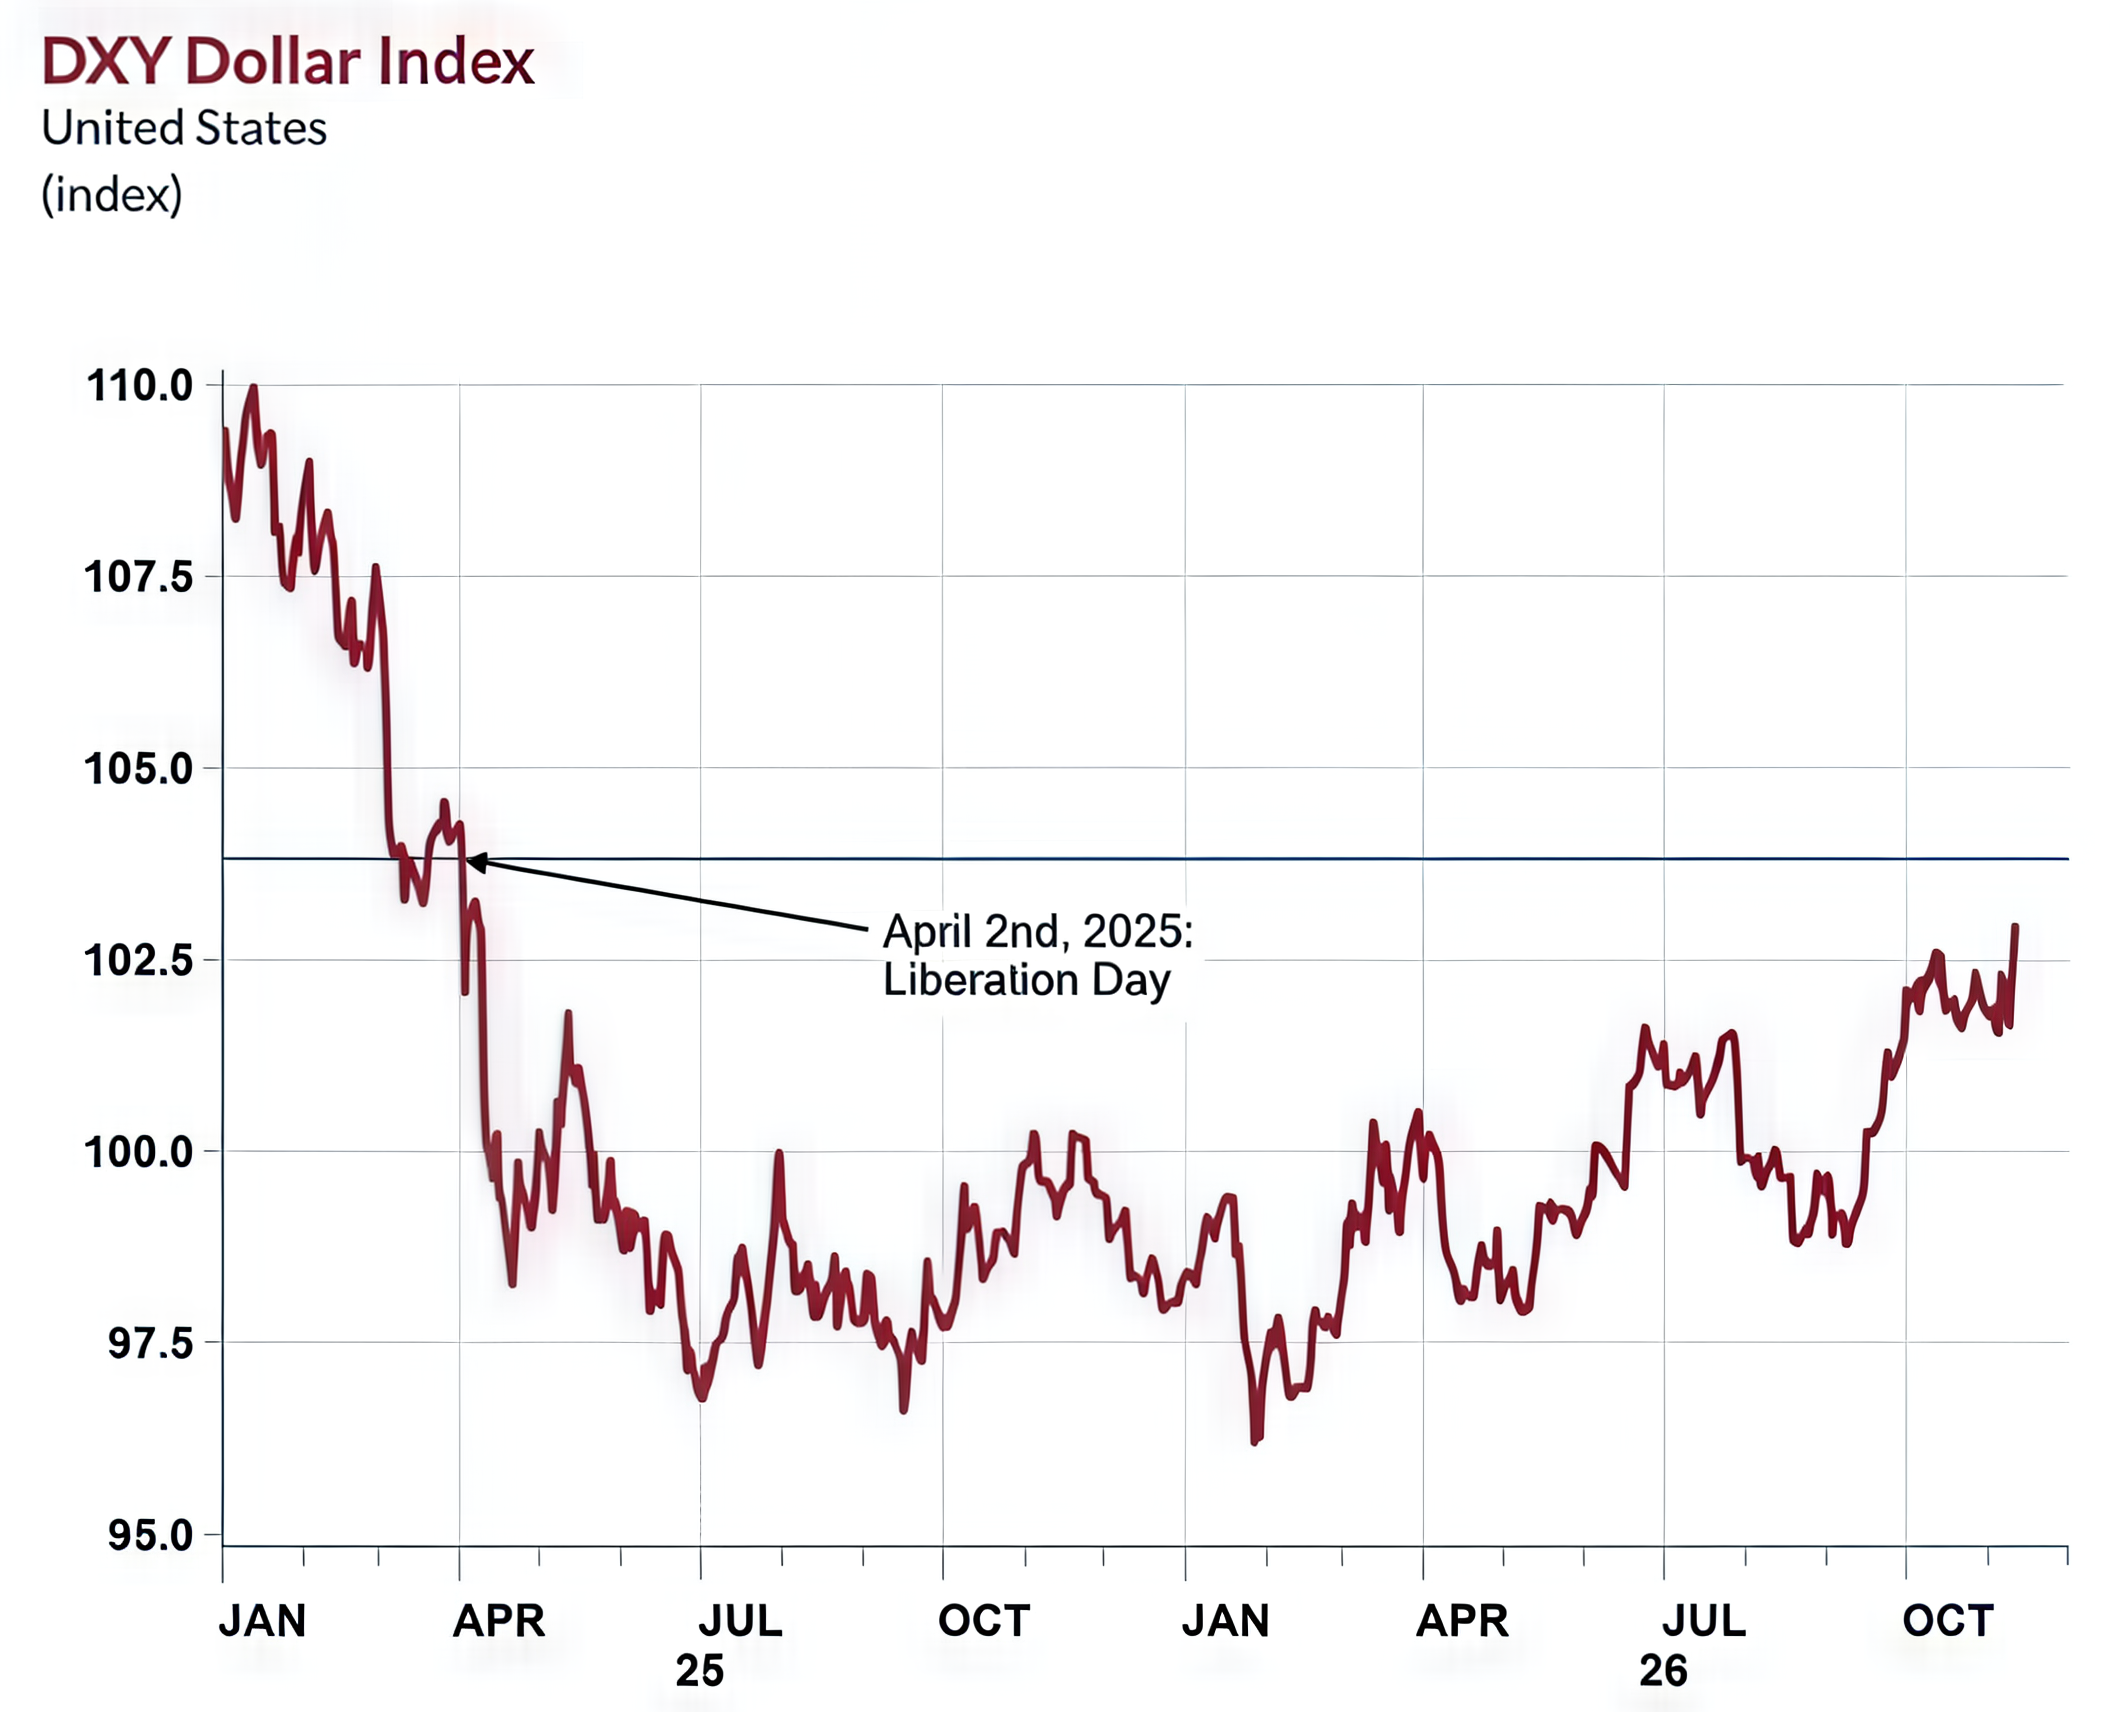
Источник: Rosenberg Research · ФинФак, 29:35 · Оригинал ↗
DXY отражает доллар относительно фиксированной корзины валют. По вертикали расположены пункты индекса, а не процент доходности. На слайде отмечен уровень около объявления тарифов 2 апреля 2025 года: последующее восстановление доллара ещё не вернуло индекс к этой линии.
Доллар ниже своего прежнего пика может быть дорогим для заёмщика, который получает доход в другой валюте, а обязательства обслуживает в долларах.
Для американских активов эффект неоднороден. Укрепление сдерживает долларовую выручку экспортёров при пересчёте зарубежных доходов и обычно осложняет внешнее долларовое финансирование. При этом оно может сопровождать спрос на американские защитные активы. DXY не измеряет всю мировую ликвидность и не заменяет показатели кредитного стресса.
11 / Макроэкономический сценарий
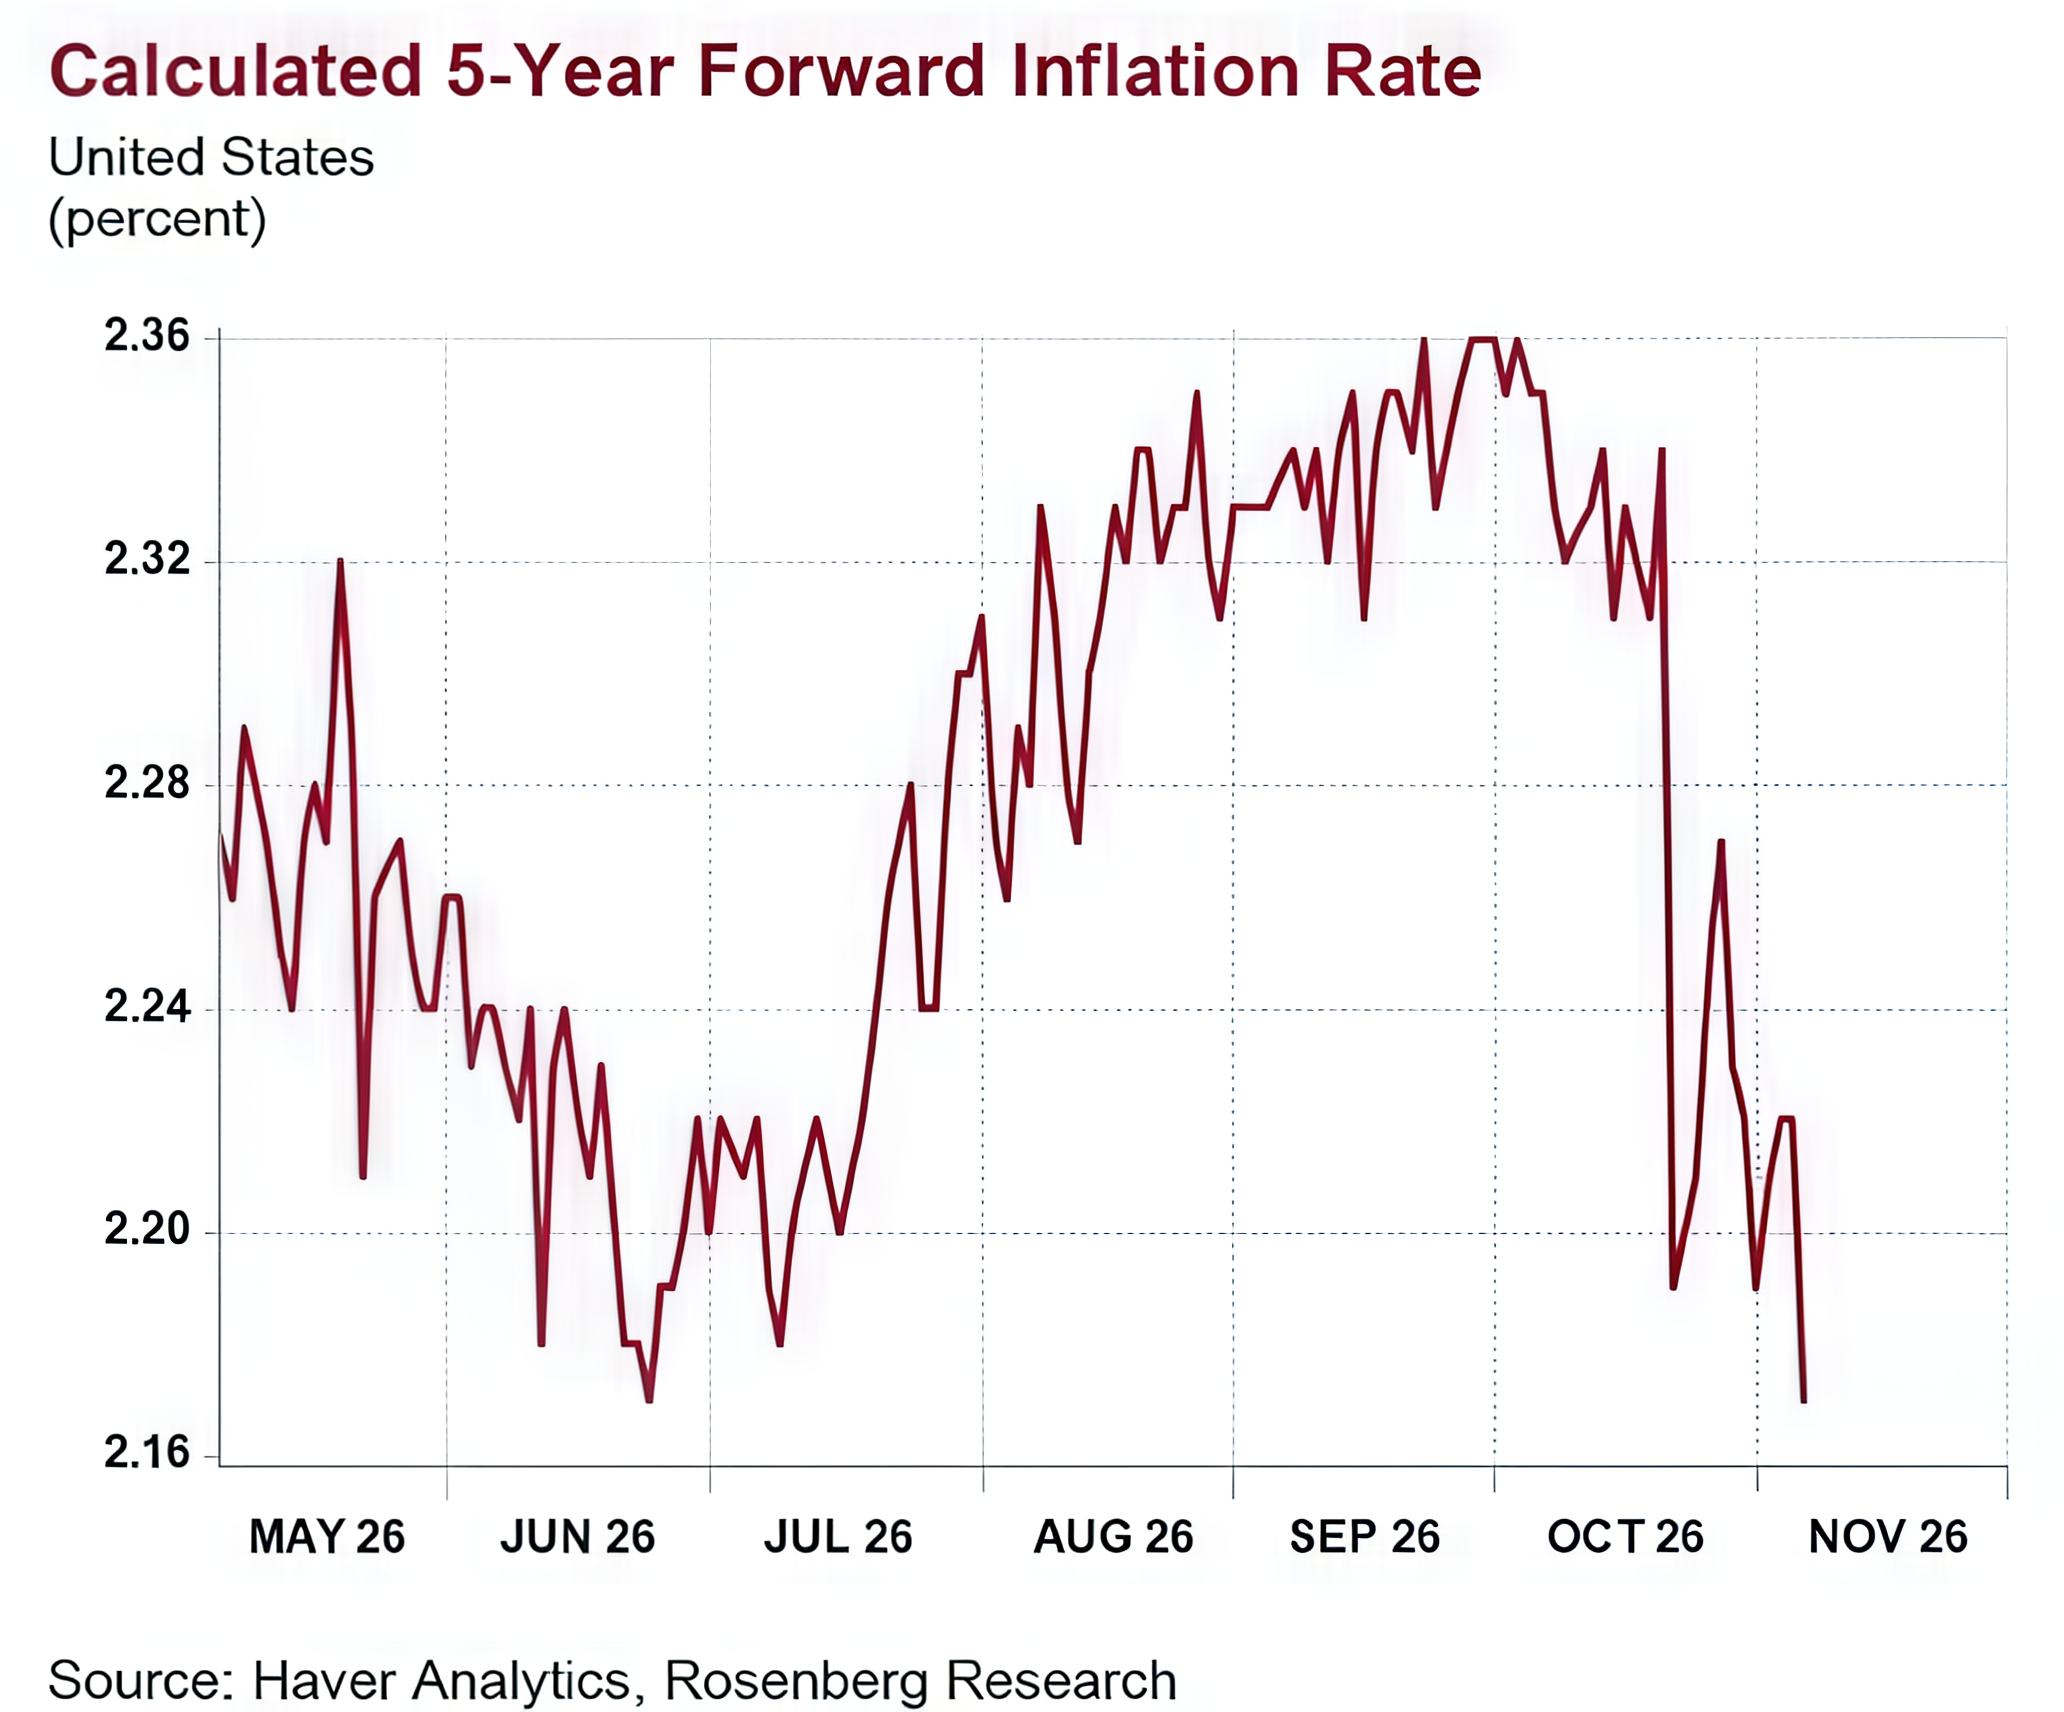
Источник: Rosenberg Research / Haver Analytics · ФинФак, 19:45 · Оригинал ↗
На графике расчётной пятилетней форвардной инфляции виден спад от области 2,32–2,36% к 2,16% на правом краю. По горизонтали — месяцы 2026 года, по вертикали — процентная оценка будущей инфляции, извлекаемая из рыночных цен. Это не уже опубликованный годовой CPI.
Участники долгового рынка не обязаны переносить высокий текущий месячный показатель на далёкое будущее. Более дорогая энергия сегодня и опасение слабого спроса завтра могут отражаться в ценах одновременно.
Рыночная оценка включает не только ожидания, но и премии за риск и ликвидность. Кроме того, одноимённые форвардные серии могут различаться методикой. Поэтому значение исходного слайда не следует механически подменять другой серией FRED. Важный сигнал здесь — направление изменения ожиданий, а не утверждение, что рынок знает будущую инфляцию с точностью до сотой доли процента.
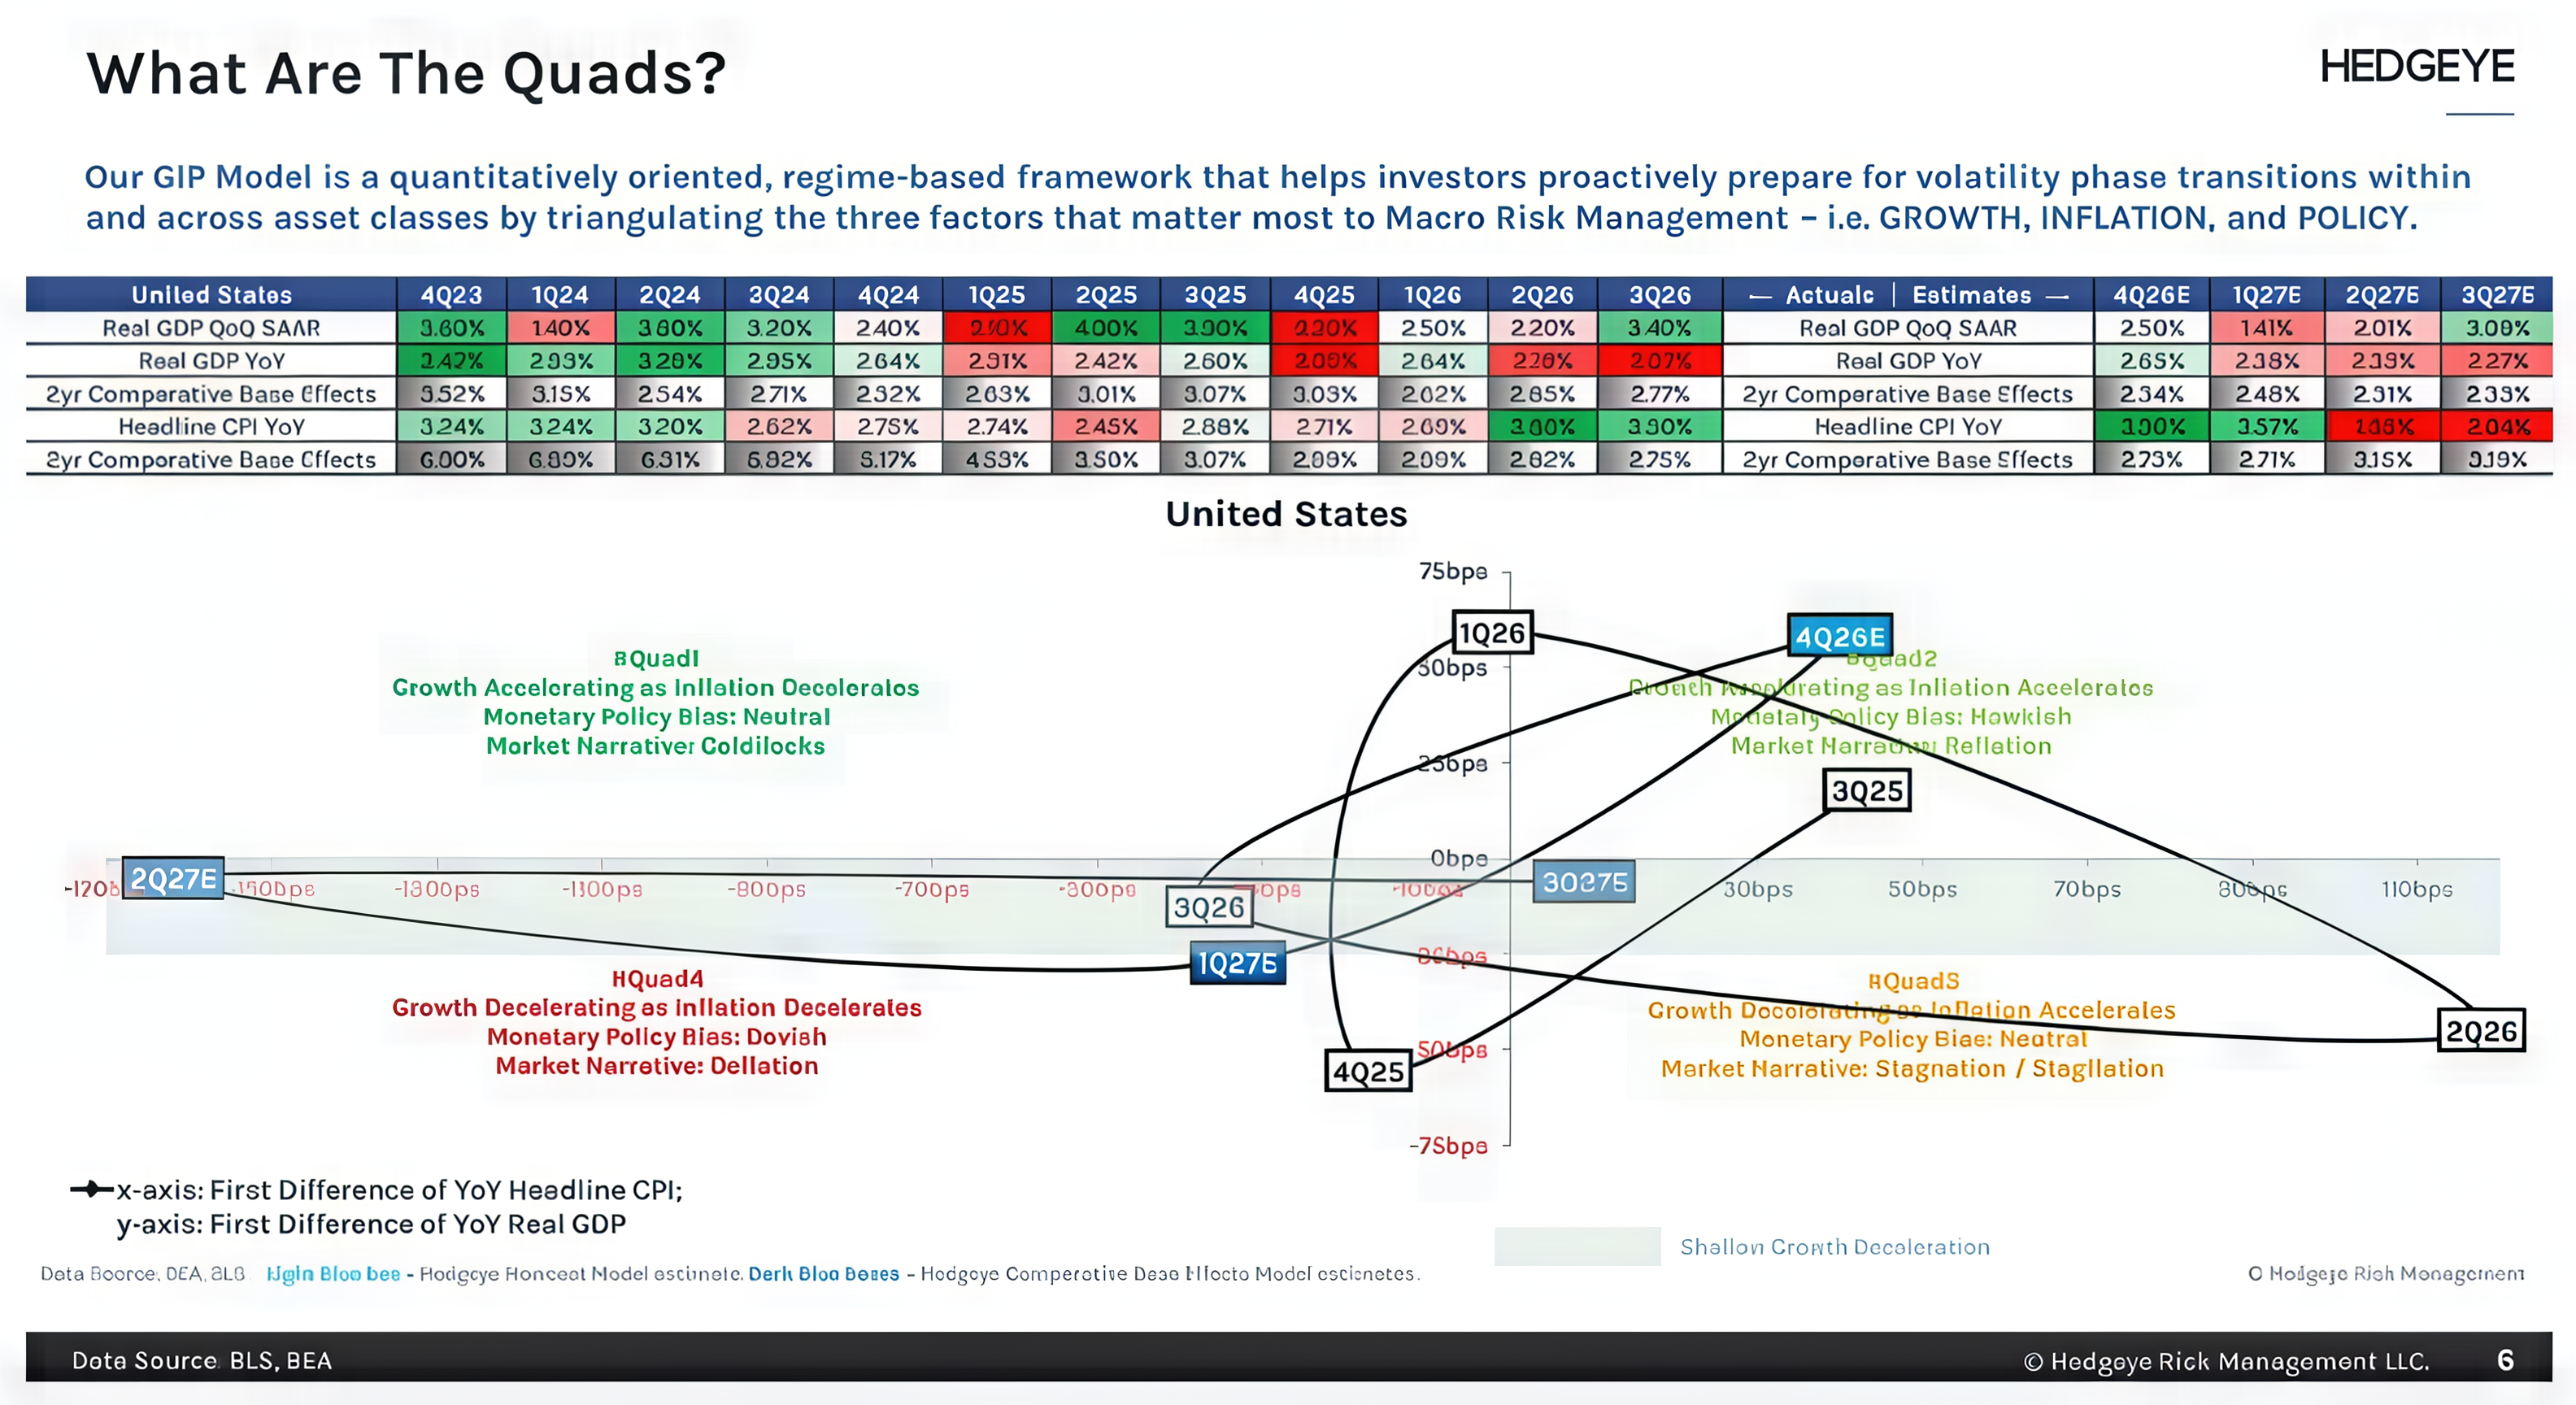
Источник: Hedgeye · ФинФак, 29:05 · Оригинал ↗
В этой схеме горизонтальная ось отражает изменение годового темпа инфляции, вертикальная — изменение годового темпа реального ВВП. Четыре квадранта объединяют ускорение или замедление этих двух величин. Это производные темпов: отрицательная координата не обязательно означает падение самого ВВП или снижение уровня цен.
В представленном прогнозе IV квартал 2026 года расположен в Quad 2 — ускоряются и рост, и инфляция. I–II кварталы 2027 года переходят в Quad 4 — замедляются оба показателя. Буква E в таблице означает оценку, а не опубликованный результат.
В таком сценарии интерес может смещаться от циклического риска к качественным облигациям и защитным активам. Но это условная модель распределения рисков, а не гарантия доходности золота, доллара или Treasuries. Если инфляция останется устойчивой при слабом росте, режим будет другим. Именно проверка новых данных определяет, сохраняется ли основание для сценария.
12 / NVIDIA и Nasdaq
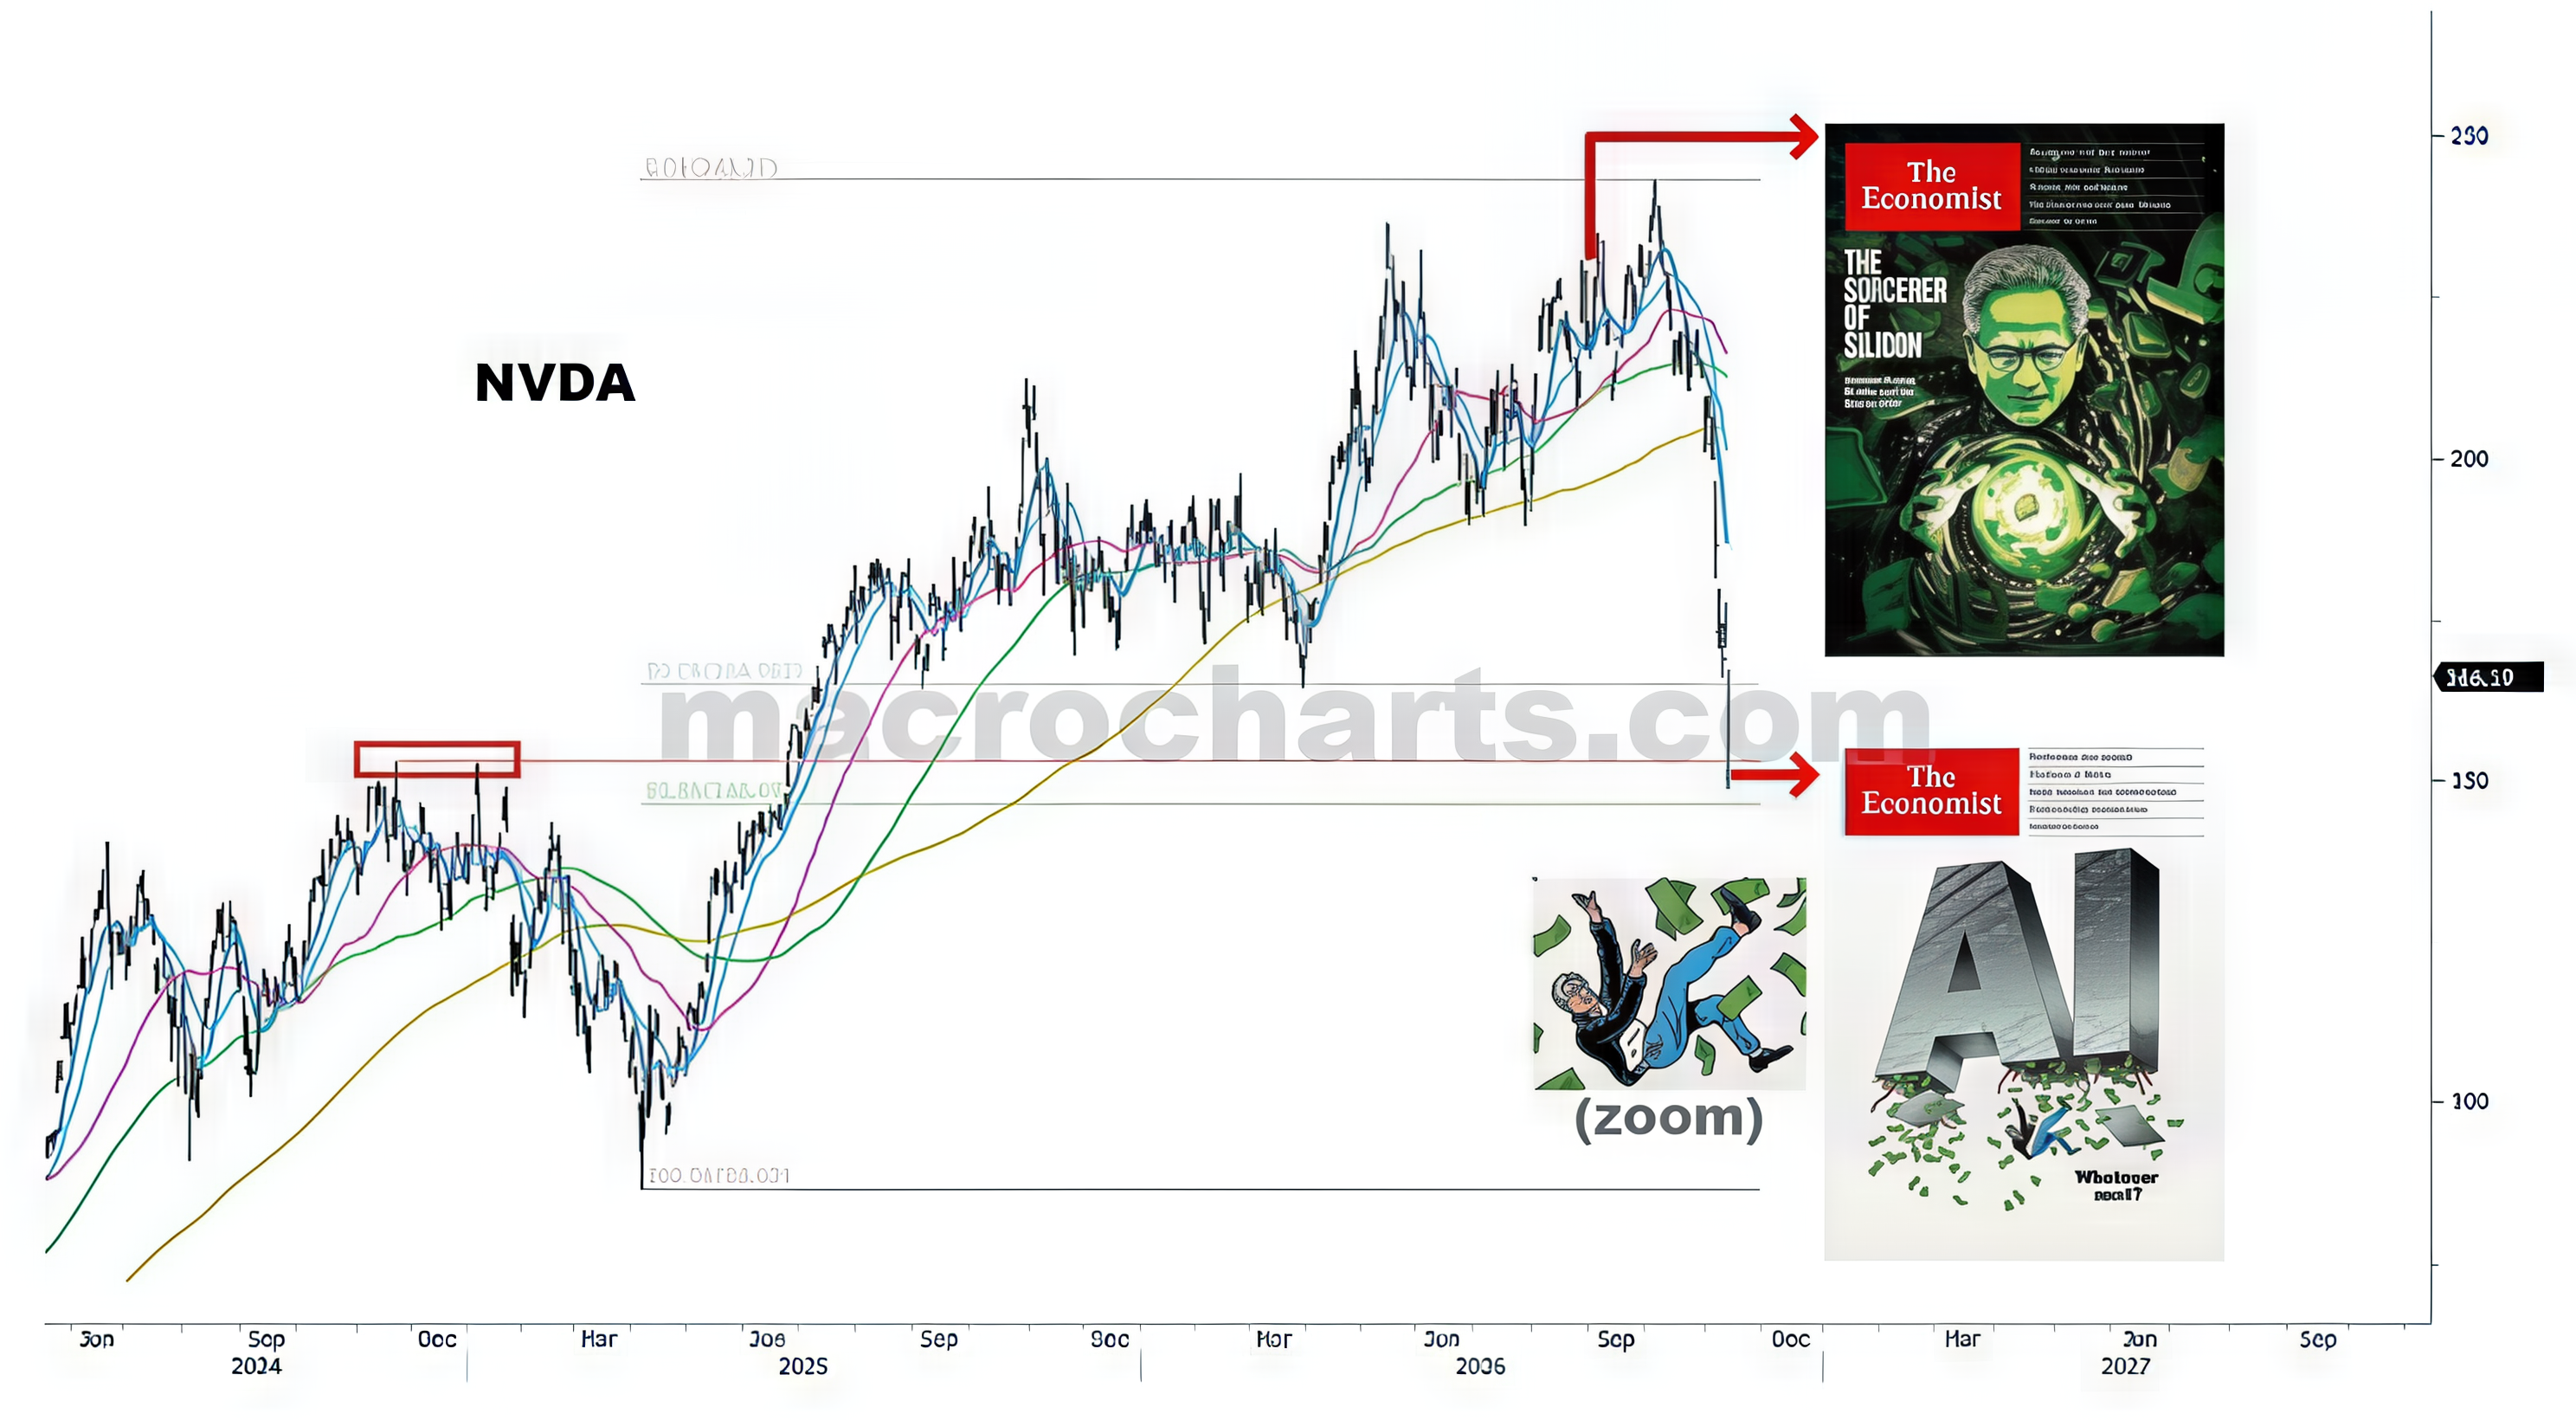
Источник: MacroCharts · ФинФак, 33:10 · Оригинал ↗
Ценовой график NVIDIA показывает длинный восходящий тренд, несколько скользящих средних и резкое снижение на правом краю. Временная ось позволяет увидеть, что текущая коррекция происходит после значительного предшествующего роста. Цветные линии помогают оценивать направление и удалённость цены от сглаженных ориентиров.
Сам график не устанавливает причину распродажи. Он показывает реакцию цены, а не доказательство изменения будущей выручки. Поэтому обсуждение NVIDIA разумно отделить от неподтверждённых персональных обвинений и сосредоточить на заказах, марже, поставках, дебиторской задолженности и денежном потоке.
Наш конструктивный взгляд строится на продолжающемся инвестиционном цикле ИИ. Но даже сильный бизнес может оставаться волатильным, если рынок пересматривает ожидания темпов роста. Для подтверждения восстановления нужны устойчивость прогнозов и улучшение ценовой структуры; один отскок после резкого падения ещё не решает эти вопросы.
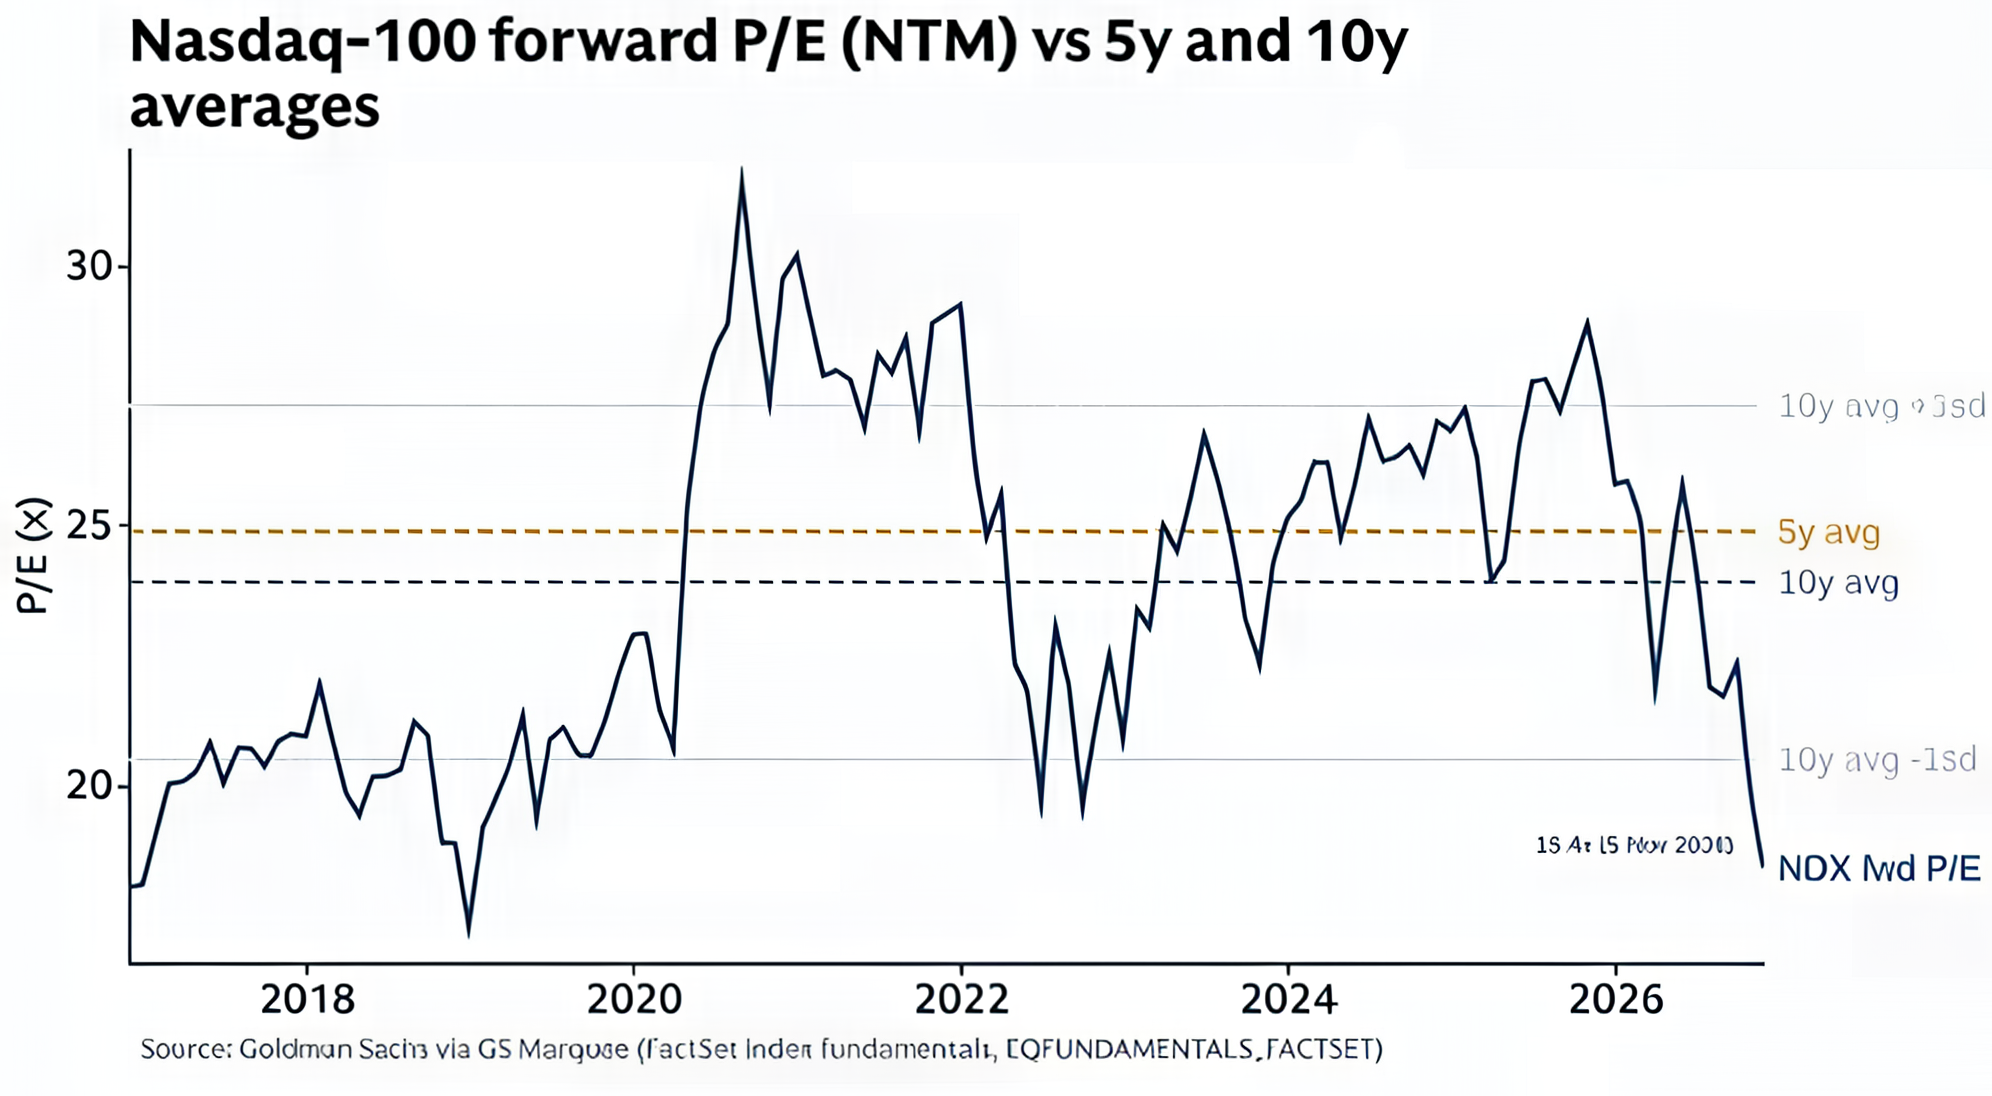
Источник: MacroCharts · ФинФак, 33:35 · Оригинал ↗
На этом слайде показан Nasdaq-100 forward P/E на следующие двенадцать месяцев, а не отдельный мультипликатор NVIDIA. По вертикали — число годовых прогнозных прибылей, заложенных в цене; пунктирные ориентиры показывают средние значения за пять и десять лет. Уровень около 18,4 и возвращение к оценкам, близким к периоду до запуска ChatGPT.
Снижение P/E может происходить двумя путями: падает цена либо растёт ожидаемая прибыль. Поэтому более низкий мультипликатор не всегда означает безопасную покупку. Если прогноз прибыли завышен и затем будет пересмотрен вниз, кажущаяся дешевизна может исчезнуть даже без роста цены.
Для инвестора главный вопрос — качество знаменателя. Насколько прибыль подтверждается денежным потоком, какова концентрация заказчиков и устойчивы ли капитальные расходы клиентов? Этот график показывает произошедшую переоценку сектора, но не доказывает, что весь технологический рынок уже недооценён.
13 / Риски ИИ
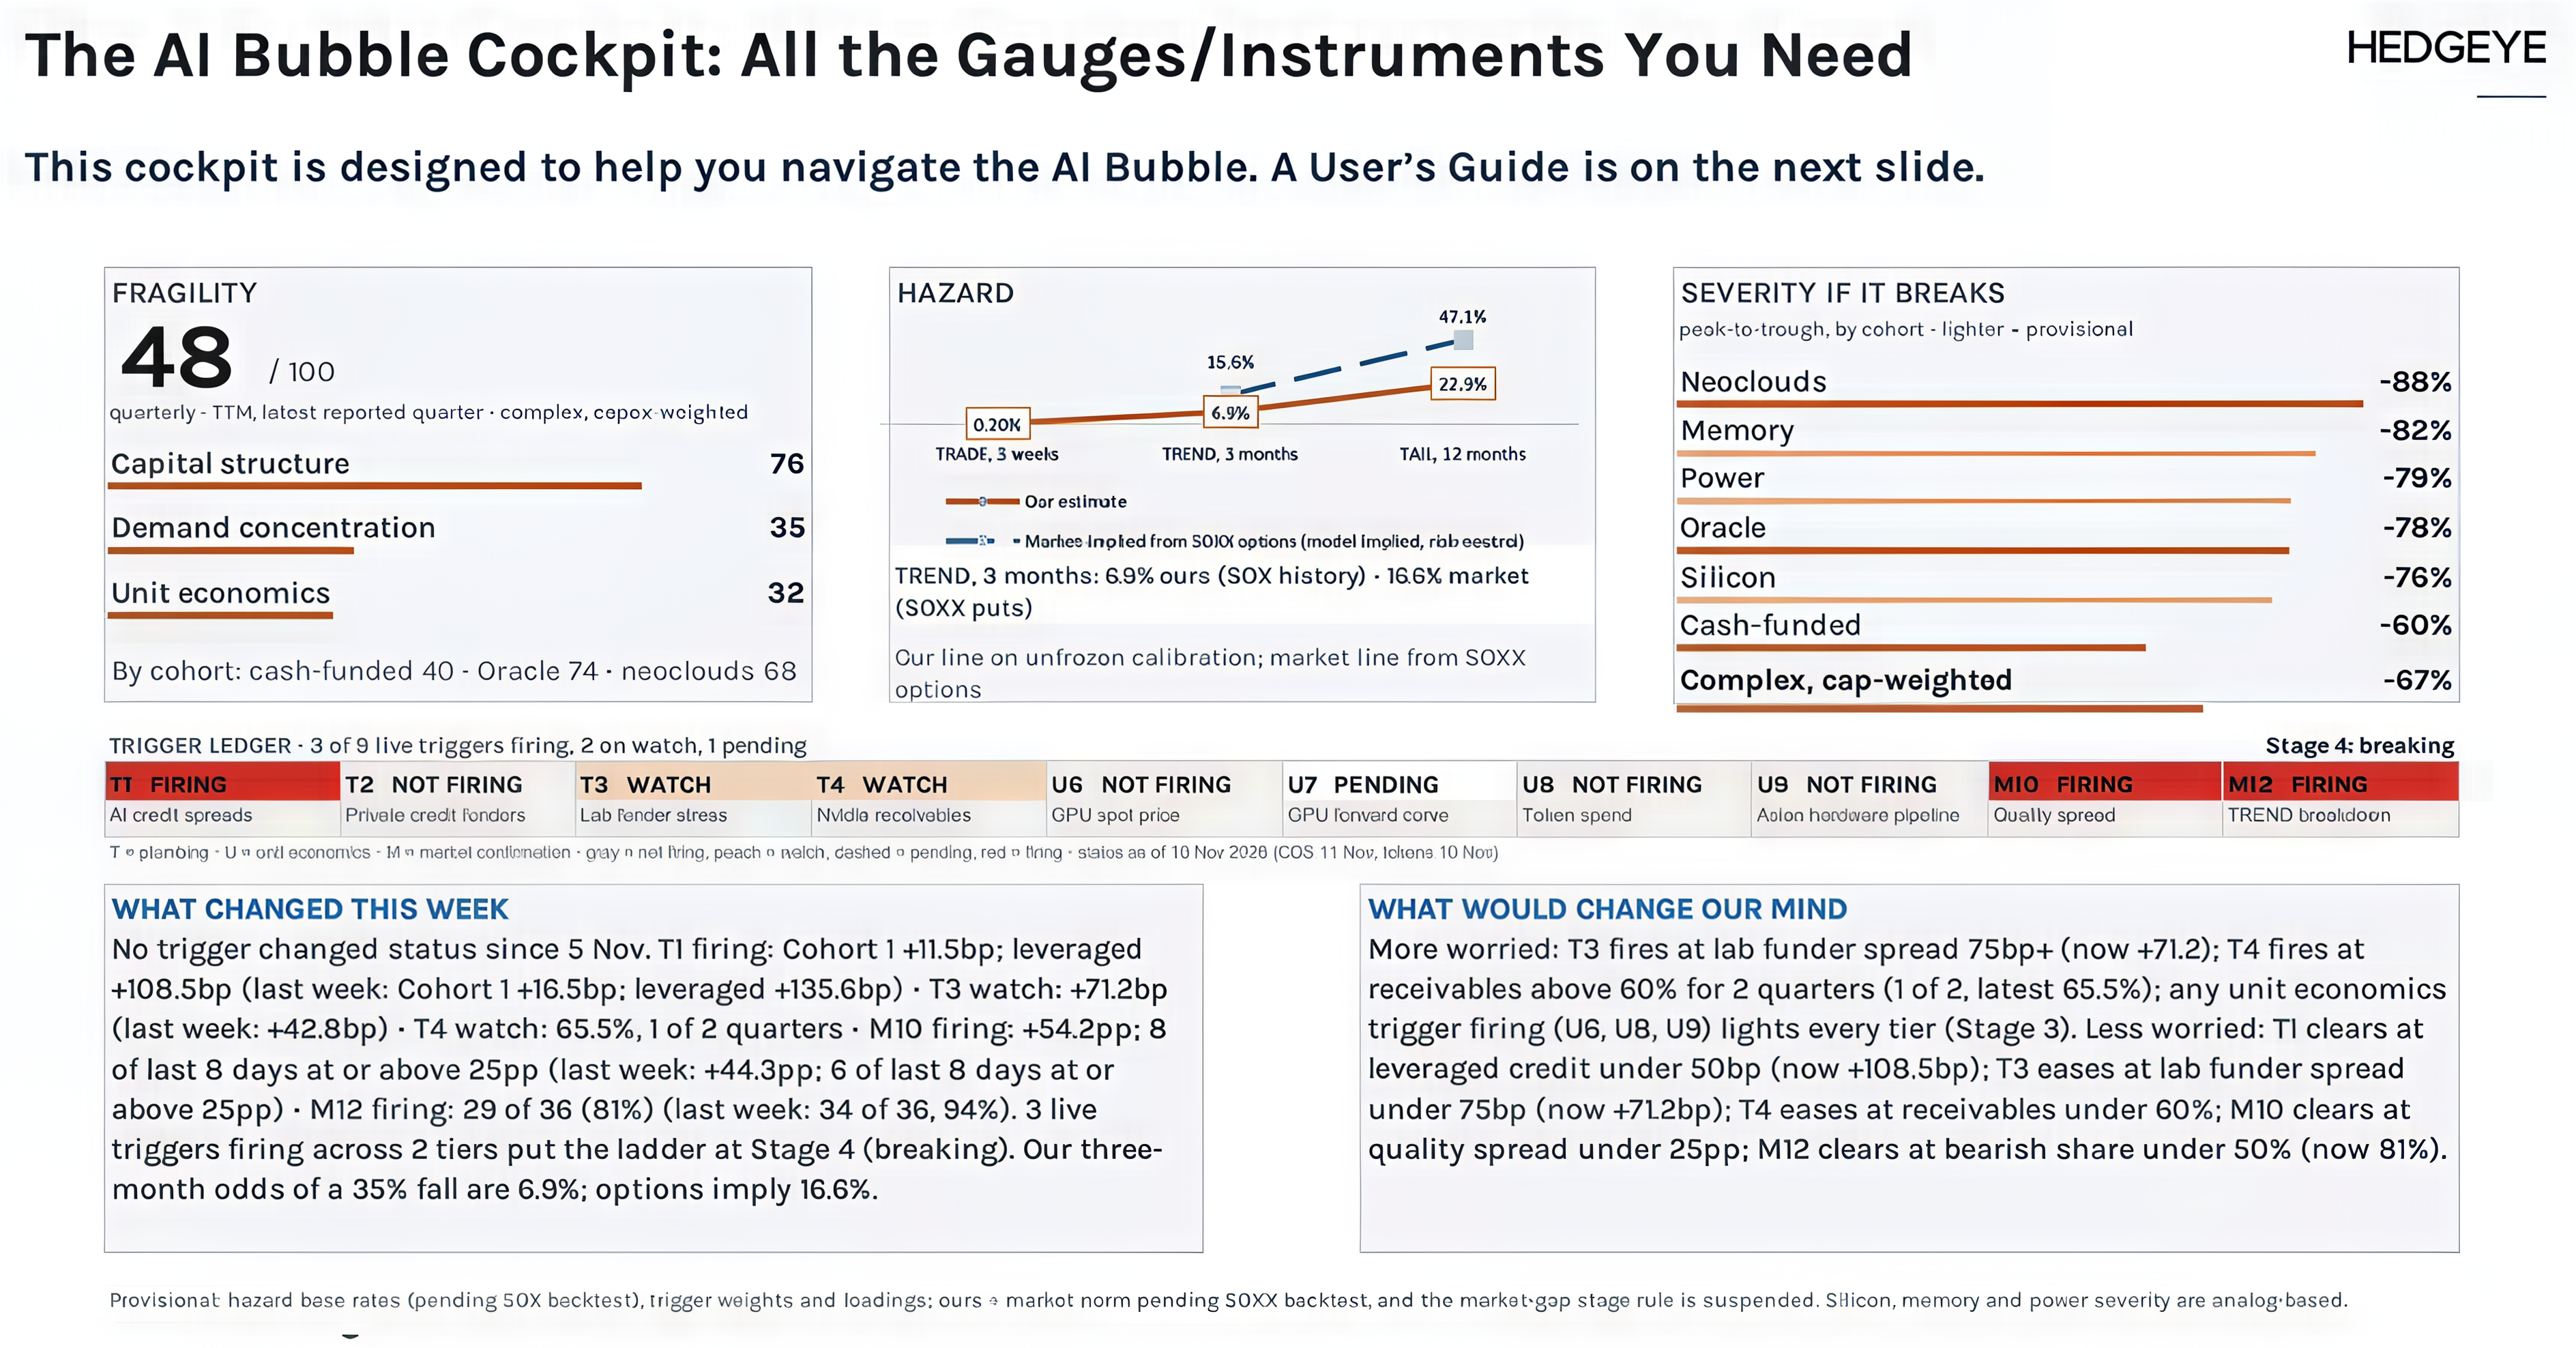
Источник: Hedgeye · ФинФак, 34:40 · Оригинал ↗
Слева панель Fragility оценивает хрупкость ИИ-комплекса в 48 из 100; отдельные компоненты — структура капитала, концентрация спроса и экономика бизнеса. Это балльная модель, а не вероятность падения на 48%. В центре сопоставлены собственная оценка риска и оценка, извлечённая из опционов SOXX.
Для падения на 35% за три месяца указаны 6,9% в модели и 16,6% в опционной оценке; на двенадцатимесячном горизонте — 22,9% и 47,1%. Синяя линия прямо обозначена как риск-нейтральная. Она включает стоимость страхования и рыночные премии, поэтому её нельзя подавать как безусловный прогноз реальной частоты обвала.
Справа показана условная глубина потерь, если неблагоприятный сценарий реализуется: от −60% у финансируемых денежным потоком компаний до −88% у neocloud-провайдеров. Это стресс-оценки от пика к дну, частично основанные на аналогиях. Они описывают потенциальный ущерб, а не базовый ценовой прогноз.
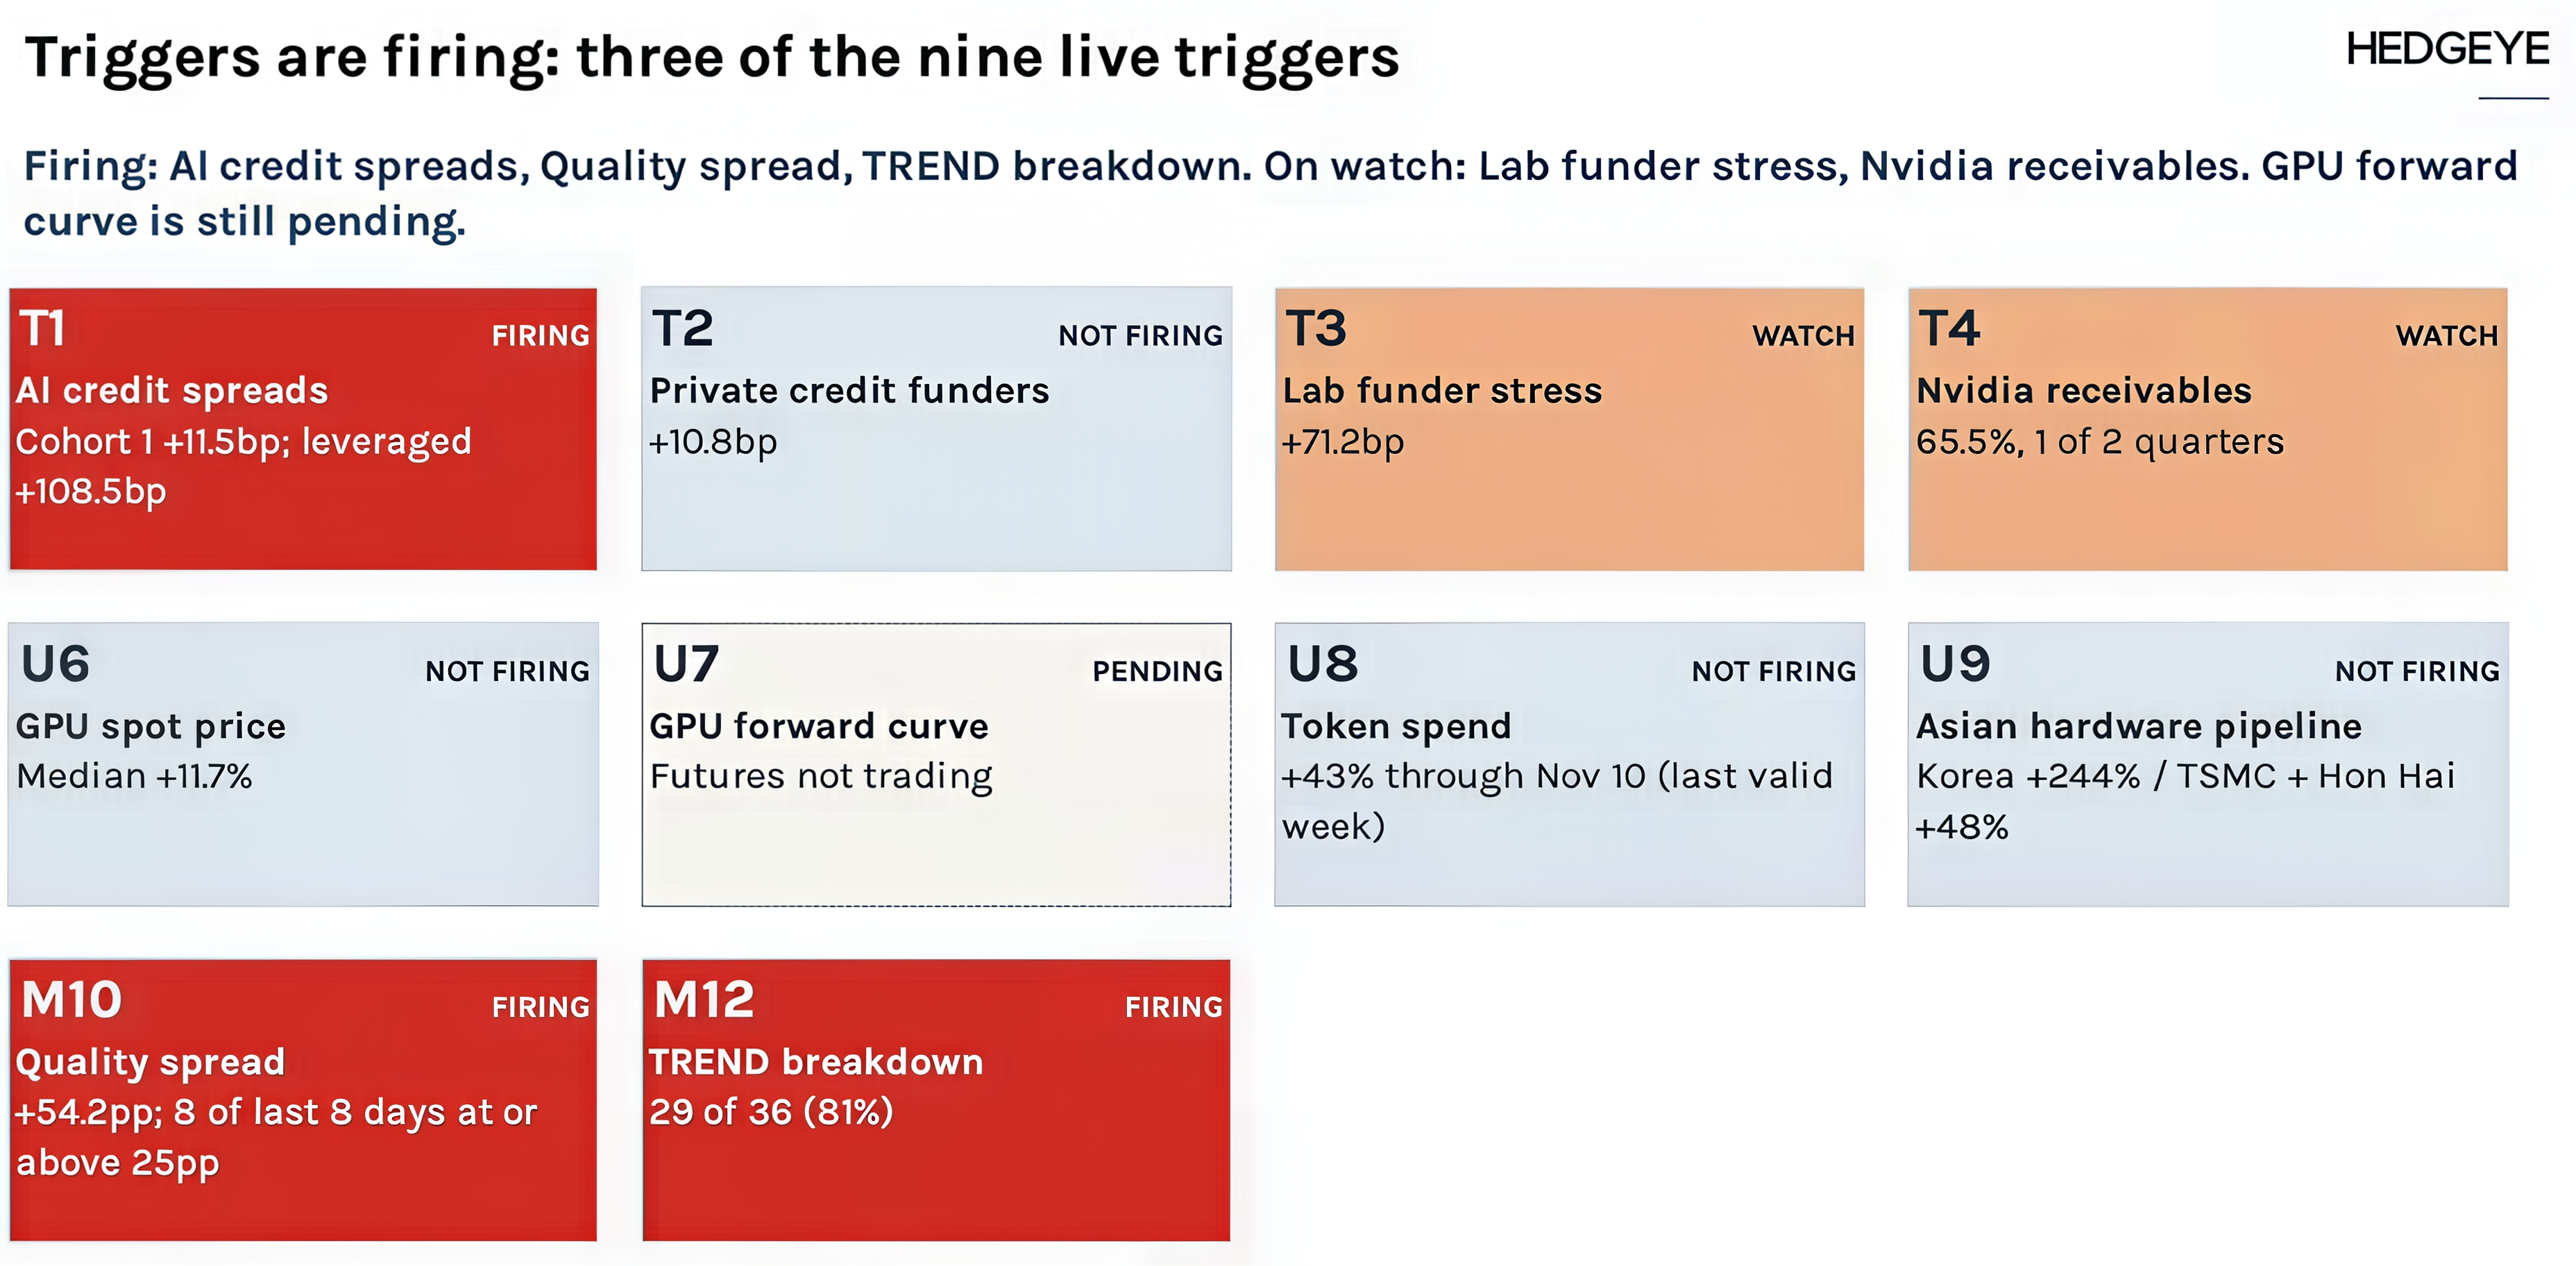
Источник: Hedgeye · ФинФак, 35:35 · Оригинал ↗
На исходной панели указано: активны три из девяти действующих триггеров, ещё один показатель ожидает данных. Красным выделены кредитные спреды ИИ, спред качества и нарушение тренда; оранжевым — стресс финансирования лабораторий и дебиторская задолженность NVIDIA. Серый цвет означает отсутствие сигнала в этой модели, а не отсутствие любого риска.
Среди конкретных наблюдений — дебиторская метрика 65,5% лишь за один из требуемых двух кварталов и нарушение тренда у 29 из 36 наблюдаемых позиций, то есть 81%. Для GPU-форвардов стоит Pending: показатель ещё не сформирован. Эти детали нельзя объединять в утверждение, что все проверки уже пройдены.
Мы все же допускаем продолжение цикла, но сама сводная панель уже содержит обозначение Stage 4: breaking. Поэтому конструктивный сценарий требует наблюдения за кредитом и денежными потоками. Особенно опасно, если к рыночной слабости присоединится ухудшение экономики самих ИИ-проектов.
14 / Корпоративный фундамент
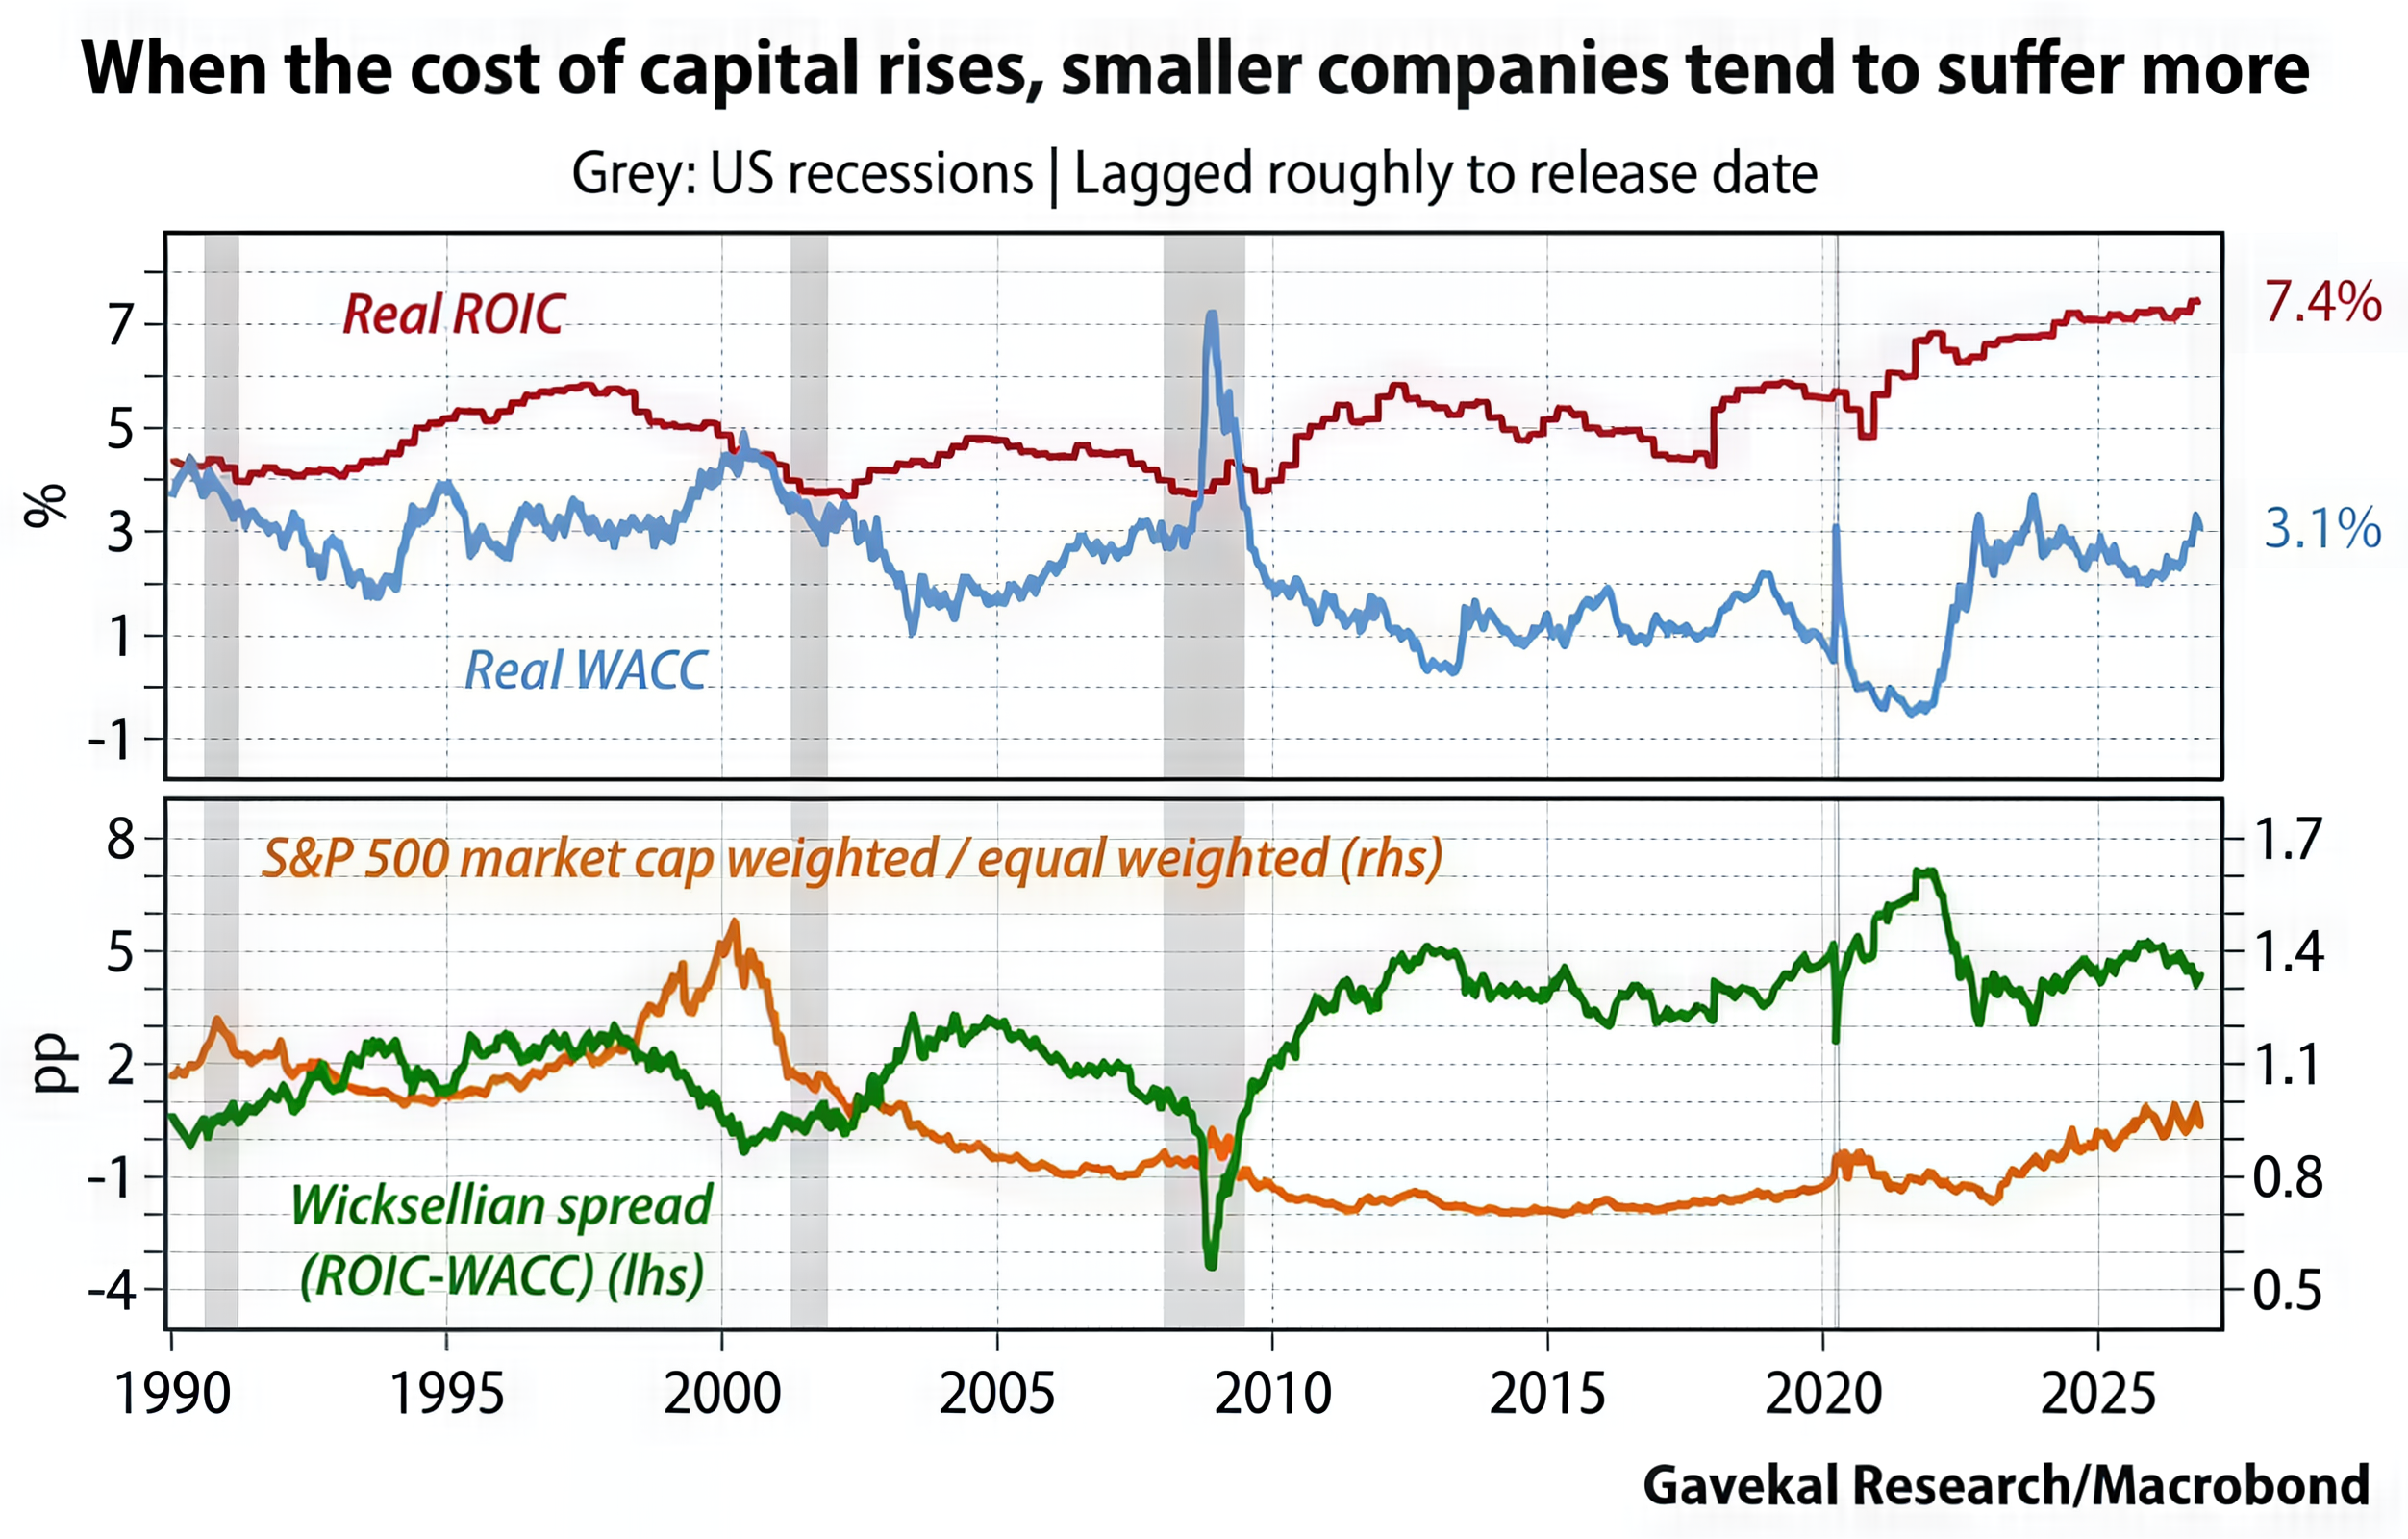
Источник: Gavekal Research / Macrobond · ФинФак, 37:05 · Оригинал ↗
В верхней части красная линия — реальная доходность инвестированного капитала, ROIC; голубая — реальная средневзвешенная стоимость капитала, WACC. Последние отметки на слайде составляют 7,4% и 3,1%. Разница — около 4,3 процентного пункта. Положительный спред означает, что агрегированная отдача превышает стоимость финансирования.
Нижняя зелёная линия показывает этот спред, а оранжевая — отношение индекса S&P 500 с весами по капитализации к равновзвешенному индексу, по правой шкале. Рост отношения говорит о преимуществе крупнейших компаний относительно более равномерного портфеля. Серые полосы отмечают рецессии.
Это один из наиболее содержательных аргументов: широкая корпоративная база ещё не выглядит так, будто инвестиции повсеместно перестали окупаться. Но среднее по рынку не гарантирует положительного спреда у конкретного заёмщика или нового дата-центра. Чем слабее денежный поток и дороже внешнее финансирование, тем меньше компании подходит общий оптимистичный вывод.
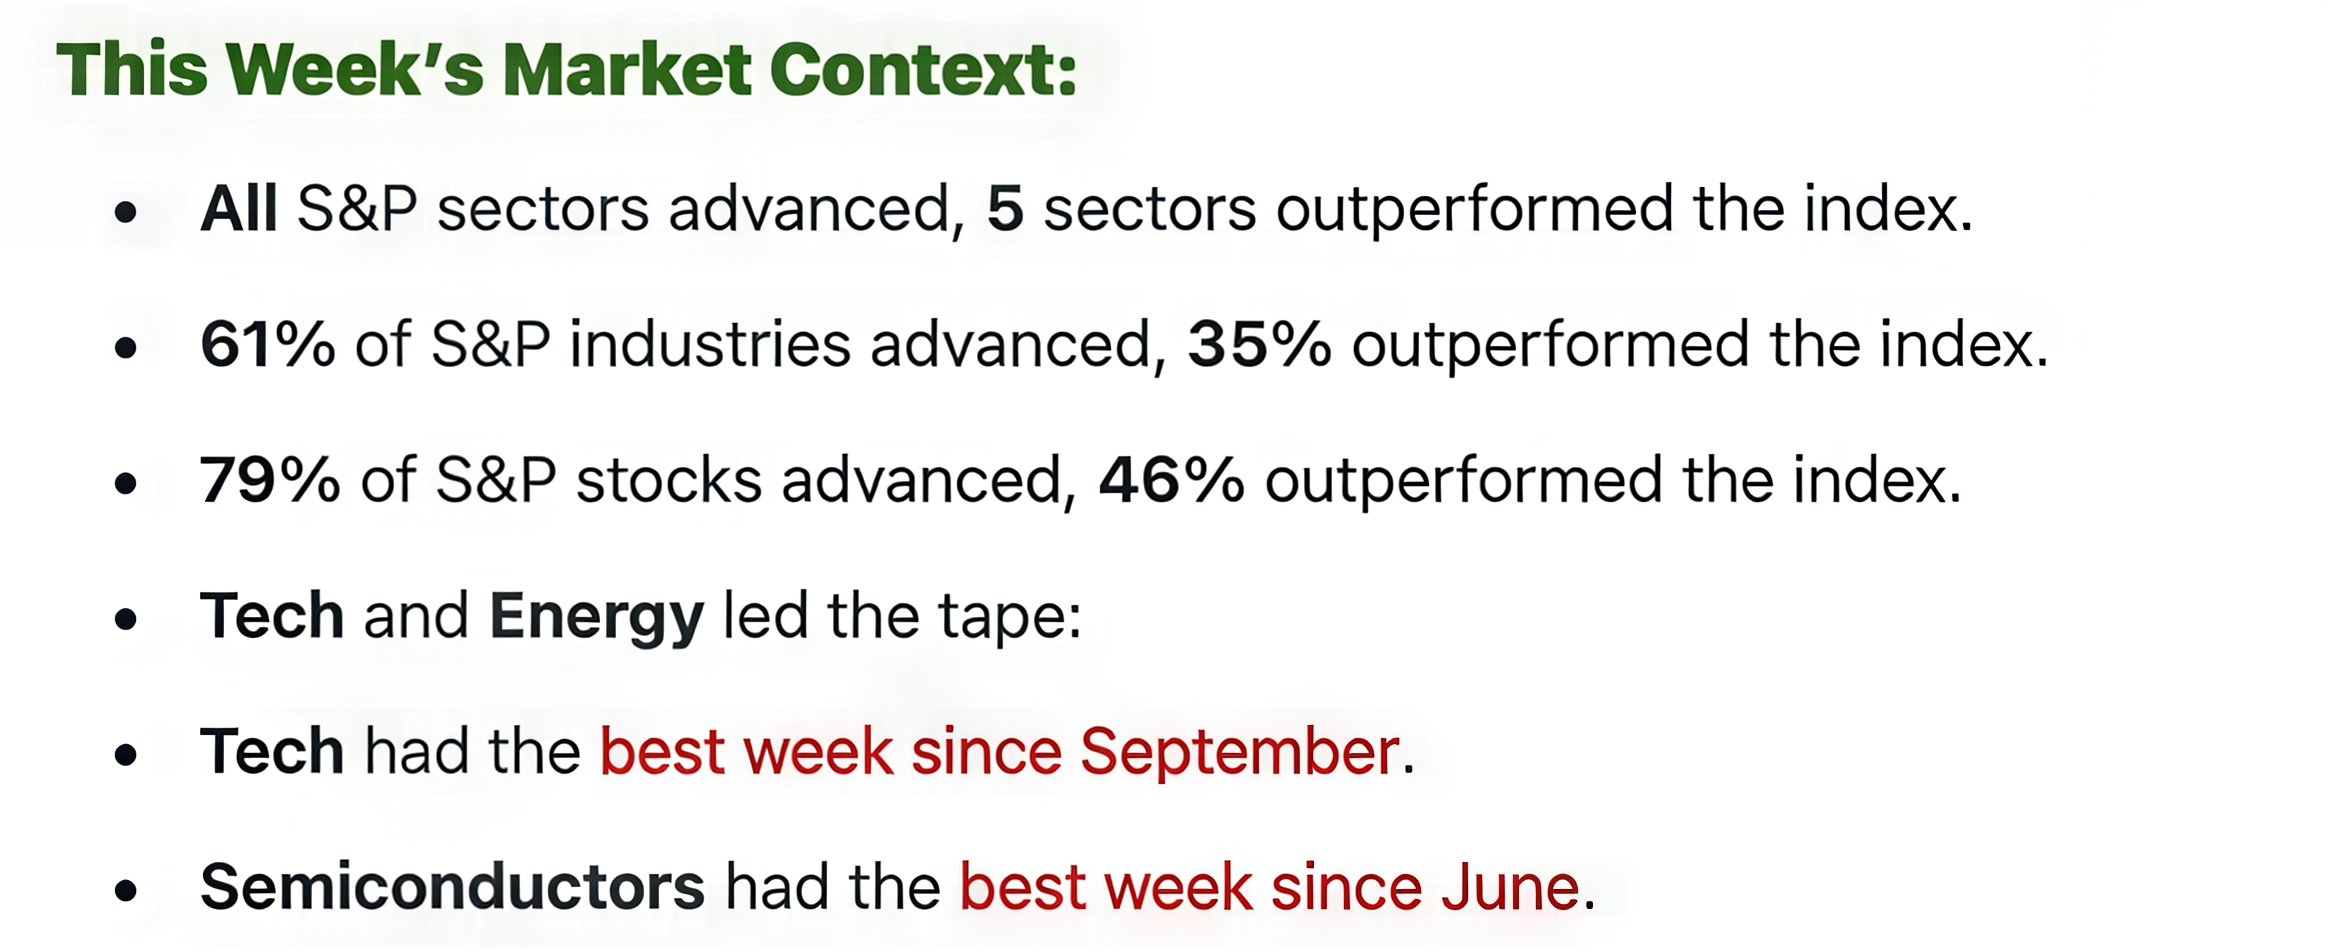
Источник: MacroCharts · ФинФак, 37:35 · Оригинал ↗
Этот слайд представляет не ценовой график, а сводку рыночного участия за рассматриваемую неделю. В ней указано, что выросли все сектора S&P, пять обогнали индекс; положительную динамику показали 61% индустрий и 79% акций. При этом индекс превзошли 35% индустрий и 46% акций.
Важно различать две проверки: выросла ли бумага вообще и выросла ли она сильнее индекса. Большая доля положительных результатов говорит о более широком участии, чем рост нескольких тяжеловесов. Лидерство технологий и энергетики также показывает, что инвесторы не полностью отказались от циклического риска.
15 / Рыночная асимметрия
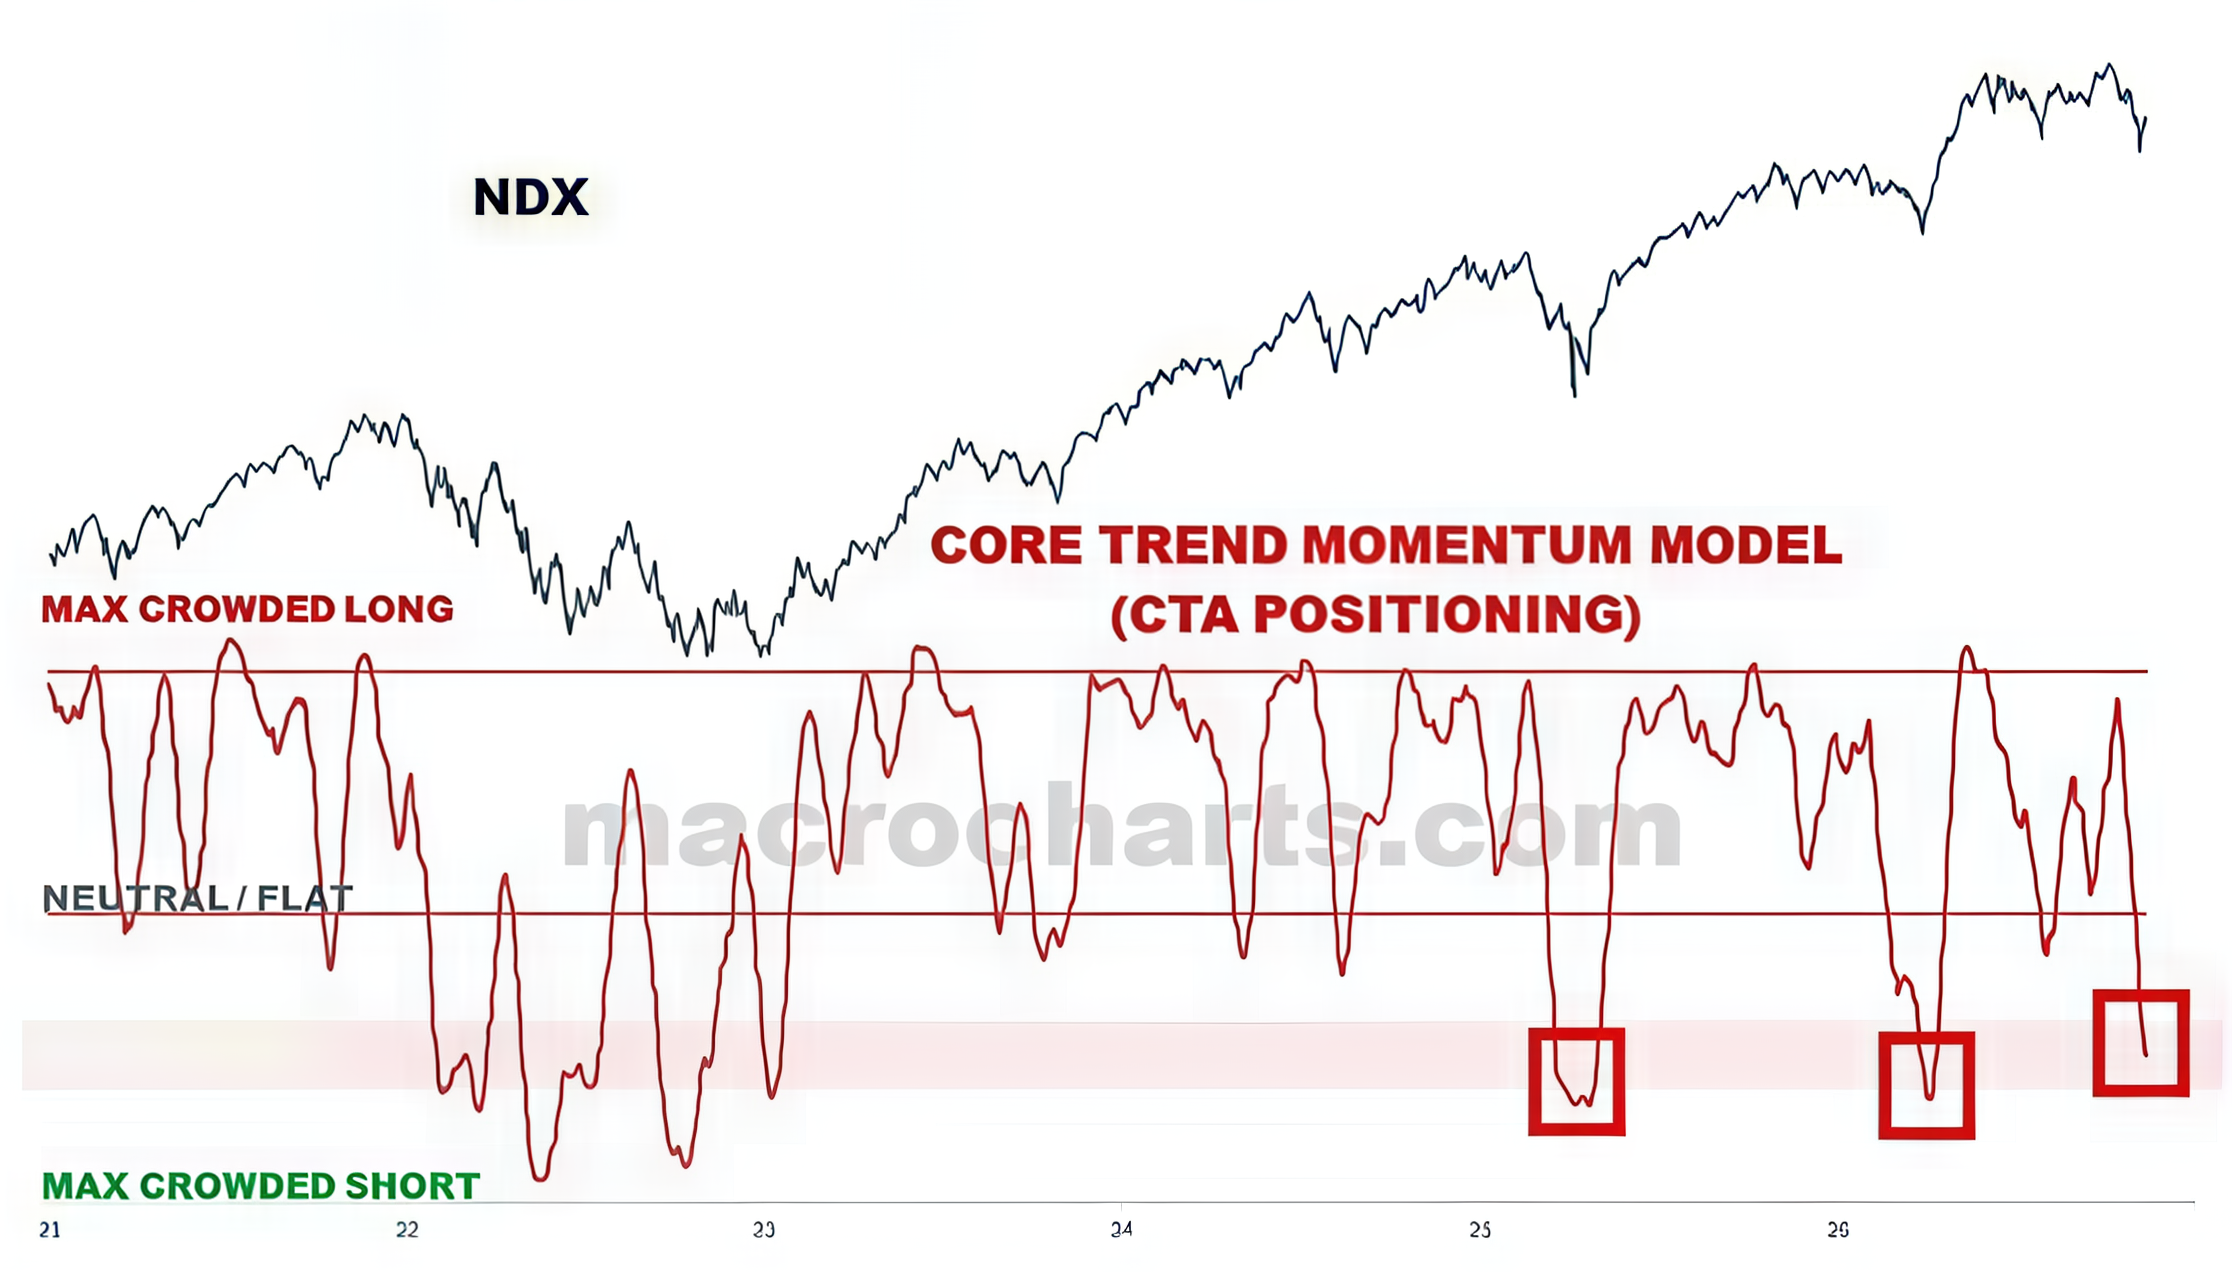
Источник: MacroCharts · ФинФак, 38:15 · Оригинал ↗
Верхняя линия показывает Nasdaq, нижняя красная — модель позиционирования трендовых участников CTA. Внизу выделены зоны переполненного шорта, сверху — переполненного лонга.
Как видно из графика позиционирование находится около минимумов за пять лет; похожая зона совпадала с мартовским минимумом 2026 года. Мы рассматриваем это как возможность сильного восстановления при смене направления. Если тренд развернётся, систематические стратегии могут сокращать шорты и увеличивать покупки.
Историческое совпадение не гарантирует повторения. В устойчивом медвежьем тренде экстремальная позиция способна сохраняться, а новые продажи — продолжаться. Поэтому этот график полезен для оценки асимметрии реакции на хорошие новости, но нуждается в подтверждении ценой, шириной рынка и состоянием прибыли компаний.
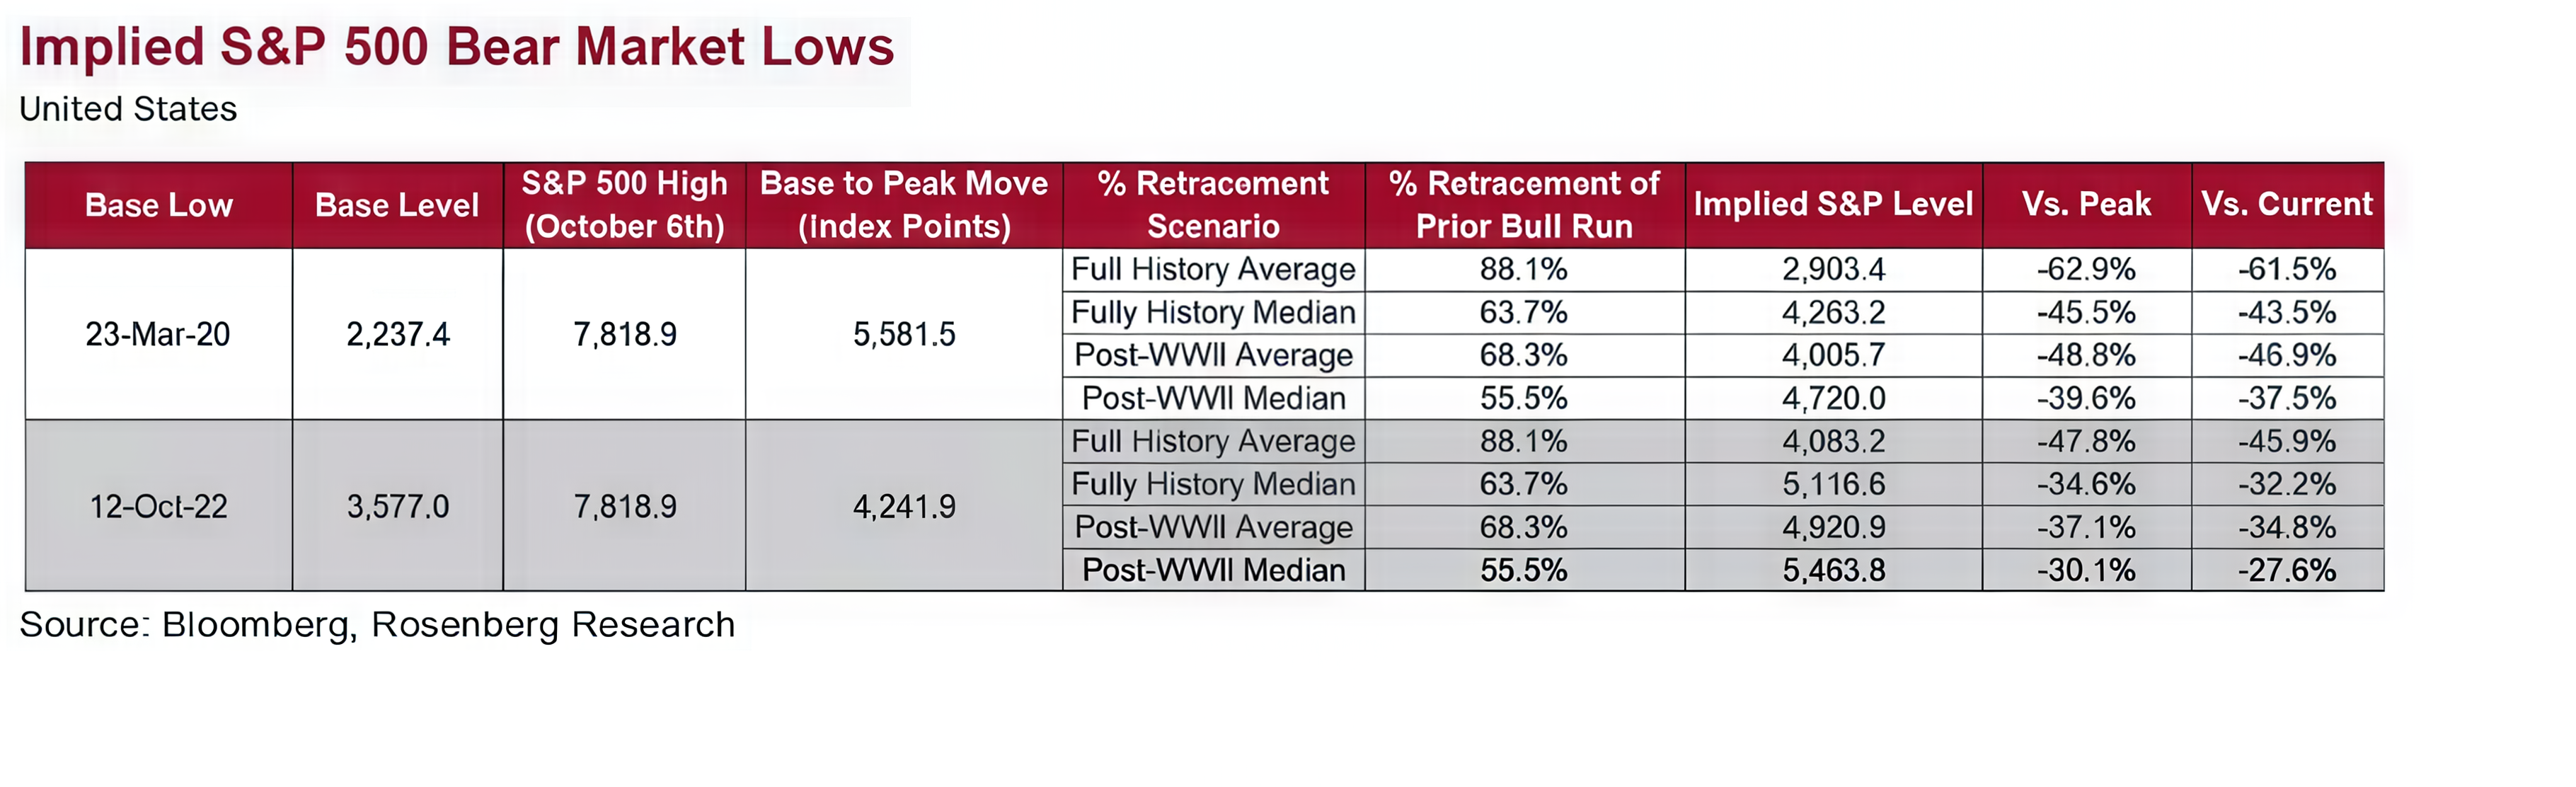
Источник: Bloomberg / Rosenberg Research · ФинФак, 39:15 · Оригинал ↗
Таблица берёт две базы роста S&P 500: минимум марта 2020 года 2 237,4 и минимум октября 2022 года 3 577,0. Общая вершина на слайде — 7 818,9. Затем к накопленному подъёму применяются исторические средние и медианные доли возврата предыдущего роста.
Расчёт устроен так: из вершины вычитается заданная доля движения от базы до вершины. Поэтому возврат 55,5% прежнего роста не равен падению индекса на 55,5%. В зависимости от базы и исторического набора получаются уровни примерно от 2 903 до 5 464; отдельные столбцы показывают падение от вершины и от текущего на момент расчёта значения.
Это условный стресс-тест масштаба потерь, если разовьётся полноценный медвежий рынок. Таблица не оценивает вероятность каждого исхода и не сообщает дату. Её практическая роль — проверить допустимый размер риска и плеча, а не объявить неизбежным возвращение к одному из перечисленных уровней.
16 / Золото
Источник: MacroCharts · ФинФак, 41:10 · Оригинал ↗
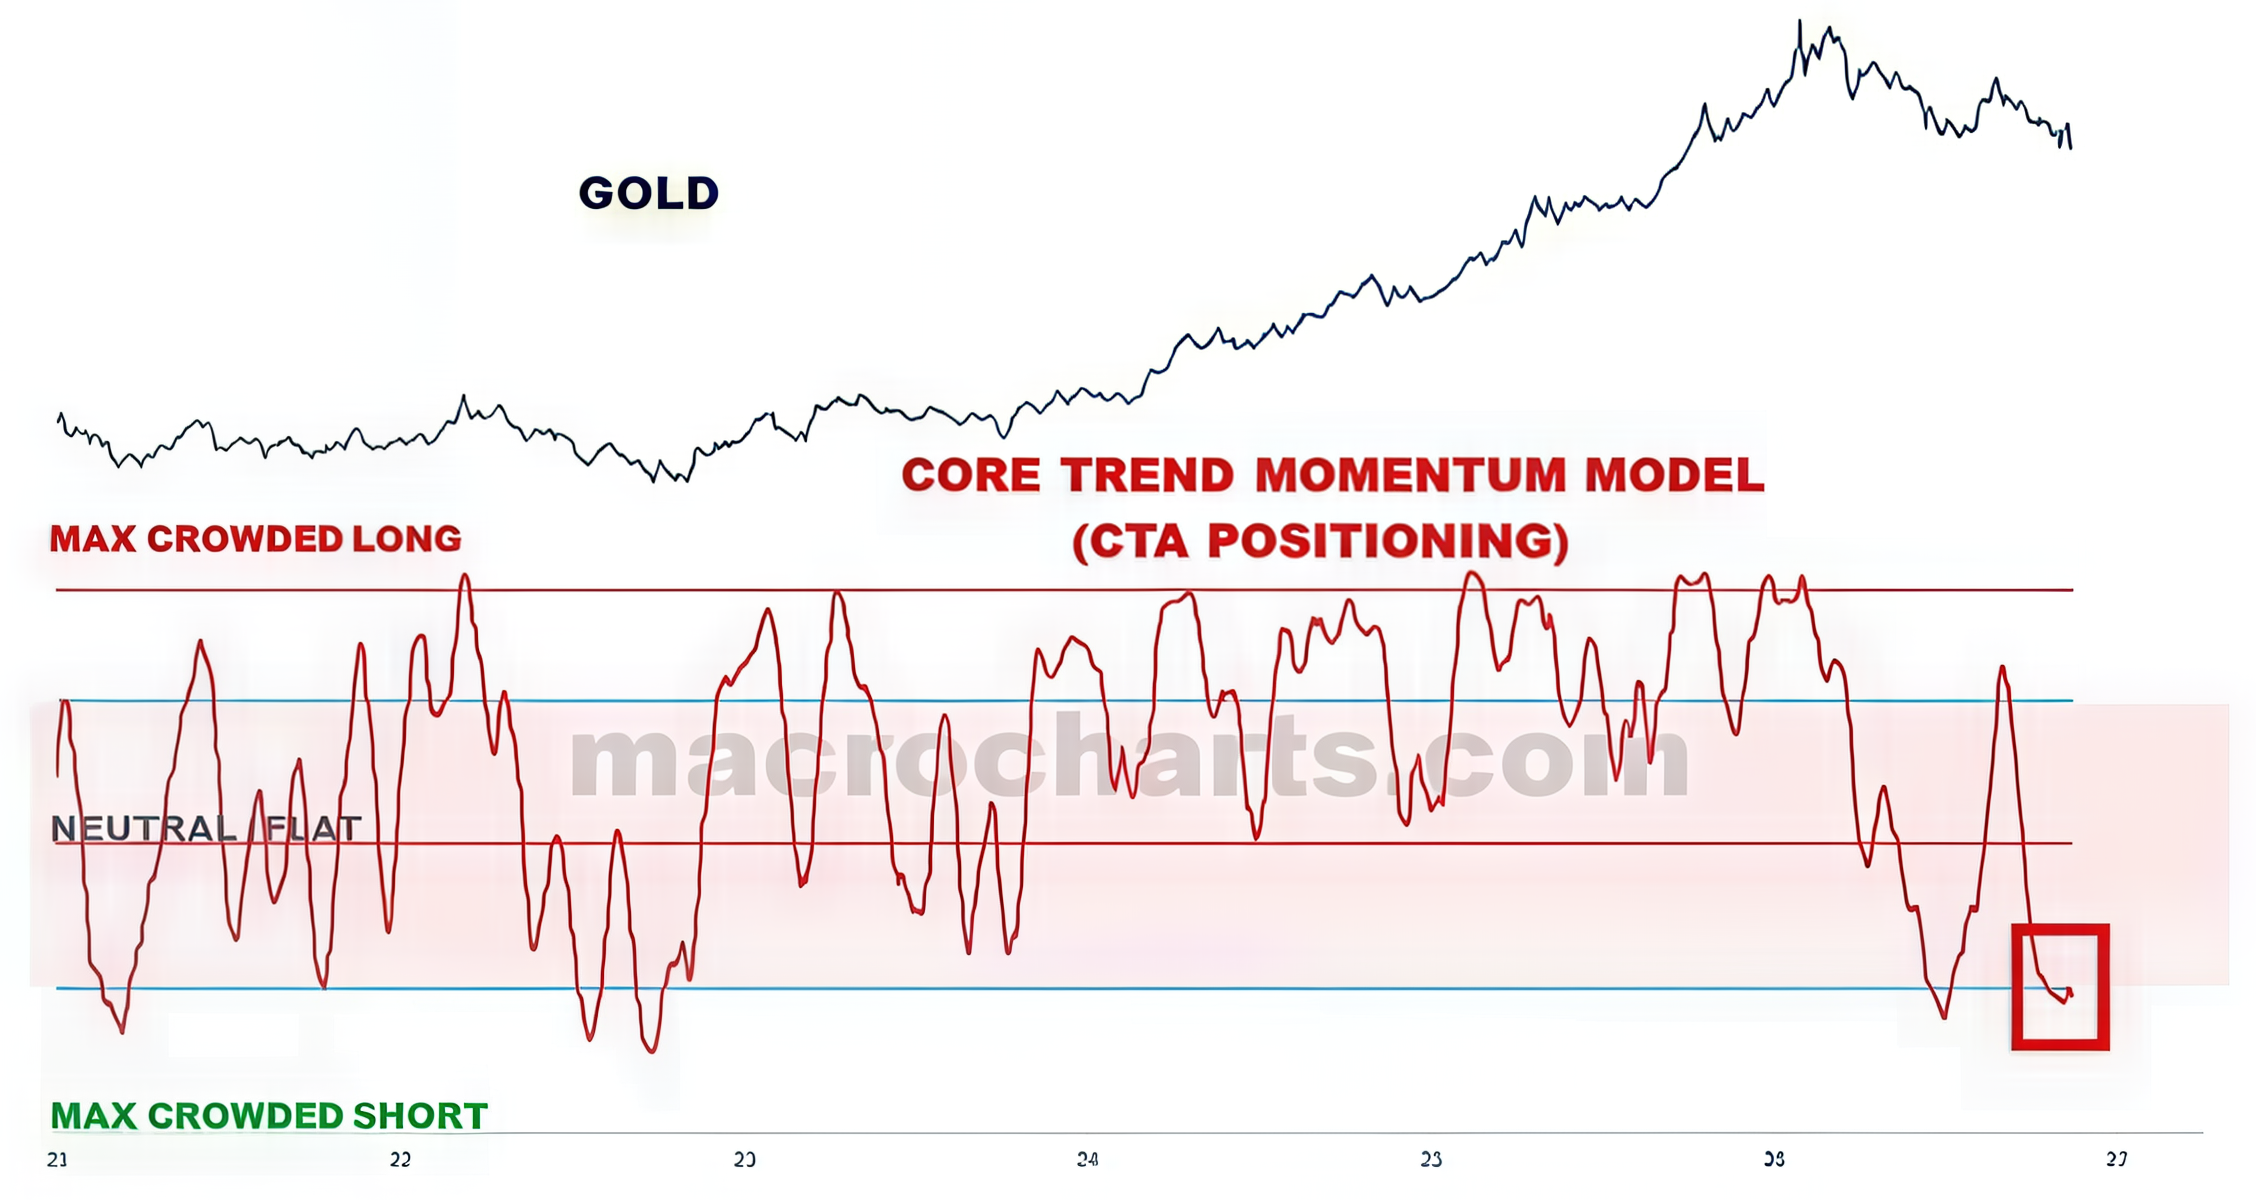
Верхняя часть показывает цену золота, нижняя — модельное CTA-позиционирование. Красная линия приближается к зоне максимального переполнения коротких позиций; подпись характеризует положение как одно из наиболее низких за десятилетие. Это оценка определённой группы стратегий, а не совокупной позиции всех владельцев металла.
Механика потенциального отскока похожа на акции: изменение тренда заставляет систематических продавцов выкупать позиции. Но сначала может продолжиться давление от доллара, роста реальной доходности или потребности участников в ликвидности. Защитный актив способен падать в момент, когда продают всё, что можно быстро реализовать.
Мы остаёмся положительно настроены к золоту. Представленный график делает этот взгляд понятным с точки зрения позиционирования, но не устраняет риск дальнейшего снижения. Для подтверждения нужны стабилизация цены и улучшение сочетания долларовых и процентных условий.
Источник: CrossBorder Capital · ФинФак, 41:45 · Оригинал ↗
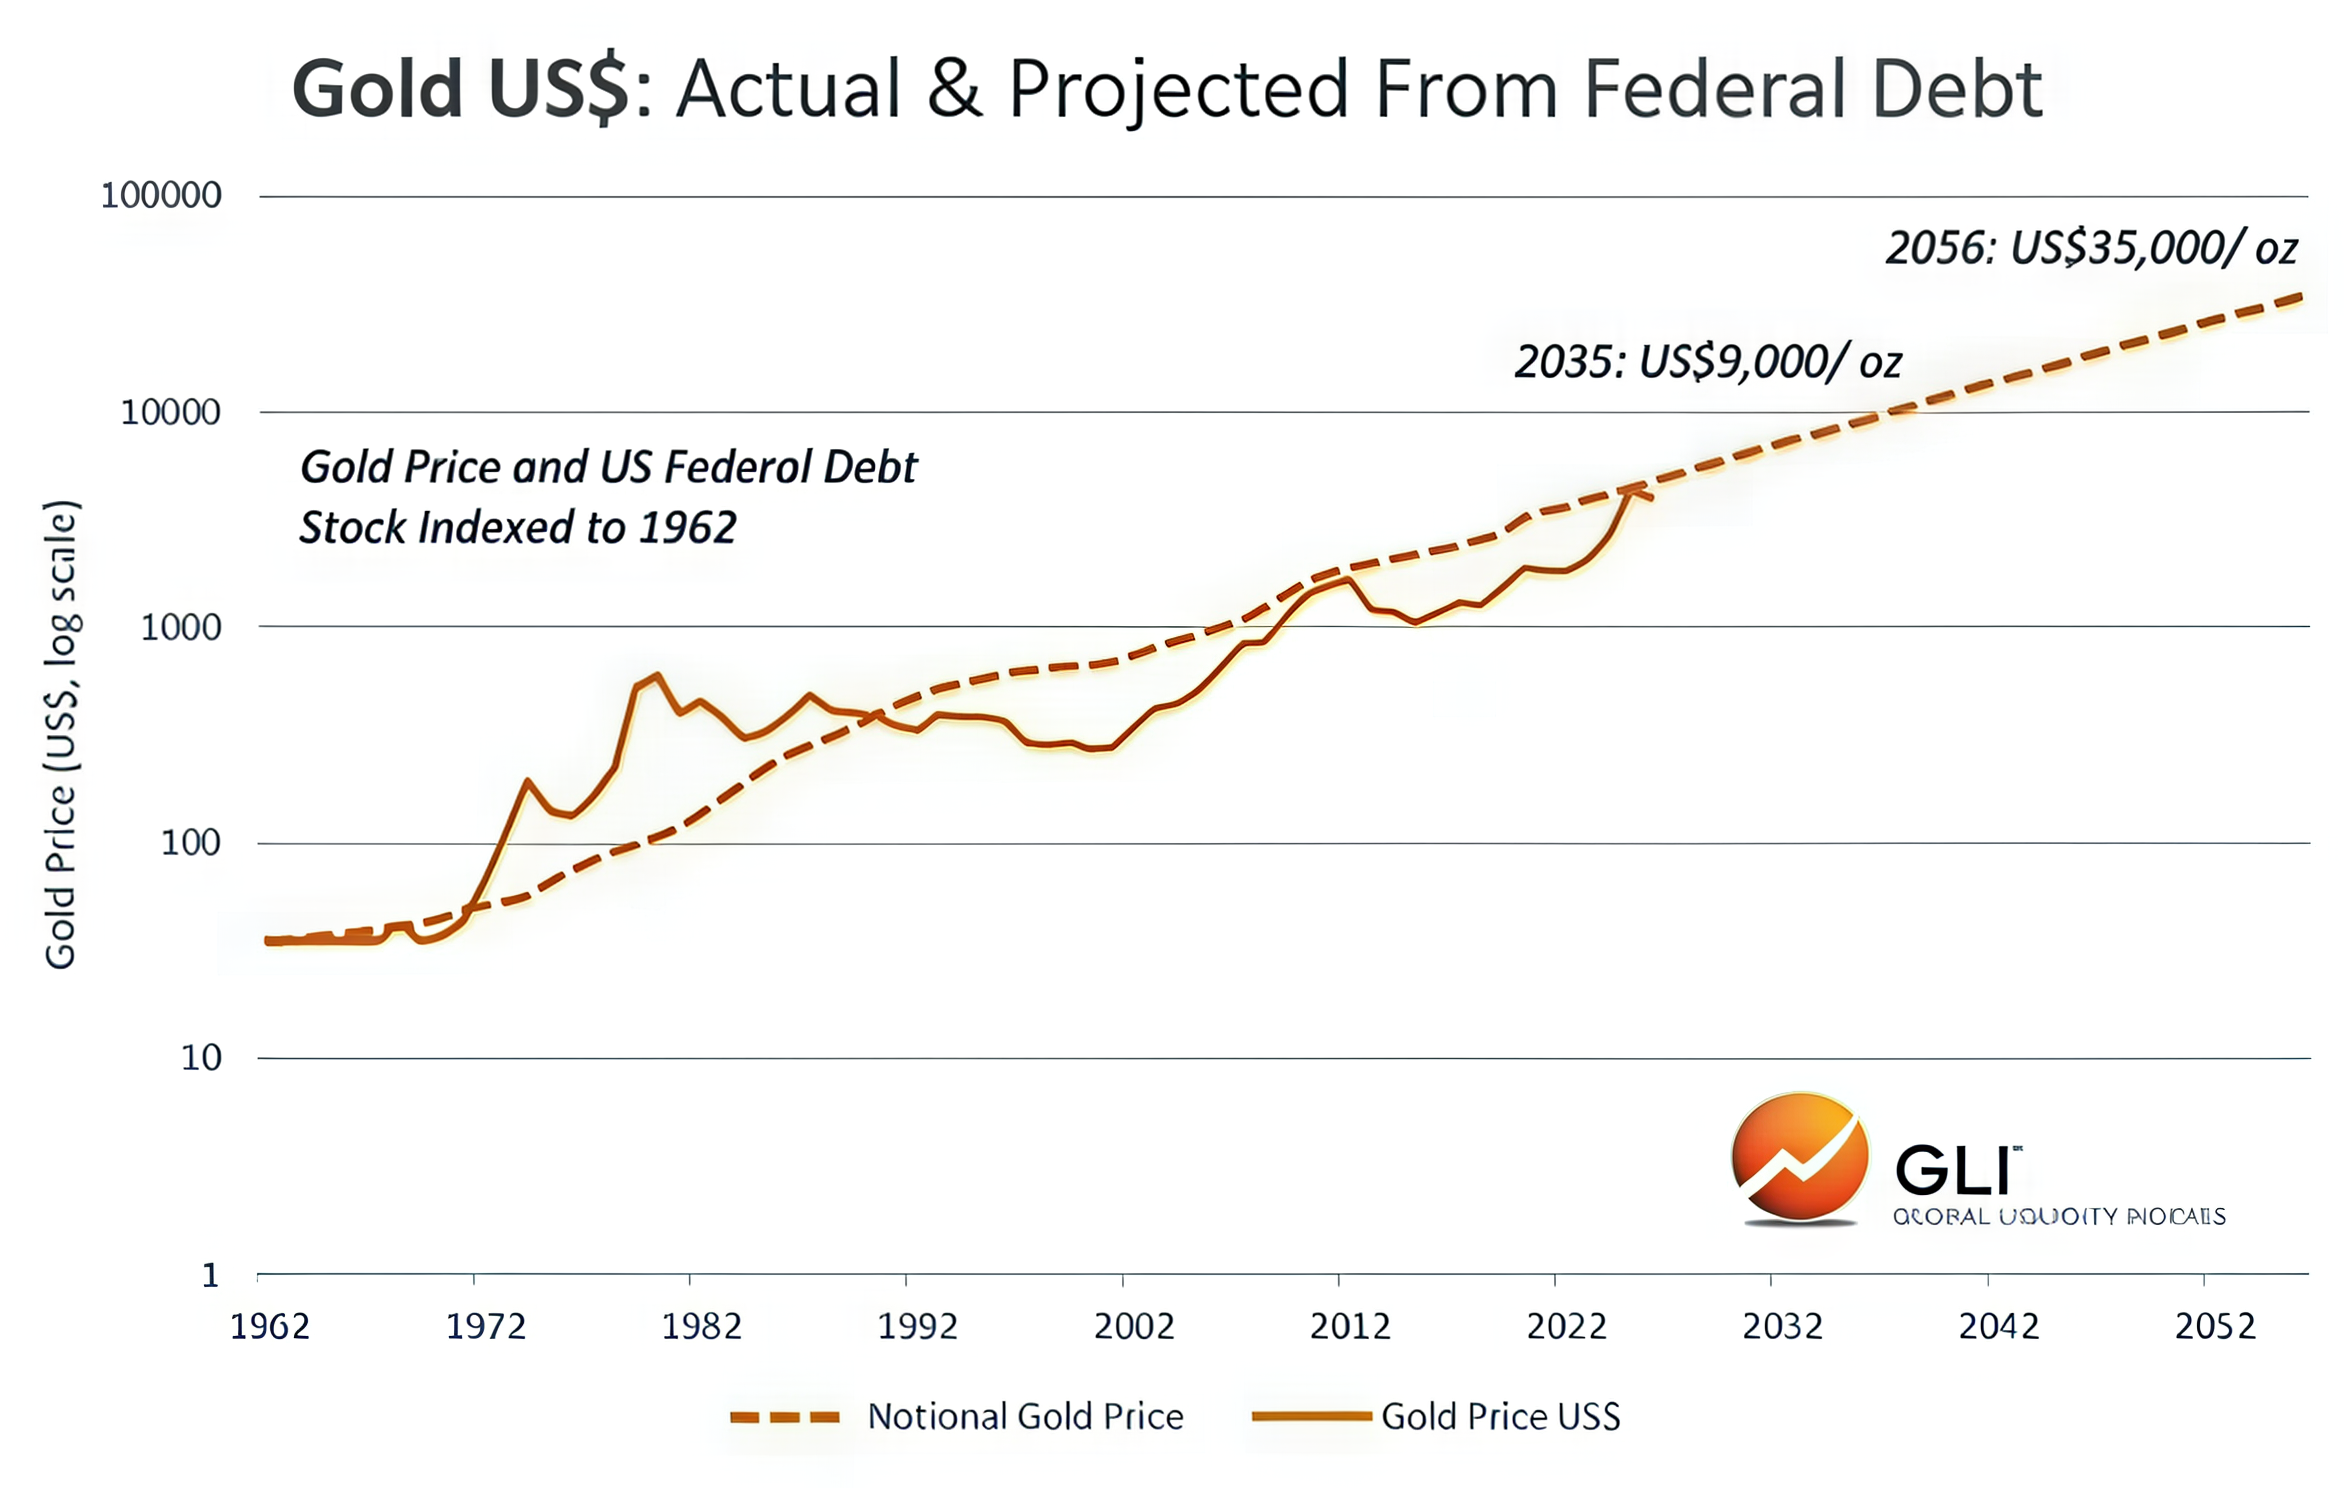
На графике сопоставлены цена золота и условная траектория, построенная с привязкой к федеральному долгу США. Исторические ряды масштабированы от общей базы; пунктир продолжает модель в будущее. Вертикальная шкала логарифмическая: равные расстояния отражают одинаковые относительные, а не долларовые изменения.
На слайде отмечены ориентиры около 9 000 долларов за унцию к 2035 году и 35 000 к 2056 году. Это результаты конкретной долгосрочной экстраполяции, а не обещанная доходность. Ещё более высокая личная оценка автора видео также остаётся его сценарием и не следует автоматически из данного графика.
Содержательный тезис — рост государственных обязательств может поддерживать спрос на актив без кредитного риска эмитента. Однако корреляция с долгом не является устойчивым законом ценообразования. Реальные ставки, доллар, покупки центробанков и инвестиционный спрос способны надолго отклонять металл от модельной линии.
17 / Серебро и сырьё
Источник: MacroCharts · ФинФак, 42:08 · Оригинал ↗
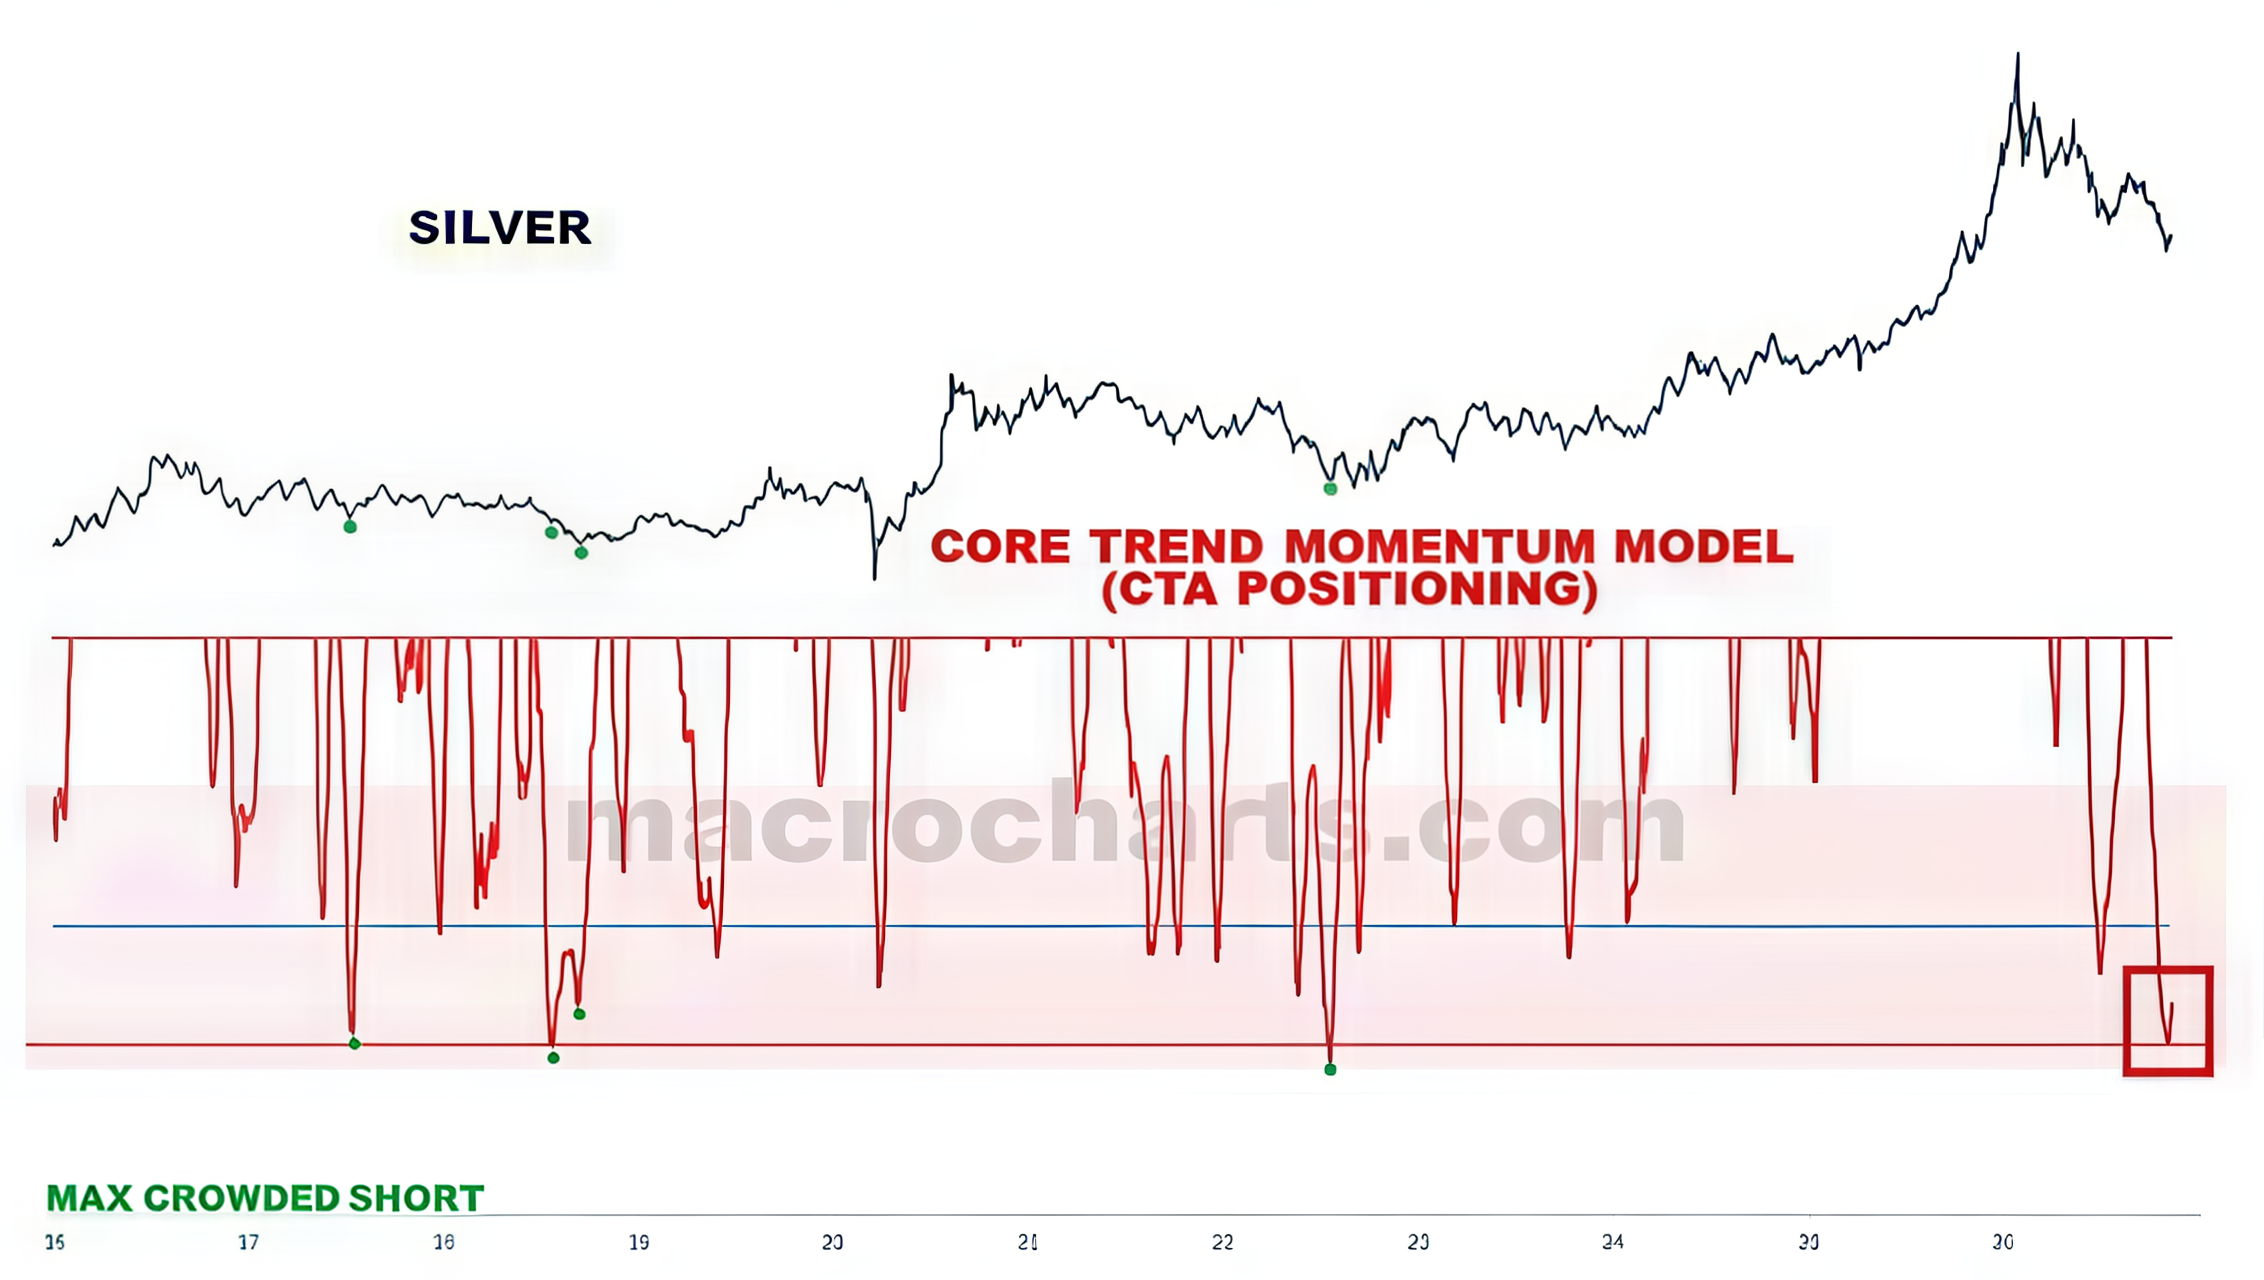
Верхний ряд — цена серебра, нижний — та же модель трендового CTA-позиционирования. Подпись указывает на приближение к наиболее переполненному шорту за десятилетие и первые признаки разворота индикатора. Красная рамка выделяет последнюю область экстремума.
Такое положение повышает чувствительность к положительному сюрпризу, но серебро нельзя считать точной копией золота. У него существенный промышленный компонент спроса. Если экономическая активность и заказы ослабевают, он может испытывать давление даже при привлекательной долгосрочной монетарной истории.
Мы полагаем, что распродажа создаёт возможности, однако размер позиции должен учитывать повышенную волатильность. Индикатор показывает потенциальное техническое условие для восстановления, а не подтверждённый баланс физического рынка. Для более уверенного вывода нужны и ценовое подтверждение, и отсутствие дальнейшего ухудшения спроса.
Источник: Rosenberg Research / Haver Analytics · ФинФак, 42:18 · Оригинал ↗
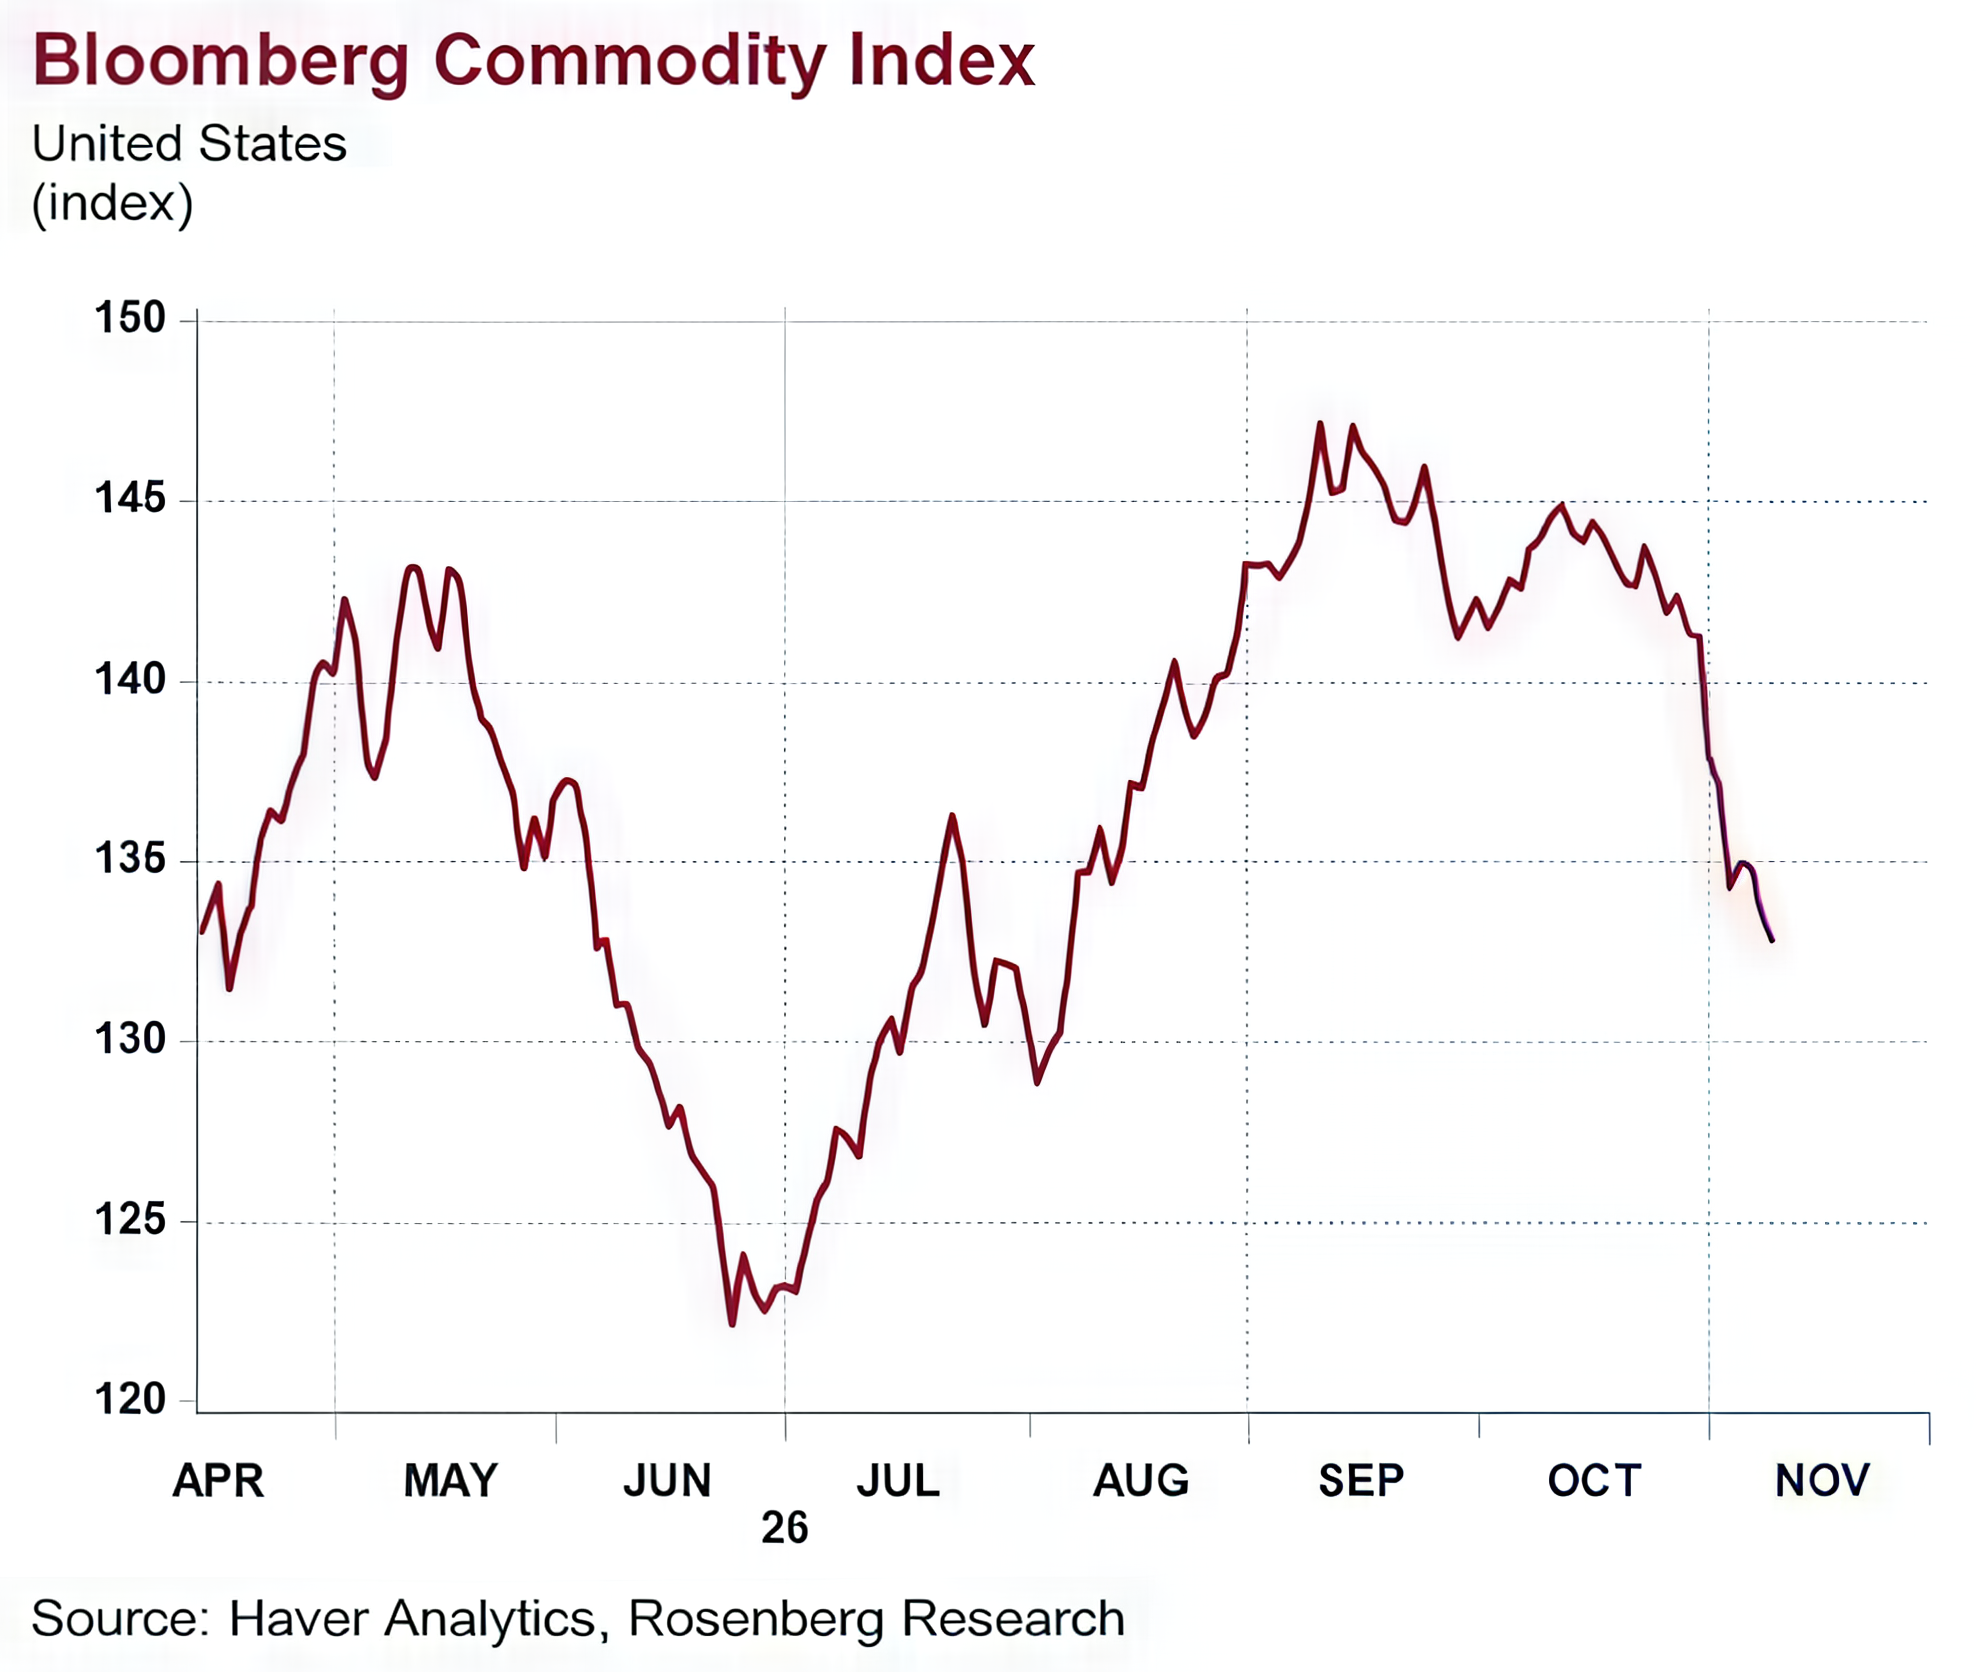
Широкий сырьевой индекс после подъёма летом снижается от осенних максимумов. По вертикали — пункты индекса, по горизонтали — месяцы. Он агрегирует несколько товарных групп, поэтому движение нельзя целиком приписывать нефти, меди или одному геополитическому событию.
Мы видим здесь признак слабости спроса: истории о дефиците ресурсов и масштабном строительстве не помешали снижению широкой корзины. Это аргумент против автоматического продолжения инфляционного ускорения. Более дешёвое сырьё может уменьшать давление на себестоимость и потребительские цены с лагом.
Но индекс не доказывает полного исчезновения инфляции. В CPI значительный вес имеют услуги и жильё, а передача товарных цен зависит от контрактов, валюты и наценок. Поэтому вывод слайда ограничен: сырьевой рынок в рассматриваемый момент не подтверждает однозначную картину повсеместного ускорения цен.
18 / Биткоин
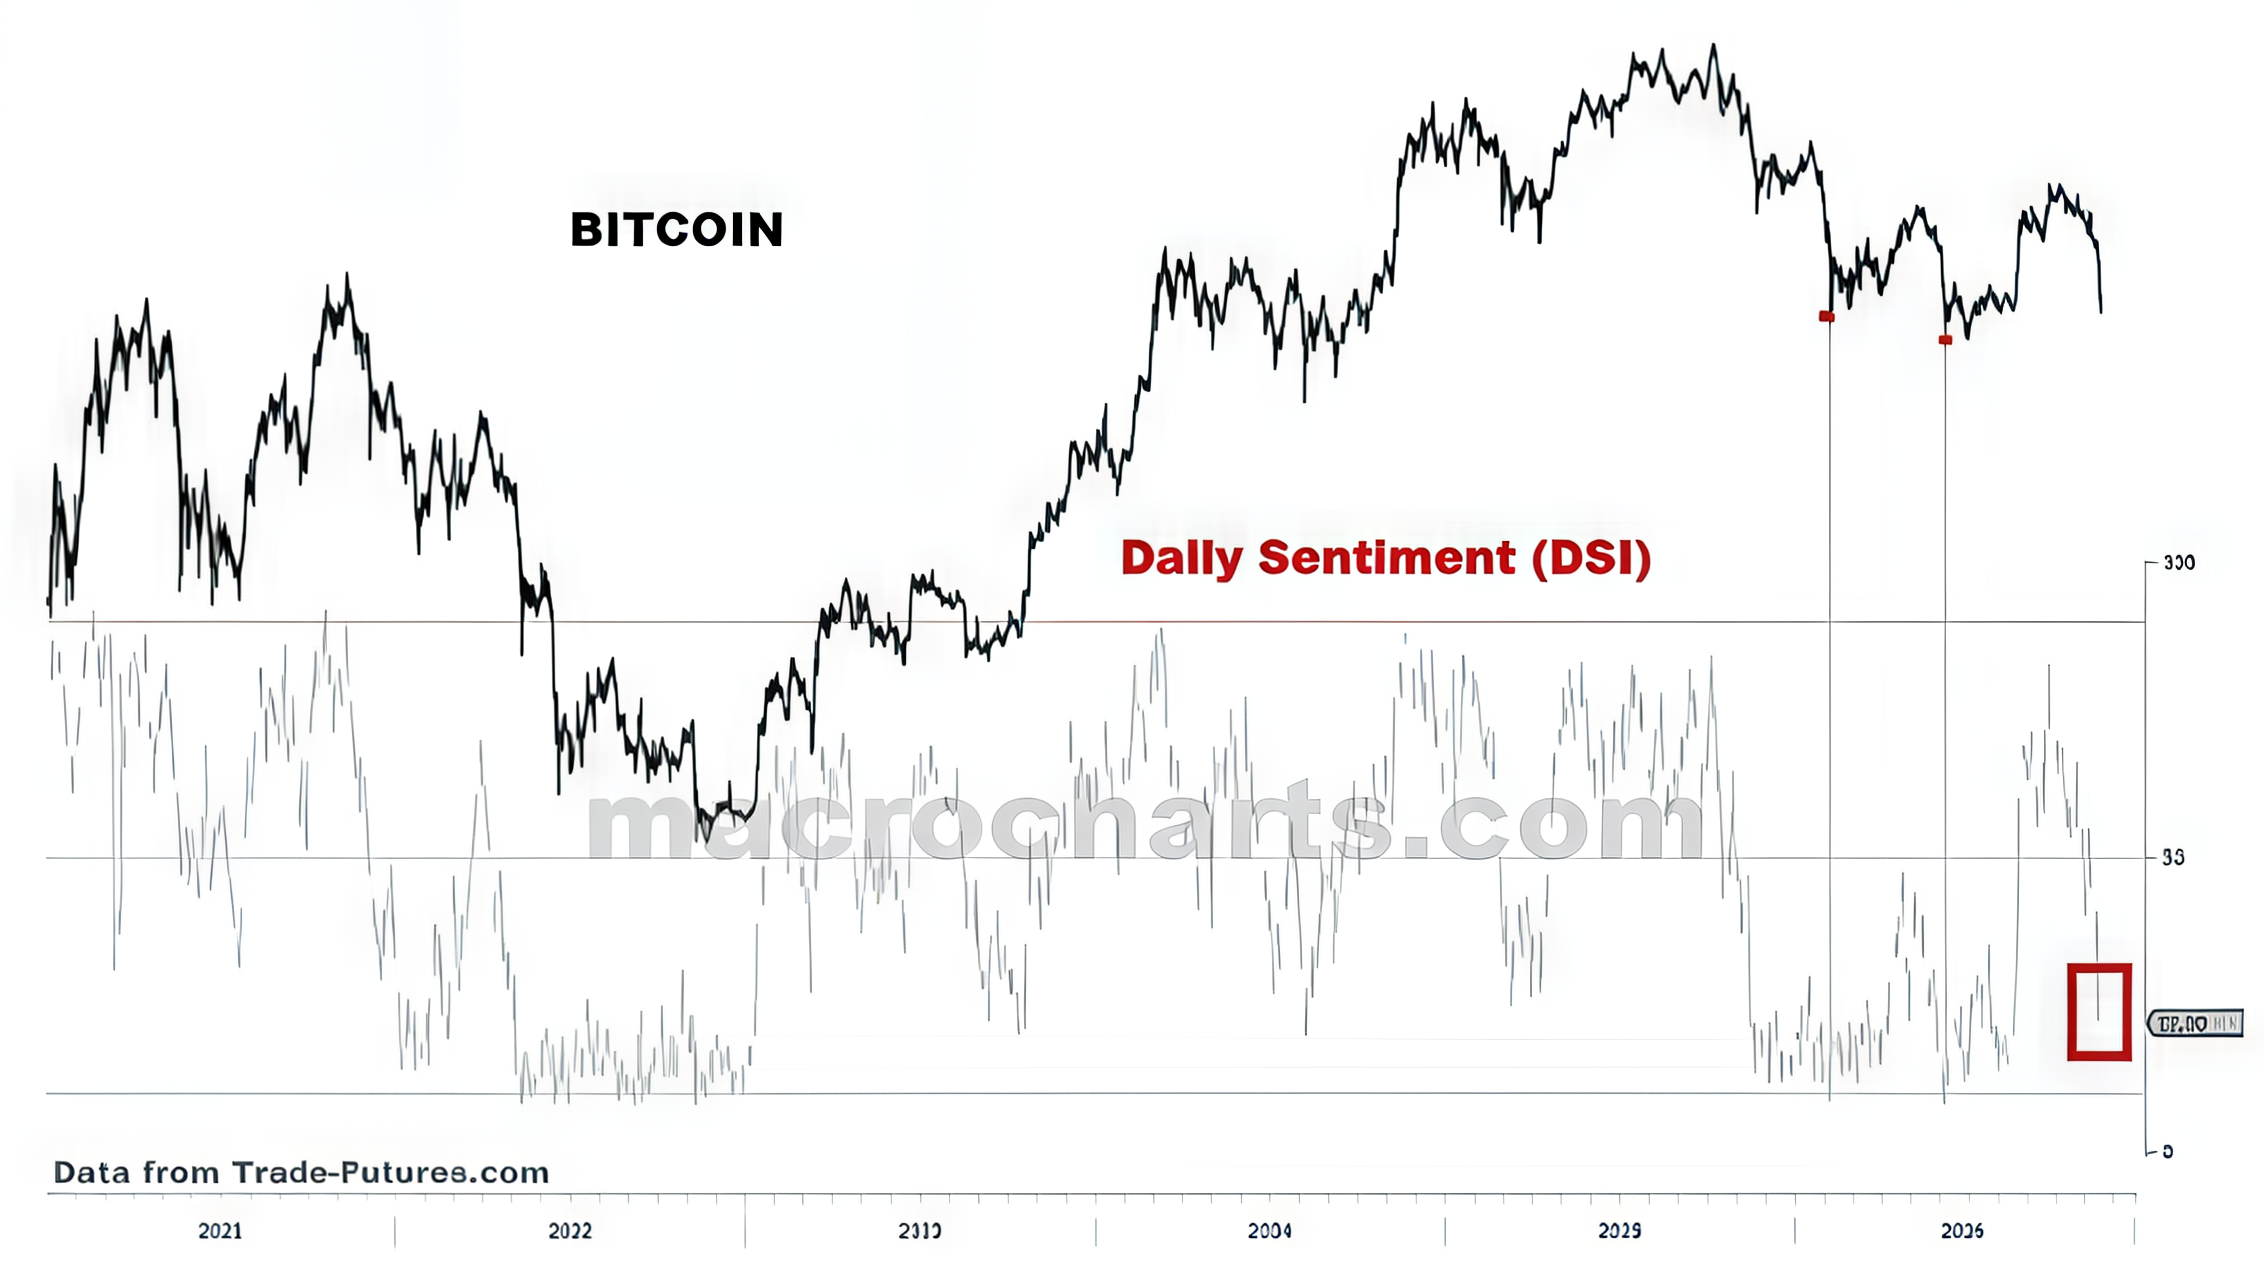
Источник: MacroCharts / Trade-Futures.com · ФинФак, 43:30 · Оригинал ↗
Верхний график показывает биткоин, нижний — Daily Sentiment Index, индикатор настроений участников рынка. На слайде указано значение 22 по итогам пятницы и предположение, что после выходных настроение могло стать ещё слабее.
Низкий сентимент означает широкое распространение пессимизма на рынке крипты. Он не равен вероятности роста в 78% и не говорит, что 22% всех держателей биткоина находятся в прибыли. Экстремальный страх может сопровождать как близкий разворот, так и продолжение сильного нисходящего тренда.
Мы полагаем, что возможность восстановления крипты связана с разворотом Nasdaq и S&P 500. Это логичный условный сценарий для рискового актива, чувствительного к долларовой ликвидности. Но устойчивый подъём должен подтверждаться самой ценой и спросом, а не только исчезновением продавцов на коротком отрезке.
Когда одновременно падают акции, золото и биткоин, полезно искать общий фактор: ожидания ставки, укрепление доллара, снижение плеча и спрос на наличность. Такая синхронность не превращает эти активы в одинаковые инструменты. После завершения стресса их дальнейшие траектории могут разойтись.
Для сценария отскока нужны стабилизация технологического сектора, прекращение расширения кредитных спредов и отсутствие новой волны ухудшения ликвидности. Если же рост акций остаётся узким, а финансовые условия ужесточаются, низкий криптовалютный сентимент сам по себе слабый аргумент для увеличения риска.
Практически это означает разделять долгосрочную инвестиционную гипотезу и момент входа. Поэтапное формирование позиции снижает зависимость от одного решения, но не гарантирует защиту от затяжного падения. Проверять нужно реализацию условий сценария, а не пытаться угадать дно только по эмоциональности рынка.
19 / Вывод
В пользу дальнейшего восстановления рынков выступают сохраняющаяся положительная отдача капитала, продолжающиеся вложения в ИИ, улучшение широты рынка на показанном недельном отрезке и низкая трендовая экспозиция. Если прогнозы прибыли выдержат проверку, а финансовые условия стабилизируются, распродажа может оказаться переоценкой риска внутри продолжающегося инвестиционного цикла.
Подтверждение должно быть последовательным: сначала прекращается ухудшение условий кредитования и ликвидности, затем растёт участие акций в восстановлении, а отчётность подтверждает выручку и денежный поток. Закрытие шортов способно ускорить первый этап, но устойчивость движения определяется тем, появляется ли после него новый долгосрочный спрос.
Поэтому основной вывод — не «всё уже закончилось», а «фундаментальный потенциал восстановления ещё существует». Его разумно отделять финансово устойчивые компании и бизнес, зависимый от непрерывного привлечения капитала.
Негативный сценарий может услилиться, если более жёсткая политика ФРС совпадёт с ухудшением занятости и доходов, дальнейшим сжатием залогового финансирования и пересмотром прибыли технологических компаний. Особенно важен переход от падения котировок к проблемам оплаты, рефинансирования и реального спроса на вычисления.
Для портфеля из этого следует конкретный принцип: не смешивать качественный бизнес с компаниями с огромной долговой нагрузкой, и не принимать перепроданность за доказанное дно. Облигации несут риск дюрации, золото чувствительно к реальным ставкам, а акции ИИ — к стоимости капитала и качеству будущих прибылей.
Баланс между готовностью использовать коррекцию и сохранением запаса ликвидности лучше соответствует представленным графикам, чем безусловная ставка на один исход. Следующее решение должно опираться на то, какие условия реализовались, а не на то, насколько убедительно звучит очередная рыночная история.
#рынок США #искусственный интеллект #ФРС #ликвидность #облигации #инвестиции
Обсуждение
Место для взвешенных мнений о рынке.
Ваш email не будет опубликован.
Пока нет комментариев
Поделитесь своим мнением первым.